Cash management, la solution pour optimiser la trésorerie de son entreprise

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 PME8 min

Ce qu'il faut retenir
- Le cash management, c’est l’ensemble des pratiques qui pilotent les encaissements et les décaissements d’une entreprise pour garder un solde bancaire positif à chaque échéance.
- Il se mesure avec quatre indicateurs calculables depuis le bilan, le BFR, le DSO, le DPO et le cash conversion cycle, qui chiffrent en jours la trésorerie immobilisée par le cycle d’exploitation.
- Un service de cash management bancaire couvre l’exécution des paiements et la centralisation des comptes, tandis que la prévision et l’analyse des écarts restent portées par l’entreprise et son outil de pilotage.
Cash management, la solution pour optimiser la trésorerie de son entreprise
Le cash management, c’est l’ensemble des pratiques qui permettent de piloter, optimiser et sécuriser les encaissements et les décaissements d’une entreprise. Il répond à une seule question : combien d’argent disponible aurez-vous sur votre compte dans une semaine, dans un mois, dans six mois, et que faut-il décider aujourd’hui pour que ce solde reste positif. Il se mesure avec quatre indicateurs (BFR, DSO, DPO, cash conversion cycle) et se pilote avec un prévisionnel tenu à jour.
Cette page donne la définition du cash management, les formules de calcul de ses quatre indicateurs, un exemple chiffré en euros, une méthode de mise en place en cinq étapes, le cadre légal des délais de paiement en France, ce que recouvre un service de cash management bancaire, qui porte la fonction selon la taille de l’entreprise et les critères pour choisir une solution.
Qu’est-ce que le cash management ?
Le cash management, ou gestion de trésorerie, désigne l’ensemble des pratiques visant à piloter, optimiser et sécuriser les flux financiers d’une entreprise.
Il s’agit de contrôler les entrées et sorties de cash afin de maintenir un équilibre financier sain, garantir la solvabilité à court terme et soutenir la croissance.
Cette discipline recouvre notamment :
- la gestion des paiements et des encaissements ;
- la centralisation des comptes bancaires ;
- le suivi de la trésorerie disponible en temps réel ;
- la prévision de trésorerie ;
- la gestion des risques financiers ;
- l’optimisation des financements à court terme (découverts, crédits, lignes de trésorerie).
Bon à savoir : Le cash management est un pilier fondamental de la gestion financière d’entreprise.
Pourquoi faire du cash management ?
Adopter une stratégie de cash management, c’est reprendre le contrôle sur la santé financière de son entreprise. Cette pratique permet de :
- mieux gérer ses flux ;
- optimiser ses liquidités ;
- réaliser un prévisionnel financier ;
- optimiser la gestion de sa trésorerie.
Mieux gérer ses flux
Une bonne gestion de trésorerie permet de :
- visualiser clairement les flux entrants et sortants ;
- identifier les périodes à risque (pic de décaissement, délais de paiement clients) ;
- adapter sa stratégie en conséquence.
En automatisant le suivi des flux bancaires et en mettant en place des outils de reporting, les entreprises gagnent en réactivité et en précision.
Optimiser ses liquidités
Le cash management permet de mobiliser efficacement la trésorerie disponible et d’éviter les excédents dormants ou les découverts coûteux. Par exemple, en réaffectant les liquidités excédentaires sur des placements à court terme ou en négociant des conditions de financement plus avantageuses.
Cette optimisation des liquidités améliore la rentabilité globale de l’entreprise et sa capacité à faire face aux imprévus.
Réaliser un prévisionnel financier
Le prévisionnel financier est un outil clé du cash management. Il permet :
- d'anticiper les besoins en financement ;
- d'éviter les tensions de trésorerie ;
- de planifier sereinement ses investissements.
Anticiper les besoins de financement est crucial : négocier un emprunt bancaire prend du temps et ne peut pas être fait au moment où le besoin se matérialise. Une anticipation de plusieurs semaines, voire plusieurs mois, est souvent nécessaire pour obtenir les meilleures conditions.
Grâce à des outils de simulation et à une analyse fine des flux passés, les entreprises peuvent établir des prévisions fiables sur plusieurs semaines ou mois.
Optimiser la gestion de sa trésorerie
Une gestion efficace du cash renforce l’ensemble du pilotage financier de l’entreprise.
Elle permet de :
- dialoguer plus sereinement avec les banques ;
- renforcer sa notation financière ;
- prendre des décisions stratégiques éclairées (développement, embauche, acquisition, etc.).
Bon à savoir : c’est la régularité de ce suivi, davantage que sa finesse, qui rend les arbitrages de trésorerie tenables dans le temps.
Comment mesurer son cash management ?
Le cash management se mesure avec quatre indicateurs, tous calculables à partir du bilan et du compte de résultat. Ils disent en combien de jours l’argent circule dans l’entreprise, et donc combien de trésorerie le cycle d’exploitation immobilise.
Comment calculer le BFR ?
Le besoin en fonds de roulement mesure la trésorerie immobilisée par le cycle d’exploitation. BFR = stocks + créances clients - dettes fournisseurs - dettes fiscales et sociales. Pour le rendre comparable d’une année sur l’autre, on l’exprime en jours de chiffre d’affaires : BFR en jours = (BFR / chiffre d’affaires annuel) x 365. Un BFR positif immobilise du cash, un BFR négatif en dégage, comme le détaille la fiche de définition du BFR.
Comment calculer le DSO ?
Le DSO (days sales outstanding) est le délai moyen de règlement de vos clients. DSO = (créances clients TTC / chiffre d’affaires TTC) x 365. C’est le levier de cash le plus rapide dans une PME de services, car il ne dépend ni des stocks ni des fournisseurs, à condition de suivre ses encaissements clients au quotidien.
Comment calculer le DPO ?
Le DPO (days payable outstanding) est le délai moyen auquel vous réglez vos fournisseurs. DPO = (dettes fournisseurs TTC / achats TTC) x 365. Allonger le DPO améliore la trésorerie, dans la limite des délais autorisés par le code de commerce et sans fragiliser vos fournisseurs stratégiques. La fiche complète du DPO reprend les cas particuliers de calcul.
Qu’est-ce que le cash conversion cycle ?
Le cash conversion cycle est le nombre de jours pendant lesquels la trésorerie reste immobilisée entre l’achat et l’encaissement. Cash conversion cycle = DIO + DSO - DPO, où DIO = (stock moyen / coût des marchandises vendues) x 365. Plus ce cycle est court, moins l’entreprise a besoin de financement externe pour tourner.
Un exemple chiffré
Une PME de services réalise 2 400 000 € de chiffre d’affaires TTC par an. Elle porte 400 000 € de créances clients et 150 000 € de dettes fournisseurs pour 900 000 € d’achats TTC, sans stock.
Son DSO vaut (400 000 / 2 400 000) x 365, soit 61 jours. Son DPO vaut (150 000 / 900 000) x 365, soit 61 jours également. Son cash conversion cycle ressort donc à 0 jour : ses clients la financent exactement autant qu’elle finance ses fournisseurs.
Si cette PME ramène son DSO de 61 à 45 jours, elle libère (61 - 45) x 2 400 000 / 365, soit environ 105 000 € de trésorerie. Ce gain est acquis une fois, puis se maintient tant que le nouveau délai tient.
Comment mettre en place le cash management dans une PME ?
La mise en place tient en cinq étapes, dans cet ordre. Les inverser est la première cause d’abandon au bout de trois mois.
Étape 1. Centraliser les comptes bancaires. Une vue unique de tous les comptes de l’entreprise, actualisée chaque jour. Sans cette base, tout le reste repose sur des soldes périmés.
Étape 2. Catégoriser les flux sur la base de la comptabilité. Un libellé bancaire ne dit pas la nature économique d’un mouvement. La catégorisation doit venir des écritures comptables, faute de quoi les analyses par poste de dépense sont fausses.
Étape 3. Construire un prévisionnel glissant. Un prévisionnel de trésorerie sur 12 mois couvre la saisonnalité, les échéances de TVA, les charges sociales et les remboursements d’emprunt. Un horizon de trois mois ne suffit qu’à gérer l’urgence.
Étape 4. Mesurer chaque mois l’écart entre prévu et réalisé. Un prévisionnel jamais confronté au réel devient un document de croyance. L’écart mensuel est précisément ce qui rend les prévisions suivantes plus justes.
Étape 5. Agir sur les trois leviers du BFR. Encaisser plus vite, régler au terme négocié plutôt qu’en avance, réduire le stock immobilisé. Ces trois leviers sont les seuls qui créent de la trésorerie sans emprunter.
Que dit la loi sur les délais de paiement entre professionnels ?
En France, les délais de paiement entre professionnels sont encadrés par l’article L441-10 du code de commerce. Ce cadre limite ce qu’une entreprise peut négocier, à l’achat comme à la vente.
- à défaut de mention contractuelle, le délai est de 30 jours après réception des marchandises ou exécution de la prestation ;
- le délai convenu entre les parties ne peut dépasser 60 jours après la date d’émission de la facture ;
- par dérogation, les parties peuvent retenir 45 jours fin de mois, à condition de le prévoir par contrat ;
- les pénalités de retard sont dues de plein droit, au taux de refinancement de la Banque centrale européenne majoré de 10 points, sans pouvoir être inférieures à trois fois le taux d’intérêt légal ;
- une indemnité forfaitaire pour frais de recouvrement de 40 € est due par facture en retard, en application de l’article D441-5 du code de commerce.
Des régimes dérogatoires existent selon les secteurs et la nature des produits, notamment pour le transport, les denrées périssables, les boissons alcoolisées et certaines ventes à l’export. Vérifiez le régime applicable à votre activité auprès de votre conseil juridique avant de modifier vos conditions générales de vente.
Qu’est-ce qu’un service de cash management ?
Un service de cash management désigne l’offre qu’une banque met à disposition d’une entreprise pour exécuter et centraliser ses flux : les moyens de paiement, l’accès aux comptes, la remontée des relevés et la circulation des liquidités entre entités. C’est la couche d’exécution du cash management, celle par laquelle l’argent transite réellement.
Les grandes banques françaises structurent cette offre autour de quelques briques :
- la centralisation des relevés de tous les comptes, en France et à l’étranger, sur un point d’accès unique ;
- le cash pooling, physique ou notionnel, qui fait circuler les liquidités entre les entités d’un même groupe ;
- les moyens de paiement et leurs canaux de transmission : virement SEPA, virement instantané, prélèvement, protocoles EBICS ou SWIFTNet, API bancaires ;
- les dispositifs anti-fraude, notamment la vérification des coordonnées bancaires des bénéficiaires et les listes de comptes autorisés ;
- le placement des excédents durables sur des supports de trésorerie à court terme.
Ces offres visent d’abord les groupes multi-entités et multi-banques, dont les flux transitent par plusieurs établissements et parfois plusieurs devises. Une entreprise mono-bancaire retrouve l’essentiel de ces fonctions dans son espace de banque en ligne professionnel, pour un coût très inférieur.
Quelles banques proposent un service de cash management ?
Les quatre principaux groupes bancaires français, BNP Paribas, Crédit Agricole, Société Générale et BPCE, commercialisent chacun une offre de cash management auprès de leur clientèle entreprises, sous ce nom ou sous celui de gestion des flux. Le contenu varie peu d’un établissement à l’autre : accès multi comptes, canaux de paiement, cash pooling, dispositifs anti fraude et placement des excédents. Les écarts réels tiennent à trois points, à comparer devis en main : la couverture géographique et le nombre de devises traitées, les protocoles de communication disponibles (EBICS, SWIFTNet, API bancaires) et la tarification unitaire des mouvements. Les grandes banques positionnent d’ailleurs leur offre sur la réduction du DSO et l’allongement du DPO, soit exactement les deux leviers mesurés plus haut.
Une entreprise qui renégocie ses conditions bancaires gagne à comparer trois postes précis : le coût unitaire des mouvements et des virements, les dates de valeur appliquées aux encaissements, et la commission de mouvement prélevée sur les débits. Cette dernière s’applique au total des opérations débitrices de la période, à un taux qui se situe le plus souvent entre 0,05 % et 0,10 % dans les banques traditionnelles, parfois assorti d’un minimum forfaitaire par échéance. Elle se négocie, en particulier lors de la revue annuelle des conditions.
Combien coûte la commission de mouvement à une PME ?
Reprenons la PME de services à 2 400 000 € de chiffre d’affaires TTC. Si ses décaissements annuels atteignent 2 200 000 € et que sa banque applique 0,08 % sur les mouvements débiteurs, la commission de mouvement représente environ 1 760 € par an. Ramenée à 0,04 % après négociation, elle tombe à 880 €.
Ce gain de 880 € reste modeste au regard des 105 000 € libérés en ramenant le DSO de 61 à 45 jours, ce qui indique l’ordre dans lequel traiter les deux chantiers. Les dates de valeur méritent le même examen : un encaissement crédité avec deux jours ouvrés de décalage repousse d’autant la trésorerie réellement disponible, alors que le montant encaissé reste identique. C’est une des raisons pour lesquelles le solde bancaire affiché et la trésorerie nette de l’entreprise diffèrent.
Qui porte le cash management dans une entreprise ?
Le cash management est porté par un cash manager dans les groupes qui disposent d’une équipe de trésorerie, par le directeur financier dans les entreprises de taille moyenne, et par le dirigeant lui-même dans la plupart des PME. La fonction existe dans les trois cas. Ce qui change d’une taille à l’autre, c’est le temps que quelqu’un peut lui consacrer et le niveau d’outillage qui prend le relais.
Que fait un cash manager au quotidien ?
Le cash manager suit les positions de trésorerie jour par jour et contrôle leur enregistrement comptable. Il tient la trésorerie prévisionnelle en respectant les ratios d’endettement, de solvabilité et de fonds de roulement fixés par la direction financière, gère le cash pooling entre les entités du groupe, place les excédents, recherche les solutions de financement court terme et produit un reporting quotidien des soldes. Son travail consiste pour une bonne part à rendre disponible au bon endroit un cash qui existe déjà ailleurs dans le groupe.
Combien gagne un cash manager en France ?
Les fiches métier situent la rémunération d’un cash manager autour de 35 000 € brut par an en début de carrière, puis dans une fourchette de 50 000 € à 75 000 € brut annuels avec plusieurs années d’expérience, le haut de fourchette correspondant aux groupes multi entités et multi devises. Ces montants situent le seuil à partir duquel un poste dédié se justifie : il suppose un volume de flux et un nombre de banques qui occupent une personne à temps plein.
En dessous de ce seuil, la fonction se répartit le plus souvent entre le dirigeant, qui arbitre, l’assistant de gestion ou le comptable interne, qui saisit et relance les clients, et l’expert-comptable, qui produit les états. Certaines entreprises confient la partie pilotage à un directeur financier à temps partagé, quelques jours par mois, et s’appuient sur un outil de pilotage financier pour le travail de collecte et de mise en forme entre deux points.
Quel que soit le porteur, la charge réelle tient en une routine mensuelle : rapprocher les flux bancaires de la comptabilité, mettre à jour la prévision sur douze mois, mesurer l’écart avec le mois précédent et arbitrer les décaissements de la période. Un tableau de bord financier tenu chaque mois absorbe cette routine en quelques heures, là où un suivi reconstruit de zéro à chaque fin de mois en réclame plusieurs jours.
Comment choisir sa solution de cash management ?
Le marché compte des dizaines de solutions, de l’outil léger à la plate-forme de groupe. Six critères suffisent à trancher, et chacun se vérifie en démonstration :
- l’origine de la donnée : la solution doit se connecter à votre logiciel comptable et à vos banques, et rapatrier les écritures elles-mêmes, car c’est ce qui conditionne la fiabilité de toute analyse par poste de dépense ;
- l’automatisation réelle : demandez combien de minutes par mois l’équipe consacrera au rapprochement bancaire et à la production des reportings financiers mensuels une fois l’outil en place ;
- l’horizon du prévisionnel : douze mois glissants couvrent la saisonnalité, les échéances de TVA, les charges sociales et les remboursements d’emprunt, là où trois mois servent surtout à gérer l’urgence ;
- le suivi des écarts : l’outil doit afficher chaque mois l’écart entre prévu et réalisé poste par poste, puisque c’est cet écart qui rend la prévision du mois suivant plus juste ;
- les scénarios : la capacité à décliner plusieurs hypothèses de chiffre d’affaires, de recrutement ou d’investissement, et à les comparer sur un même graphique ;
- le coût complet sur douze mois : abonnement, paramétrage initial, reprise de l’historique et temps interne de mise en route, à comparer au temps aujourd’hui passé sur le tableur.
Bon à savoir : un essai sur vos propres données en dit plus qu’une démonstration sur un jeu fictif. Demandez à charger un FEC ou trois mois de relevés réels avant de signer, c’est le test qui révèle la qualité de la catégorisation.
Quelle différence entre un service bancaire de cash management et un logiciel ?
Un service de cash management bancaire organise la circulation de l’argent : il centralise les comptes, exécute les paiements et restitue les relevés. Un logiciel de pilotage financier organise la lecture de cet argent : il rattache chaque flux à une activité et à un mois, puis projette le solde et le résultat. Les deux travaillent sur les mêmes euros, à deux étapes différentes de la chaîne.
Côté banque, l’offre couvre quatre briques. La centralisation donne un point d’accès unique aux relevés et aux positions de tous les comptes, y compris ceux des filiales à l’étranger. Les moyens de paiement couvrent le virement simple, le virement permanent et le virement de masse, où un fichier unique déclenche des centaines de règlements. Le reporting bancaire restitue les soldes et les écritures au fil de l’eau. La connectivité passe par un portail web, un échange de fichiers (EBICS, SWIFTNet, SFTP) ou une API. S’y ajoute le cash pooling pour les groupes, qui compense les excédents d’une entité avec les besoins d’une autre.
Côté logiciel, le travail commence là où la banque s’arrête. Le relevé indique qu’un virement de 18 000 € est entré le 12 du mois. Le logiciel rattache ces 18 000 € à un client, à une facture et au mois où la prestation a eu lieu, sort la TVA du résultat, puis mesure le délai réel entre l’émission de la facture et l’encaissement. C’est ce calcul qui donne le délai moyen de paiement client et qui permet de projeter la date d’entrée des factures encore ouvertes.
Un exemple chiffre l’écart. Une entreprise encaisse 60 000 € et décaisse 52 000 € sur un mois : son relevé affiche 8 000 € de solde en plus, et le service bancaire s’arrête à ce constat. Le retraitement de ces mêmes flux montre que les 60 000 € contiennent 10 000 € de TVA collectée à reverser et 12 000 € facturés pour une prestation livrée le mois suivant, tandis que les 52 000 € incluent 6 000 € de capital remboursé sur un emprunt. Le mois ressort donc à 38 000 € de produits rattachés contre 46 000 € de charges, soit un résultat de 8 000 € négatif. Le compte monte de 8 000 € pendant que l’activité en perd autant.
Les deux couches se complètent, et le besoin dépend surtout du nombre de banques. Une entreprise mono banque avec quelques dizaines de mouvements par mois tire l’essentiel de sa valeur d’un outil de lecture ; un groupe à huit banques et trois devises a d’abord besoin de la centralisation bancaire pour disposer d’une matière consolidée. Le point de bascule vers un outil dédié se lit aux mêmes signaux que le passage du tableur à un logiciel : une mise à jour repoussée, un doute sur les chiffres, une décision prise sur le seul solde du jour.
Où se situe un outil comme Heelio
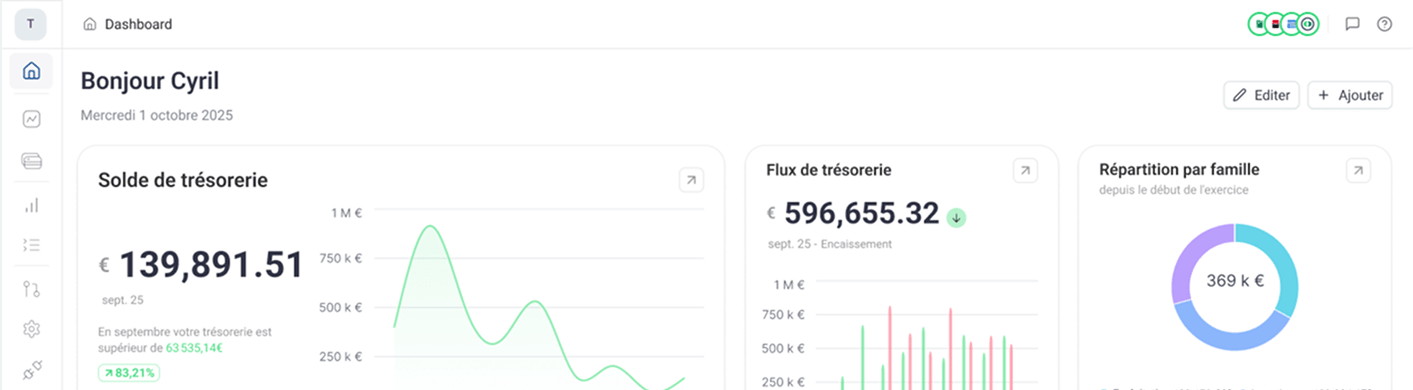
Heelio est un logiciel de pilotage financier et de trésorerie. La plateforme part de ce que l’entreprise possède déjà, comptabilité connectée ou FEC, flux bancaires, ou simplement les factures, puis retraite ces données pour en tirer une lecture de gestion mois par mois.
Nos principales fonctionnalités :
- suivi combiné de la trésorerie et du résultat pour un pilotage global ;
- prévisionnel intelligent généré automatiquement à partir de votre comptabilité ;
- synchronisation automatique avec votre logiciel comptable et vos banques, sans reconnexion manuelle ;
- catégorisation fiable des flux, basée sur votre comptabilité réelle ;
- dashboard complet et personnalisable pour suivre vos KPIs (CA, marge, cash, EBITDA, etc.) ;
- accompagnement humain par des experts financiers.
Avec Heelio, le dirigeant dispose chaque mois d’une lecture de son résultat et de sa trésorerie appuyée sur ses écritures réelles.
Le retraitement sort du résultat la TVA, le capital remboursé des emprunts et les investissements, puis rattache charges et produits au mois où l’activité a eu lieu. L’utilisateur ajoute ensuite ses propres ajustements, FNP, FAE, CCA, PCA ou changement de mois d’affectation, et le résultat comme la prévision se recalculent aussitôt, déclinables en plusieurs scénarios. La consolidation proposée est une consolidation de gestion.
Heelio laisse à l’expert-comptable la production des comptes annuels et le conseil fiscal, au logiciel comptable la tenue des écritures, et à un outil dédié la consolidation statutaire. La consolidation proposée ici est une consolidation de gestion, faite pour piloter un groupe au mois. Le détail des formules figure sur la page tarifs de la plateforme.
En savoir plus sur le cash management
Pourquoi viser des flux de trésorerie positifs ?
Des flux de trésorerie positifs signifient que l’entreprise encaisse plus qu’elle ne décaisse sur la période. Cela lui permet de :
- assurer son fonctionnement quotidien sans stress financier ;
- saisir des opportunités d’investissement ;
- améliorer sa relation avec les partenaires bancaires ;
- renforcer sa résilience face aux imprévus.
Mesuré après paiement des investissements, ce solde porte un nom précis : le free cash flow, soit la trésorerie qui reste disponible une fois l’activité financée et les investissements payés.
Comment améliorer ses flux de trésorerie ?
Plusieurs leviers existent pour améliorer les flux de trésorerie d’une entreprise :
- réduire les délais de paiement clients (relances, escomptes) ;
- optimiser la gestion des stocks ;
- négocier des délais fournisseurs plus longs ;
- automatiser la gestion des flux pour mieux les anticiper ;
- limiter les dépenses non stratégiques.
Ces leviers agissent tous sur la même grandeur, le nombre de jours pendant lesquels la trésorerie reste immobilisée, que mesure le cycle de conversion du cash.
Qu’est-ce que le cash pooling ?
Le cash pooling est une technique de centralisation des trésoreries de plusieurs entités d’un même groupe. Il permet de :
- optimiser les placements et financements à l’échelle du groupe ;
- réduire le poids des frais bancaires ;
- mieux répartir les excédents et les besoins de liquidité.
Il existe deux types de cash pooling : physique (regroupement effectif des fonds) et notionnel (compensation comptable des soldes).
Quelle différence entre cash management et comptabilité ?
La comptabilité raisonne en droits constatés : une facture émise est enregistrée en produit le jour de son émission, même si elle ne sera encaissée que 60 jours plus tard. Le cash management raisonne en encaissements et décaissements réels, à la date où l’argent bouge sur le compte. Une entreprise peut donc afficher un résultat comptable positif et se retrouver en cessation de paiements. Les deux lectures sont nécessaires et ne se remplacent pas.
Pour un dirigeant de PME, quels sont les bons réflexes à adopter en termes de cash management ?
Au-delà des outils et des tableaux de bord, certaines pratiques opérationnelles permettent de sécuriser et d'optimiser la gestion de trésorerie au quotidien :
Mettre en place des règles de validation des paiements : instaurer un double niveau de validation (CEO et/ou DAF) pour les paiements au-delà d'un certain montant permet de garder le contrôle sur les flux sortants, d'éviter la fraude et de prévenir les doubles paiements.
D'autres bonnes pratiques incluent :
- automatiser les relances clients pour réduire les délais de paiement ;
- suivre régulièrement les écarts entre prévisionnel et réalisé ;
- maintenir une vision claire des engagements à venir (charges fixes, investissements, remboursements) ;
- dialoguer régulièrement avec sa banque, même en période de trésorerie positive.
Appliqués ensemble, ces réflexes ramènent la surveillance de la trésorerie à une routine hebdomadaire d’une heure, là où un suivi reconstruit en fin de mois en réclame une journée entière.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.