Reporting financier : un outil essentiel pour piloter votre performance

Par L'équipe Heelio · Relu par Cyril Coulange le 7 octobre 2026
Publié le · Mis à jour le
 PME10 min

Ce qu'il faut retenir
- Le reporting financier, c’est le document mensuel qui rassemble le chiffre d’affaires, la marge, la trésorerie et le besoin en fonds de roulement d’une entreprise, comparés au budget et commentés.
- Sept indicateurs couvrent le besoin d’une PME : marge brute, taux de marge, excédent brut d’exploitation, besoin en fonds de roulement, DSO, taux d’endettement et trésorerie nette.
- Le document se produit en six étapes, à date fixe entre le 5 et le 15 du mois suivant, et le commentaire des écarts pèse autant que les chiffres eux-mêmes.
Reporting financier : un outil essentiel pour piloter votre performance
Le reporting financier, c’est le fait de rassembler à intervalle régulier les chiffres clés d’une entreprise (chiffre d’affaires, marge, trésorerie, besoin en fonds de roulement) dans un document unique qui dit où en est l’activité et ce qu’il faut décider. Concrètement, c’est un document mensuel de quelques pages, produit entre le 5 et le 15 du mois suivant, qui compare le réalisé au budget et explique les écarts. Il traduit la comptabilité en décisions de gestion.
Cet article donne la définition de référence, la différence exacte avec la comptabilité, les 7 indicateurs à intégrer avec leurs formules de calcul, un exemple chiffré en euros sur une PME de 1,2 million d’euros de chiffre d’affaires, et la méthode en 6 étapes pour produire le vôtre.
Qu’est-ce qu’un reporting financier ?
Le reporting financier désigne l’ensemble des processus permettant de collecter, structurer, analyser et présenter à intervalle régulier les données financières d’une entreprise, afin d’en donner une lecture immédiatement utilisable pour décider. Il se distingue d’un simple export comptable par trois éléments : une périodicité fixe, une comparaison au budget ou à la période précédente, et un commentaire de gestion qui explique les écarts.
Il s’appuie sur des indicateurs clés de performance (KPI) et des états comptables pour offrir une lecture claire de la situation économique de l’entreprise.
Plus qu’un simple état des comptes, le reporting financier a pour objectif de fournir des rapports réguliers, fiables et intelligibles aux dirigeants, aux équipes financières, mais aussi aux investisseurs et partenaires externes.
Bon à savoir : Le reporting financier permet de suivre l’évolution des résultats, de comparer la réalité aux objectifs budgétés et d’anticiper les dérives éventuelles.
Quelle différence entre reporting financier et comptabilité ?
La comptabilité répond à une obligation légale : elle enregistre les opérations passées selon des règles normées, et son destinataire final est l’administration fiscale. Le reporting financier répond à un besoin de pilotage : il reprend ces mêmes chiffres, les met en perspective et les commente pour un dirigeant, un actionnaire ou un banquier.
Trois différences pratiques séparent les deux :
- l’échéance : la comptabilité est souvent arrêtée une fois par an, le reporting financier est produit chaque mois ;
- le contenu : la comptabilité donne des soldes de comptes, le reporting ajoute des indicateurs de gestion (marge brute, excédent brut d’exploitation, besoin en fonds de roulement) et une comparaison entre le budget et le réel ;
- l’usage : la comptabilité sert à établir les comptes et à les faire réviser, le reporting sert à trancher sur un recrutement, un investissement ou une hausse de prix.
Les deux fonctionnent ensemble. Un reporting financier fiable s’appuie toujours sur des écritures comptables propres, et savoir lire un compte de résultat simplement reste le prérequis pour interpréter le reporting qui en découle.
Quels sont les différents types de reporting financier ?
On distingue généralement cinq familles de reporting. Elles sont souvent produites par la même personne, mais elles ne répondent pas aux mêmes questions :
- le reporting comptable, qui restitue les soldes bruts issus du grand livre et de la balance ;
- le reporting de gestion, qui traduit ces soldes en marge, en excédent brut d’exploitation et en rentabilité par activité ;
- le reporting budgétaire, qui compare systématiquement le réalisé aux prévisions retenues en début d’exercice ;
- le reporting de trésorerie, qui suit les encaissements et décaissements réels ainsi que la position bancaire ;
- le reporting stratégique, destiné aux investisseurs et aux banques, qui replace la performance dans une trajectoire à plusieurs années.
Dans une PME, ces cinq briques tiennent dans un même document mensuel. La difficulté tient à leur réconciliation, en particulier entre le résultat comptable et les flux financiers réellement encaissés, qui ne coïncident jamais exactement sur un mois donné.
Pourquoi faire un reporting financier dans son entreprise ?
Une gestion financière performante
Le reporting financier est le socle d’une gestion d’entreprise structurée. En fournissant une vision précise et actualisée de la trésorerie, des marges, des charges ou encore des créances clients, il facilite le pilotage de la performance financière au quotidien.
En effet, les données issues du reporting financier permettent de :
- détecter les signaux faibles ;
- suivre les évolutions de coûts ;
- identifier les activités les plus rentables.
Ainsi, il devient plus simple d’optimiser les ressources et de mettre en place des plans d’action correctifs.
De meilleures simulations budgétaires
Disposer d’un historique de données financières consolidées permet de réaliser des prévisions budgétaires fiables. Grâce au reporting, les équipes peuvent :
- simuler plusieurs scénarios ;
- comparer les hypothèses ;
- construire un budget mieux aligné avec la réalité économique.
Ce processus de planification financière facilite également la gestion des risques, en anticipant les impacts potentiels des décisions prises (investissements, recrutements, réductions des coûts, etc.).
Une aide à la prise de décisions stratégiques
Le reporting financier s’adresse autant au dirigeant qu’au directeur financier ou à l’expert-comptable. Il est d’abord un outil d’aide à la décision pour les dirigeants. En apportant une vision claire des résultats, il leur permet de trancher sur des sujets clés (développement de nouveaux marchés, lancement de produits, levée de fonds par exemple).
Par ailleurs, le reporting financier joue un rôle essentiel en matière de communication financière. Il est un levier de transparence et de confiance vis-à-vis des investisseurs, actionnaires et partenaires bancaires.
Quels indicateurs doit comporter un reporting financier ?
Un reporting financier efficace repose sur des indicateurs clés de performance adaptés à la nature de l’activité et aux objectifs de l’entreprise.
Parmi les principaux indicateurs à suivre, on retrouve :
- le chiffre d’affaires, élément de base du suivi commercial et financier ;
- le résultat net et l’excédent brut d’exploitation (EBE), deux indicateurs de rentabilité ;
- la trésorerie disponible pour mesurer la capacité de l’entreprise à faire face à ses engagements ;
- le besoin en fonds de roulement (BFR), un indicateur de la santé financière à court terme ;
- la marge brute et la marge nette pour analyser la rentabilité des ventes ;
- le taux d’endettement afin d’évaluer le niveau de risque financier ;
- les créances clients et dettes fournisseurs, pour surveiller la gestion du poste client et des délais de paiement.
Bon à savoir : le choix des indicateurs dépend du métier autant que de la taille. Une entreprise de négoce surveille d’abord le taux de marge brute et la rotation de ses stocks, une société de services suit son taux d’occupation et son taux journalier moyen.
Comment calculer les indicateurs d’un reporting financier ?
Un reporting n’a de valeur que si chacun comprend d’où sort le chiffre. Voici les formules à retenir pour les indicateurs cités plus haut :
- marge brute = chiffre d’affaires moins coût d’achat des marchandises et matières consommées ;
- taux de marge brute = marge brute divisée par le chiffre d’affaires, exprimé en pourcentage ;
- excédent brut d’exploitation = valeur ajoutée plus subventions d’exploitation moins impôts et taxes moins charges de personnel ;
- besoin en fonds de roulement = stocks plus créances clients moins dettes fournisseurs ;
- délai moyen de règlement client (DSO) = créances clients divisées par le chiffre d’affaires TTC, multiplié par le nombre de jours de la période ;
- taux d’endettement = dettes financières divisées par les capitaux propres ;
- trésorerie nette = fonds de roulement moins besoin en fonds de roulement.
Deux de ces formules se lisent ensemble. Un fonds de roulement supérieur au besoin en fonds de roulement donne une trésorerie nette positive, et l’écart entre les deux mesure la marge de manœuvre dont l’entreprise dispose réellement sur le mois.
Le DSO mérite une attention particulière. En France, le délai de paiement convenu entre professionnels ne peut pas dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois par dérogation contractuelle (article L441-10 du Code de commerce). Un DSO durablement supérieur à ce plafond ne dit pas seulement que les clients paient lentement : il signale que les délais contractuels eux-mêmes ne sont pas respectés.
Ces formules ne demandent aucun outil sophistiqué. Ce qui coûte du temps, c’est de retrouver chaque mois des données propres pour les alimenter, en particulier pour calculer sa marge sans se tromper.
Que contient un reporting financier mensuel ?
Un reporting financier mensuel de PME tient en cinq pages, toujours dans le même ordre. Cette structure stable est ce qui rend deux mois comparables, sans avoir à réapprendre à lire le document à chaque édition.
- Page 1, la synthèse : chiffre d’affaires, marge brute, excédent brut d’exploitation et trésorerie du mois, chacun face à son budget, suivis de cinq lignes de commentaire.
- Page 2, l’activité : le chiffre d’affaires détaillé par offre, par client ou par site, avec le cumul depuis le début de l’exercice.
- Page 3, la rentabilité : le compte de résultat de gestion du mois, charges et produits rattachés au mois où l’activité a eu lieu.
- Page 4, la trésorerie : position bancaire d’ouverture et de clôture, encaissements et décaissements du mois, échéances des trente prochains jours.
- Page 5, le poste client : les créances par ancienneté, le DSO du mois et la liste des retards de plus de trente jours.
Une sixième page se justifie dès que l’activité devient saisonnière ou capitalistique : le suivi du besoin en fonds de roulement et des investissements engagés. En dessous d’un million d’euros de chiffre d’affaires, les cinq premières pages couvrent l’essentiel.
Qui produit ce document ? Dans une entreprise de moins de cinquante salariés, le dirigeant ou le responsable administratif et financier s’en charge, à partir des écritures fournies par le cabinet comptable. La mission du cabinet porte sur les comptes annuels et les déclarations fiscales, le reporting de gestion relève donc de l’entreprise elle-même.
Le passage du solde comptable à l’indicateur de pilotage relève de la comptabilité de gestion, qui rattache chaque charge au mois où elle a été consommée plutôt qu’au mois où la facture est arrivée.
À quoi ressemble un reporting financier ? Un exemple chiffré
Prenons une PME de services qui réalise 1 200 000 euros de chiffre d’affaires annuel, soit 100 000 euros par mois en moyenne. Voici son reporting du mois de mars, comparé au budget.
- chiffre d’affaires : 112 000 euros réalisés contre 100 000 euros budgétés, soit 12 pour cent d’avance ;
- coût des prestations : 71 700 euros, soit une marge brute de 40 300 euros et un taux de marge de 36 pour cent, contre 40 pour cent budgétés ;
- charges de structure : 28 000 euros, conformes au budget ;
- excédent brut d’exploitation : 12 300 euros, contre 12 000 euros budgétés ;
- créances clients au 31 mars : 256 000 euros, en hausse de 21 000 euros sur le mois, soit environ 65 jours de chiffre d’affaires TTC ;
- trésorerie au 31 mars : 41 000 euros, en baisse de 9 000 euros sur le mois.
Le commentaire compte ici davantage que les chiffres. L’activité dépasse le budget de 12 pour cent et l’excédent brut d’exploitation ressort à 12 300 euros, pourtant la trésorerie perd 9 000 euros sur le mois. L’explication tient en une ligne : les créances clients ont augmenté de 21 000 euros. L’entreprise vend plus, donc elle finance davantage de délai de paiement. Un excédent de 12 300 euros absorbé par 21 000 euros de créances supplémentaires donne bien une trésorerie en recul. Deuxième signal à ne pas laisser passer : le taux de marge perd 4 points, ce qui appelle une vérification des prix ou des coûts dès le mois suivant.
Sans ce reporting, le dirigeant aurait retenu un bon mois commercial et découvert la tension de trésorerie deux mois plus tard, au moment de payer les charges sociales.
Comment faire un reporting financier en 6 étapes ?
Produire un reporting financier mensuel tient en six étapes, à répéter à date fixe :
- 1. Fixer la date de sortie. Un reporting disponible le 10 du mois suivant vaut mieux qu’un reporting parfait le 30.
- 2. Figer le périmètre. Une entité, une période, une liste d’indicateurs qui ne change pas d’un mois sur l’autre. Sans stabilité, aucune comparaison n’est possible.
- 3. Récupérer les données à la source. Les écritures comptables pour le résultat, les relevés bancaires pour la trésorerie, avec une règle de rapprochement claire entre les deux.
- 4. Calculer les indicateurs. Les sept formules listées plus haut couvrent l’essentiel du besoin d’une PME.
- 5. Comparer. Le réalisé contre le budget, et le mois N contre le mois N-1. Un chiffre isolé n’a aucune valeur de pilotage.
- 6. Commenter. Trois à cinq lignes qui expliquent les écarts et nomment les décisions à prendre. C’est la seule partie que personne ne peut automatiser à votre place.
L’étape 5 est celle que la plupart des PME sautent, faute de budget formalisé. C’est pourtant elle qui transforme un état des comptes en outil de décision, comme le montre la comparaison entre le réel et le prévisionnel.
À quelle fréquence produire un reporting financier ?
Le rythme mensuel est la norme dans une PME. Il est assez court pour corriger une dérive avant qu’elle ne coûte cher, et assez espacé pour rester tenable dans la durée. Le reporting du mois M est généralement attendu entre le 5 et le 15 du mois suivant.
Deux situations appellent un rythme différent. Une entreprise en tension de trésorerie ou en forte croissance gagne à suivre sa position bancaire chaque semaine, sans pour autant reconstituer un compte de résultat complet. À l’inverse, les indicateurs structurels comme le taux d’endettement se lisent utilement au trimestre : les regarder tous les mois n’apporte rien.
Dans tous les cas, le reporting mensuel regarde le passé proche. Il se complète d’un prévisionnel de trésorerie sur 12 mois qui, lui, regarde devant. Les deux documents répondent à des questions distinctes et ne se remplacent pas.
À qui s’adresse un reporting financier ?
Un même mois de chiffres donne plusieurs documents différents selon la personne qui le lit. Le dirigeant cherche la décision du mois, le banquier la capacité de remboursement, l’investisseur la trajectoire. Fixer le destinataire avant de construire le document est ce qui lui donne une chance d’être lu jusqu’au bout.
Cinq lecteurs se partagent le reporting d’une entreprise, chacun avec son rythme et son niveau de détail :
- le dirigeant et son équipe de direction, chaque mois : la synthèse à quatre indicateurs, l’écart au budget et les décisions à prendre dans les trente jours ;
- le banquier, à chaque échéance de suivi prévue au contrat : la trésorerie, l’endettement et les ratios financiers inscrits dans le prêt ;
- l’investisseur ou l’actionnaire minoritaire, au mois ou au trimestre selon le pacte : la croissance, la marge et la consommation de trésorerie, face à la trajectoire annoncée ;
- le conseil d’administration ou le comité stratégique, au trimestre : les grandes masses et les arbitrages d’allocation, sans le détail opérationnel ;
- l’administration et les tiers, à l’année : les comptes annuels établis avec le cabinet comptable, qui suivent leurs propres règles et leur propre calendrier.
Le dirigeant est le seul lecteur qui agit dans le mois, et c’est donc pour lui que le document se conçoit en premier. Sa page de tête reprend exactement les lignes du tableau de bord financier à suivre chaque mois, ce qui lui évite de rechercher l’information d’une édition à l’autre.
Le cas du banquier impose un format, parce que le contrat de prêt fixe souvent des ratios à respecter. L’un des plus courants plafonne la dette nette à trois fois l’excédent brut d’exploitation, mesuré avant amortissements. Sur une entreprise qui dégage 150 000 euros d’excédent brut d’exploitation, le plafond se situe à 450 000 euros de dette nette : à 480 000 euros, le seuil est franchi et la renégociation s’engage en position de faiblesse. Calculer ce ratio chaque mois, à côté du résultat, ramène l’échéance de suivi à une formalité.
Dans une PME, un seul document sert ces cinq lecteurs, à condition d’en figer le socle et de n’en réécrire que la page de tête. Les quatre pages de détail restent identiques d’un destinataire à l’autre, la synthèse est rédigée pour celui qui la reçoit. C’est aussi ce qui rend possible d’automatiser la production du reporting mensuel : seule la partie commentée demande encore du temps humain.
Comment produire un reporting financier consolidé pour plusieurs entités ?
Un reporting financier consolidé rassemble les chiffres de plusieurs sociétés d’un même groupe dans un document unique, après élimination des opérations qu’elles réalisent entre elles. C’est le document que réclament un dirigeant de groupe, un associé de holding ou un banquier qui finance l’ensemble, et sa production mensuelle tient en quatre étapes.
Deux logiques portent le même mot, et les confondre coûte cher. La consolidation statutaire répond à une obligation légale, déclenchée par le niveau de contrôle exercé et par des seuils de taille, et elle applique les méthodes du référentiel retenu : intégration globale en cas de contrôle exclusif, intégration proportionnelle en cas de contrôle conjoint, mise en équivalence en cas d’influence notable. La consolidation de gestion poursuit un objectif de pilotage : elle sort chaque mois, retient le périmètre utile au dirigeant et repose sur des conventions internes écrites.
Les quatre étapes se répètent à l’identique chaque mois :
- 1. Fixer le périmètre. La liste des sociétés retenues, arrêtée une fois pour l’exercice, avec le pourcentage de détention de chacune et sa date d’entrée dans le groupe.
- 2. Homogénéiser les comptes. Le même plan de comptes de gestion et les mêmes règles de rattachement dans toutes les entités. Une filiale qui classe ses frais de livraison en achats quand une autre les porte en charges externes rend l’addition trompeuse.
- 3. Éliminer les opérations internes. Facturations entre sociétés, prestations de la holding, intérêts sur comptes courants d’associés, dividendes remontés, marges sur stocks cédés d’une filiale à l’autre.
- 4. Agréger et commenter. L’addition des comptes retraités, puis la lecture des écarts entité par entité, parce qu’un résultat de groupe satisfaisant masque souvent une filiale en perte.
Prenons un exemple illustratif. Une holding détient deux filiales. La filiale A réalise 800 000 euros de chiffre d’affaires sur l’exercice, la filiale B 500 000 euros, et la holding facture à chacune 60 000 euros de prestations de direction, soit 120 000 euros au total. L’addition brute affiche 1 420 000 euros de chiffre d’affaires consolidé. Après élimination des 120 000 euros de prestations internes, le chiffre d’affaires consolidé ressort à 1 300 000 euros, un peu plus de 8 pour cent en dessous du total brut. La marge consolidée reste inchangée : les 120 000 euros disparaissent symétriquement, du produit chez la holding et de la charge chez les filiales. Le piège consiste à présenter les 1 420 000 euros à un banquier, qui retrouvera l’écart et doutera ensuite du reste du document.
Les flux à éliminer se repèrent rarement du premier coup. Une prestation de siège refacturée au trimestre, un compte courant d’associé mouvementé en fin d’exercice, un stock vendu entre filiales : chaque cas exige une convention écrite, tenue d’un mois sur l’autre pour que la série reste comparable. La méthode détaillée pour éliminer les flux intra-groupe d’une holding reprend ces situations une par une.
Le cas le plus courant tient à l’outillage : deux filiales, deux logiciels comptables, deux plans de comptes. La vue groupe se construit alors sur une couche de gestion posée au-dessus des comptabilités existantes, ce qui évite de migrer toutes les entités sur un même outil. C’est la démarche suivie pour consolider plusieurs établissements sans ERP.
Un mot de prudence sur ce terrain. Les règles de consolidation statutaire, les seuils qui la déclenchent et le traitement fiscal des flux intra-groupe relèvent du référentiel comptable applicable et du droit fiscal : ils s’apprécient avec votre expert-comptable et, le cas échéant, avec votre conseil fiscal. Le reporting consolidé de gestion décrit ici sert le pilotage mensuel et ne tient pas lieu de comptes consolidés.
Quelles erreurs rendent un reporting financier inutilisable ?
Quatre défauts expliquent la plupart des reportings abandonnés en cours d’année :
- le périmètre qui bouge : un indicateur ajouté, retiré ou recalculé autrement d’un mois sur l’autre rend la série illisible et annule toute comparaison ;
- le délai de sortie : un document publié le 30 du mois suivant arrive après les décisions qu’il devait éclairer ;
- le détail excessif : trente lignes de charges sur la page de synthèse noient les trois chiffres qui déclenchent une action ;
- l’absence de commentaire : des chiffres livrés sans explication des écarts laissent chaque lecteur en tirer sa propre conclusion.
Le délai se chiffre. L’activité d’un mois se concentre en moyenne autour du quinzième jour. Un reporting sorti le 25 du mois suivant porte donc sur une activité vieille de quarante jours en moyenne. Ramener la sortie au 10 réduit cet écart à vingt-cinq jours, et laisse surtout le mois en cours encore corrigeable : une relance client lancée le 10 produit un encaissement avant la fin du mois, la même relance lancée le 25 décale cet encaissement au mois suivant.
Quels outils de reporting financier utiliser ?
La qualité d’un reporting financier repose en grande partie sur les outils utilisés pour collecter, traiter et présenter les données financières. Voici un panorama des principales solutions disponibles.
Excel
Outil historique encore largement utilisé, Excel reste une solution accessible pour les petites entreprises. Il permet de construire des tableaux de bord sur mesure, avec des formules personnalisées, des graphiques et des filtres dynamiques.
Cependant, Excel atteint rapidement ses limites :
- risque d’erreurs humaines ;
- absence de mises à jour automatiques ;
- collaboration complexe.
Bon à savoir : À mesure que l’entreprise grandit, une solution plus robuste devient indispensable.
Les solutions ERP
Les ERP (Enterprise Resource Planning) sont des logiciels intégrés qui centralisent l’ensemble des processus de gestion d’une entreprise (comptabilité, facturation, stocks, ressources humaines, etc.).
Ils intègrent souvent des modules de reporting financier automatisés et connectés en temps réel aux données de l’entreprise.
Fiabilité des données, automatisation, gain de temps : leurs avantages sont nombreux. Mais attention à leur coût élevé et à leur complexité de mise en œuvre, qui les rend moins adaptés aux TPE.
Les logiciels de gestion financière
De plus en plus d’entreprises optent pour des logiciels de gestion financière spécialisés. Plus flexibles que les ERP et plus puissants qu’Excel, ces outils permettent de :
- structurer les reportings financiers ;
- suivre les principaux KPIs ;
- générer des tableaux de bord visuels ;
- automatiser l’envoi de rapports.
Certains logiciels, comme Heelio, ajoutent une couche de retraitement des données comptables : les écritures sont rattachées au mois où l’activité a eu lieu, la TVA et le capital remboursé des emprunts sortent du résultat, et l’utilisateur pose ses propres ajustements, qui recalculent aussitôt le résultat et la prévision.
Le choix se joue sur quelques critères simples. La grille de notation sur 20 proposée pour choisir un outil de pilotage financier permet de comparer deux solutions sans se perdre dans les catalogues de fonctionnalités.
Pourquoi utiliser Heelio pour ses reportings financiers ?
Chez Heelio, nous partons d’un principe : un reporting financier doit rester lisible par un dirigeant qui vient d’un autre métier que la finance. L’outil part de ce que l’entreprise a déjà, une comptabilité connectée ou un FEC, des flux bancaires, ou simplement les factures, et il retraite ces données pour en sortir un résultat de gestion. La TVA, le capital remboursé des emprunts et les investissements sortent du résultat, et chaque charge comme chaque produit est rattaché au mois où l’activité a eu lieu.
Avec Heelio, vous bénéficiez de nombreuses fonctionnalités :
- une vision financière complète et cohérente grâce au pilotage simultané de la trésorerie et du compte de résultat ;
- une catégorisation des transactions fiable, basée directement sur la comptabilité pour éliminer les erreurs manuelles ;
- une reconstitution intelligente du compte de résultat, même sans comptabilité mensuelle à jour ;
- un prévisionnel généré à partir de vos données comptables, déclinable en plusieurs scénarios ;
- vos propres ajustements (factures non parvenues, factures à établir, charges et produits constatés d’avance, mois d’affectation) qui recalculent aussitôt le résultat et la prévision ;
- une intégration bancaire plug & play via API avec votre logiciel comptable ;
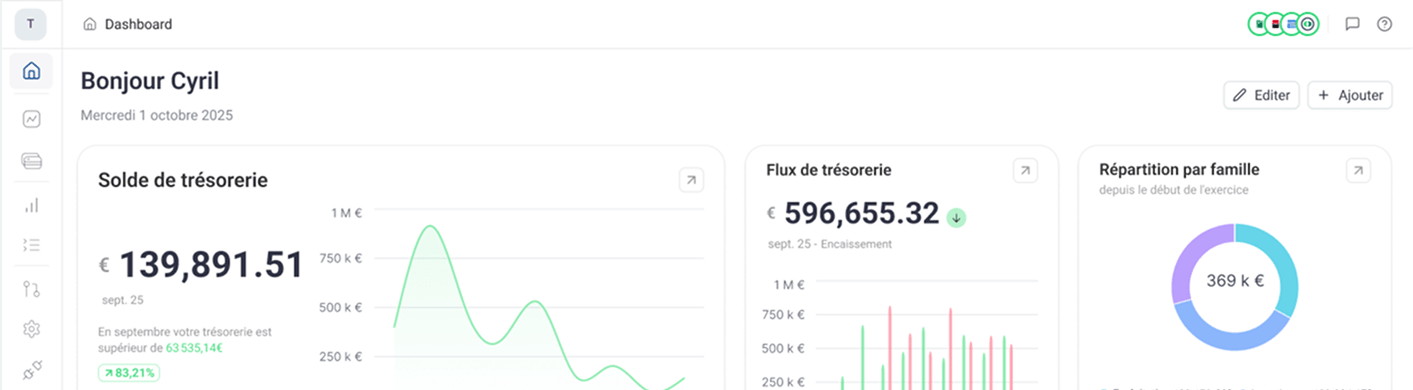
- un tableau de bord clair et personnalisable comprenant les principaux KPIs ;
- un accompagnement humain expert, assuré par des professionnels cumulant 30 ans d’expérience en finance.
L’objectif tient en une phrase : que le reporting du mois soit disponible avant que la décision ne se prenne. Heelio en fait un véritable levier de performance en ramenant la production du document à quelques minutes, le temps gagné allant à sa lecture et aux arbitrages qu’il appelle.
Soyons clairs sur le périmètre. Heelio ne remplace ni votre expert-comptable, ni votre logiciel comptable, ni une consolidation statutaire, ni le conseil fiscal ou juridique. L’outil part de vos écritures et de vos flux bancaires pour produire le reporting mensuel et le prévisionnel, et pour rendre les écarts lisibles sans retraitement manuel. La production des comptes, l’arrêté annuel et l’interprétation réglementaire restent du ressort de votre cabinet.
Si vous souhaitez voir ce que cela donne sur vos propres chiffres, le détail des offres et des tarifs est en accès libre.
En savoir plus sur le reporting financier
Quels sont les états financiers d'une entreprise ?
Les principaux états financiers d’une entreprise sont :
- le bilan, qui est une photographie du patrimoine de l’entreprise à un instant T ;
- le compte de résultat, qui est un récapitulatif des produits et charges sur une période donnée ;
- l’annexe, un document complémentaire qui explique certains postes du bilan et du compte de résultat.
Un tableau des flux de trésorerie peut aussi être inclus pour suivre les entrées et sorties de cash.
Ces documents sont essentiels pour établir un reporting financier fiable.
Quel est le meilleur outil de reporting financier ?
Le meilleur outil de reporting financier dépend de la taille de votre entreprise, de vos besoins en analyse et du niveau d’automatisation recherché. Un tableur convient tant qu’une seule personne produit le document et qu’il n’y a qu’une entité à suivre. Un logiciel de pilotage financier devient rentable dès que le reporting mobilise plus d’une demi-journée par mois, ou dès qu’il faut consolider plusieurs entités en gestion.
Que sont les IFRS ?
Les IFRS (International Financial Reporting Standards) sont des normes comptables internationales, adoptées par de nombreux pays pour harmoniser la présentation des états financiers des entreprises.
Elles sont particulièrement utilisées par les sociétés cotées, afin de faciliter la comparaison entre les entreprises à l’échelle internationale.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.