Tout savoir sur les flux financiers

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 PME8 min

Ce qu'il faut retenir
- Les flux financiers représentent tous les mouvements d'argent réels (entrées et sorties) d'une entreprise, distincts des flux comptables, et sont essentiels pour piloter la trésorerie et éviter les tensions de liquidité
- Trois catégories de flux à distinguer : les flux d'exploitation (activité courante : clients, fournisseurs, salaires), les flux d'investissement (achats/ventes d'actifs) et les flux de financement (emprunts, capital, dividendes)
- Une bonne gestion repose sur trois piliers : la visibilité (suivi centralisé et actualisé), l'anticipation (budget de trésorerie, prévision des échéances) et l'optimisation (réduction des délais clients, négociation fournisseurs, maîtrise du BFR)
- Les indicateurs clés pour l'analyse incluent le tableau de flux de trésorerie, la capacité d'autofinancement (CAF), le free cash flow et le besoin en fonds de roulement (BFR) qui mesurent la santé financière réelle de l'entreprise
Tout savoir sur les flux financiers
Un flux financier, c'est tout mouvement d'argent qui entre ou qui sort réellement de l'entreprise : un encaissement client, un règlement fournisseur, un achat de matériel, le déblocage d'un emprunt. On les classe en trois familles : les flux d'exploitation, les flux d'investissement et les flux de financement. Leur somme donne la variation de trésorerie de la période.
C'est toute la différence avec le compte de résultat : une entreprise peut afficher un bénéfice et voir sa trésorerie baisser, parce que le résultat enregistre des factures quand les flux enregistrent des paiements. Cet article détaille la définition, les trois types de flux, les formules de calcul de la CAF, du BFR et du free cash flow, un exemple chiffré et la méthode pour construire son tableau de flux.
Que sont les flux financiers ?
Flux financiers : définition
Un flux financier désigne tout mouvement d’argent entrant ou sortant d’une entreprise. Il peut s’agir :
- d’un paiement reçu d’un client ;
- du règlement d’une facture à un fournisseur ;
- d’un investissement matériel ;
- d’un financement bancaire.
Ces flux reflètent donc les opérations réelles ayant un impact sur la trésorerie de l’organisation.
Ils ne doivent pas être confondus avec les flux comptables (écritures liées aux opérations), ni avec les flux physiques (comme les entrées/sorties de marchandises).
Les flux financiers traduisent uniquement la circulation monétaire effective, ce qui les rend essentiels dans la gestion de la liquidité et la planification des besoins en financement.
Quelle est l’importance des flux financiers pour l’entreprise ?
Maîtriser ses flux financiers, c’est assurer une vision claire de la santé de l’entreprise. Un solde de trésorerie positif ne garantit pas nécessairement une rentabilité, mais permet d’honorer ses engagements à court terme.
À l’inverse, des flux mal équilibrés peuvent conduire à un manque de liquidité, voire à des difficultés de paiement, même si les résultats comptables sont bons.
En clair, les flux financiers sont au cœur de la gestion de trésorerie, de la stratégie d’investissement, du financement de l’exploitation et de la prise de décisions.
Leur analyse permet :
- d’anticiper les tensions de trésorerie ;
- de sécuriser les marges ;
- de mieux dialoguer avec les partenaires financiers ;
- d’optimiser les cycles d’exploitation.
Qu'est-ce qu'un flux bancaire et en quoi diffère-t-il d'un flux financier ?
Un flux bancaire est un mouvement d'argent inscrit sur un compte bancaire à une date de valeur, tel que le relevé le présente : un virement reçu, un prélèvement, une commission, l'échéance d'un emprunt. Le flux financier désigne le même mouvement vu depuis l'entreprise, qu'il transite par ce compte ou par un autre moyen de règlement.
Les deux notions se recouvrent largement, et l'écart entre elles se joue sur trois points précis : la date retenue, le périmètre couvert et le niveau de détail. Cet écart explique à lui seul pourquoi le solde affiché par la banque et la trésorerie nette de l'entreprise diffèrent presque toujours.
- La date. Le relevé retient la date de valeur, c'est-à-dire le jour où la banque crédite ou débite réellement le compte. Un chèque remis le 30 juin et encaissé le 3 juillet appartient au flux bancaire de juillet, alors que l'activité qui l'a produit relève de juin.
- Le périmètre. Un compte bancaire enregistre les règlements qui l'ont traversé. Les flux financiers de l'entreprise englobent en plus les mouvements passés par un second compte, une carte à débit différé, un terminal de paiement ou une compensation entre sociétés d'un même groupe.
- Le niveau de détail. Un libellé de relevé agrège souvent plusieurs opérations : une remise de chèques, un lot de prélèvements, le versement d'une plateforme d'encaissement net de ses commissions. Le flux financier correspondant se décompose facture par facture.
Un exemple chiffré : une facture de 12 000 euros et ses flux
Prenons une facture de vente de 12 000 euros TTC, dont 2 000 euros de TVA, émise le 5 mars et réglée par virement le 28 avril, avec 8 euros de frais bancaires sur l'opération. Les montants sont illustratifs, et l'enchaînement des dates est celui que l'on retrouve sur la plupart des dossiers.
- 5 mars, le flux comptable est enregistré : 10 000 euros de produit et 2 000 euros de TVA collectée. Le compte bancaire reste inchangé.
- 28 avril, le flux bancaire apparaît sur le relevé : 12 000 euros au crédit, puis 8 euros au débit au titre des frais.
- Le mois suivant, les 2 000 euros de TVA collectée repartent vers l'État avec la déclaration de la période. Ils ont traversé le compte bancaire tout en restant étrangers au résultat.
- Au total, le produit retenu pour l'exercice s'élève à 10 000 euros, quand le compte bancaire a vu entrer 12 000 euros puis sortir 2 008 euros, soit 9 992 euros nets.
Entre l'émission du 5 mars et l'encaissement du 28 avril, 54 jours se sont écoulés. C'est précisément ce décalage que chiffre le délai moyen de paiement client, et c'est lui qui transforme un carnet de commandes confortable en tension de trésorerie au 15 du mois.
Pourquoi le relevé bancaire et la comptabilité affichent deux chiffres différents
Les deux sources décrivent la même activité, à deux moments différents et selon deux conventions. Le rapprochement bancaire consiste à expliquer chaque euro d'écart entre le solde du relevé et le compte banque de la comptabilité : chèques émis encore non débités, encaissements en cours, frais passés par la banque avant toute pièce comptable, erreurs d'imputation. Un écart qui résiste à l'exercice signale une opération mal classée ou une pièce manquante.
Le piège le plus courant consiste à lire le solde bancaire comme un résultat. Dans l'exemple ci-dessus, un dirigeant qui consulte son compte au 30 avril le voit crédité de 11 992 euros nets de frais, dont 2 000 euros appartiennent déjà à l'État.
Pour piloter, l'entreprise a besoin d'une troisième lecture, qui rattache chaque charge et chaque produit au mois où l'activité a eu lieu. Ce passage demande un retraitement des données comptables : sortir la TVA, isoler le capital remboursé des emprunts, séparer les investissements du résultat. C'est à cette condition que les flux bancaires deviennent un instrument de décision.
Quels sont les différents types de flux financiers d’une entreprise ?
Les flux financiers se classent en trois grandes catégories :
Les flux d’exploitation
Les flux d’exploitation regroupent les mouvements liés à l’activité courante de l’entreprise :
- les encaissements clients ;
- les paiements fournisseurs ;
- le paiement des salaires ;
- les charges sociales ;
- la TVA collectée et déductible.
Ces flux reflètent la capacité de l’entreprise à générer des ressources par son activité principale. Une attention particulière doit leur être portée, car ils conditionnent la viabilité à court terme.
Les flux d’investissement
Les flux d’investissement concernent l’acquisition ou la cession d’actifs durables, comme :
- l’achat de matériel ou de logiciels ;
- les investissements immobiliers ;
- la vente d’actifs non courants.
Ils traduisent la stratégie de croissance et de développement de l’entreprise à moyen et long terme.
Les flux de financement
Les flux de financement correspondent aux opérations modifiant la structure financière de l’entreprise. Par exemple :
- les apports en capital ;
- les emprunts bancaires ;
- le remboursement des dettes ;
- le versement de dividendes.
Ces flux permettent d’assurer le financement des besoins liés à l’exploitation ou aux investissements.
Bon à savoir : Il faut distinguer les flux positifs (entrées d’argent) et négatifs (sorties d’argent) pour mesurer la capacité d’autofinancement et identifier les déséquilibres éventuels.
Comment assurer une bonne gestion de ses flux financiers ?
Une gestion proactive des flux financiers repose sur trois piliers fondamentaux :
La visibilité
L’entreprise doit disposer d’une vision claire, actualisée et centralisée de ses encaissements et décaissements, passés et futurs. Cela nécessite :
- une comptabilité rigoureuse ;
- un rapprochement bancaire régulier ;
- une bonne communication entre les services.
Bon à savoir : L’utilisation d’outils de gestion de trésorerie connectés aux comptes bancaires, comme ceux proposés par Heelio, permet d’automatiser cette collecte d’informations.
L’anticipation
Prévoir les flux financiers à venir est indispensable pour éviter les découverts, planifier les investissements et ajuster les financements. Un bon pilotage passe par :
- la construction d’un budget de trésorerie ;
- l’analyse des cycles clients/fournisseurs ;
- la prévision des échéances fiscales et sociales.
Une entreprise capable d’anticiper ses mouvements financiers renforce sa réactivité face aux imprévus.
L’optimisation
Il s’agit d’agir sur les leviers internes de l’entreprise pour améliorer la fluidité des flux. Par exemple :
- réduction des délais de paiement clients ;
- négociation de conditions fournisseurs plus favorables ;
- optimisation du besoin en fonds de roulement (BFR).
Un pilotage actif de ces postes permet à l’entreprise d’améliorer sa capacité de financement sans avoir besoin de recourir systématiquement à l’endettement.
Comment interpréter les flux financiers ?
Analyser les flux financiers permet de déceler les tendances, identifier les risques et piloter la performance globale. Voici quelques outils et indicateurs utiles pour y parvenir.
Le tableau de flux de trésorerie
Le tableau de flux de trésorerie est un document de synthèse qui présente, sur une période donnée, les flux d’exploitation, d’investissement et de financement.
Il met en évidence les variations de trésorerie nette.
L’analyse de la capacité d’autofinancement (CAF)
La capacité d’autofinancement mesure la capacité de l’entreprise à financer ses investissements avec les ressources issues de l’activité. Une CAF positive est un bon signe de rentabilité et d’autonomie financière.
Le free cash flow (flux de trésorerie disponible)
Le free cash flow représente l’argent réellement disponible dans l’entreprise, une fois les investissements réalisés.
Il conditionne :
- la distribution de dividendes ;
- le remboursement de dettes ;
- la constitution de réserves.
Le besoin en fonds de roulement
Le besoin en fonds de roulement, ou BFR, reflète le décalage entre les encaissements clients et les décaissements fournisseurs. Un BFR maîtrisé améliore la trésorerie de l’entreprise et limite le recours au financement externe. Le calcul complet et la lecture d’un BFR négatif figurent dans la définition détaillée du BFR.
Comment calculer les flux financiers ?
Quatre calculs suffisent à passer d'une lecture comptable à une lecture en cash. Ils s'enchaînent dans cet ordre : la capacité d'autofinancement, le flux d'exploitation, le besoin en fonds de roulement, puis le free cash flow.
La formule de la capacité d'autofinancement
La capacité d'autofinancement, c'est le résultat net corrigé des écritures qui ne déplacent aucun euro. CAF = résultat net + dotations aux amortissements et provisions - reprises sur provisions - produits de cession d'actifs + valeur comptable des actifs cédés. Elle mesure les ressources dégagées par l'activité, avant toute variation du besoin en fonds de roulement. Une CAF positive ne signifie donc pas encore que la trésorerie augmente. Le détail du calcul figure dans la fiche sur la capacité d'autofinancement.
La formule du flux de trésorerie d'exploitation
Flux de trésorerie d'exploitation = CAF - variation du besoin en fonds de roulement. C'est le premier chiffre à regarder : il dit si l'activité courante alimente la trésorerie ou la ponctionne. Une CAF confortable devient un flux d'exploitation négatif dès que le BFR gonfle plus vite que le chiffre d'affaires, ce que fait apparaître le fait de construire un prévisionnel de trésorerie sur 12 mois.
La formule du besoin en fonds de roulement
BFR = stocks + créances clients + autres créances d'exploitation - dettes fournisseurs - autres dettes d'exploitation. La version simplifiée, suffisante pour un suivi mensuel, se limite à : stocks + créances clients - dettes fournisseurs. Le BFR chiffre l'argent immobilisé par le cycle d'exploitation, entre ce que l'entreprise avance et ce qu'elle peut différer.
En France, la loi de modernisation de l'économie encadre ce décalage : le délai de paiement convenu entre entreprises ne peut dépasser 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois si les parties le stipulent au contrat. Allonger ses délais fournisseurs au-delà de ce plafond n'est donc pas un levier de BFR, c'est une infraction.
La formule du free cash flow
Le free cash flow, ou flux de trésorerie disponible, c'est ce qui reste une fois l'exploitation et les investissements financés. Free cash flow = flux de trésorerie d'exploitation - investissements nets. La lecture par le compte de résultat donne le même solde : excédent brut d'exploitation - impôt sur le résultat d'exploitation - variation du BFR - investissements de la période + cessions d'actifs. C'est ce montant qui finance les dividendes, le remboursement des dettes et la constitution de réserves. Les cas particuliers de calcul sont repris dans la fiche du free cash flow.
Exemple chiffré : les flux d'une PME sur un exercice
Prenons une PME de services rentable, dont l'activité progresse. Les montants sont volontairement simplifiés, mais l'enchaînement, lui, est celui d'un vrai tableau de flux.
- résultat net de l'exercice : 60 000 euros ;
- dotations aux amortissements : 25 000 euros, soit une CAF de 85 000 euros ;
- augmentation du BFR : 40 000 euros, les créances clients ayant grossi avec le chiffre d'affaires ;
- flux de trésorerie d'exploitation : 85 000 - 40 000 = 45 000 euros ;
- investissements de l'année : 30 000 euros, soit un free cash flow de 15 000 euros ;
- remboursement du capital d'emprunt : 20 000 euros, soit un flux de financement de -20 000 euros.
Variation de trésorerie = 45 000 - 30 000 - 20 000 = -5 000 euros. L'entreprise gagne 60 000 euros et sa trésorerie recule de 5 000 euros sur le même exercice. Le compte de résultat ne montre pas ce décalage, et c'est précisément ce que corrige le fait de structurer un reporting financier fiable.
Comment lire la combinaison des trois flux ?
Pris isolément, un flux ne dit pas grand-chose. C'est le signe des trois ensemble qui raconte la situation de l'entreprise. Quatre combinaisons reviennent en permanence.
- Exploitation positif, investissement négatif, financement négatif : profil sain et mature. L'activité finance seule les investissements et le désendettement.
- Exploitation positif, investissement négatif, financement positif : phase de croissance. L'activité dégage du cash, mais l'entreprise emprunte ou lève des fonds pour investir plus vite qu'elle ne s'autofinance.
- Exploitation négatif, financement positif : l'activité consomme de la trésorerie et ce sont les apports ou les emprunts qui tiennent l'entreprise debout. Tenable quelques mois, dangereux sur la durée.
- Exploitation négatif, investissement positif : l'entreprise vend des actifs pour couvrir son exploitation courante. Signal d'alerte, à traiter sans attendre la clôture.
Lire ces signes sur trois exercices plutôt que sur un seul évite de confondre un accident ponctuel avec une tendance de fond. Le même réflexe s'applique au mois le mois, en comparant le réel et le prévisionnel sur chaque poste.
Comment construire son tableau de flux de trésorerie en 5 étapes ?
- Étape 1 : relever le solde de trésorerie d'ouverture de la période, tous comptes bancaires confondus, découverts inclus.
- Étape 2 : calculer le flux d'exploitation, soit la CAF de la période diminuée de la variation du BFR sur cette même période.
- Étape 3 : isoler le flux d'investissement, avec les acquisitions d'immobilisations en sortie et les cessions en entrée.
- Étape 4 : isoler le flux de financement, avec les apports en capital et les nouveaux emprunts en entrée, les remboursements de capital et les dividendes en sortie.
- Étape 5 : additionner les trois flux et vérifier. Solde d'ouverture plus variation de trésorerie doit égaler, à l'euro près, le solde bancaire de clôture. Si l'écart n'est pas nul, une opération a été mal classée.
Faire l'exercice chaque mois plutôt qu'une fois par an change la nature de l'outil : on passe d'un constat de fin d'exercice à un instrument de pilotage. C'est le premier bénéfice concret d'automatiser son reporting mensuel.
Comment Heelio impacte vos flux financiers ?
Le logiciel de gestion financière Heelio est plus qu'un outil de trésorerie : c'est un copilote financier qui vous aide à reprendre le contrôle de vos flux et à gérer votre activité en toute confiance.
Grâce à une intégration plug & play avec votre logiciel comptable, notre outil récupère automatiquement vos connexions bancaires et met à jour vos transactions deux fois par jour, sans reconnexion manuelle. Celles-ci sont ensuite catégorisées automatiquement selon la logique comptable pour garantir une fiabilité totale et une parfaite cohérence entre vos flux de trésorerie et votre compte de résultat.
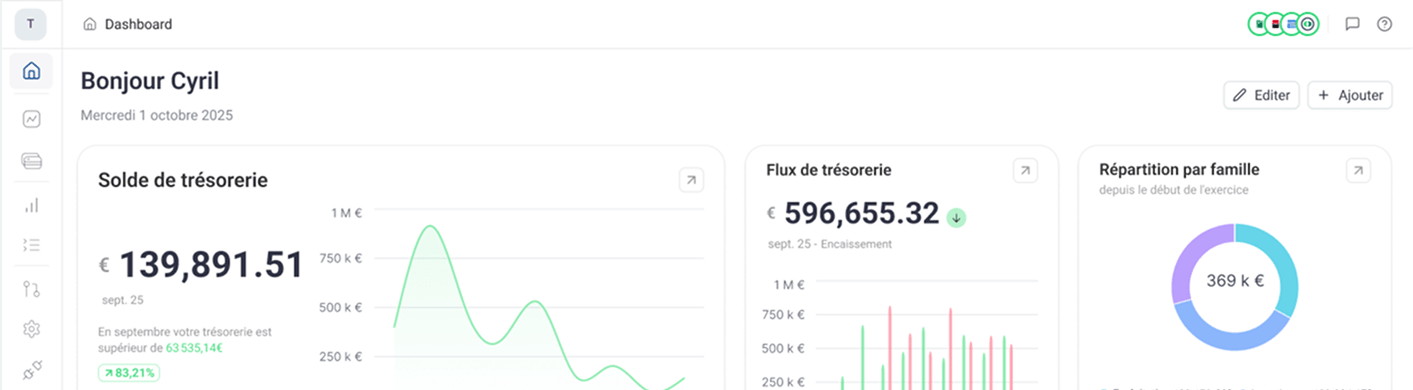
Heelio offre également une vision complète et unifiée de votre situation financière : tout est accessible dans un dashboard clair et actionnable.
Heelio construit une prévision de trésorerie à 12 mois depuis vos écritures réelles, déclinable en plusieurs scénarios en quelques clics, en tenant compte des délais de paiement, de la TVA, des échéances d’emprunts et des cycles d’activité. Vous testez plusieurs scénarios, une embauche, un investissement ou un retard de paiement, et vous comparez aussitôt leur impact sur votre cash management.
Enfin, Heelio met à votre disposition un accompagnement humain de haut niveau : des experts cumulant plus de 30 ans d’expérience en finance vous guident dans la structuration de votre pilotage, l’analyse de vos flux et l’amélioration de vos indicateurs clés.
En résumé, Heelio vous apporte une vision financière cohérente et fiable pour optimiser vos flux, sécuriser votre trésorerie et prendre de meilleures décisions.
Précision utile : Heelio ne remplace ni votre expert-comptable, ni votre logiciel comptable, ni une consolidation statutaire. L'outil lit vos flux, les catégorise et les projette ; la production des comptes et le conseil fiscal restent du ressort de votre cabinet. Le détail des formules est disponible sur la page des offres et tarifs Heelio.
En savoir plus sur les flux financiers
Qu’est-ce qu’un flux de trésorerie ?
Un flux de trésorerie est un flux financier. Il désigne tout mouvement d’argent entrant ou sortant d’une entreprise, impactant directement le solde de trésorerie. Il peut être lié à l’exploitation, à l’investissement ou au financement.
Qu’est-ce que l’analyse des flux financiers ?
L’analyse des flux financiers consiste à étudier les mouvements d’argent pour comprendre l’origine des ressources, les postes de dépenses, les équilibres financiers et la capacité à financer les projets de l’entreprise.
Comment élaborer un tableau de flux de trésorerie ?
Pour élaborer un tableau de flux de trésorerie, il faut :
- regrouper les flux d’exploitation (encaissements clients, charges courantes, etc.) ;
- ajouter les flux d’investissement (achats d’actifs, etc.) ;
- intégrer les flux de financement (emprunts, apports, etc.) ;
- calculer le solde net ( flux entrants - flux sortants).
Des outils comme Heelio permettent de générer ce tableau automatiquement à partir de vos données comptables et bancaires.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.