Racheter et intégrer une clinique vétérinaire : valoriser, remonter la trésorerie, absorber la dette

Par L'équipe Heelio · Relu par Cyril Coulange le 7 octobre 2026
Publié le
 Vétérinaires9 min

Ce qu'il faut retenir
- Valoriser une clinique suppose de retraiter son résultat (rémunération du titulaire, loyers, éléments non récurrents) avant d'y appliquer une logique de multiple.
- La dette d'acquisition se rembourse avec la trésorerie que les cliniques font remonter, d'où l'importance de mesurer cette capacité avant de signer.
- La détention du capital des sociétés d'exercice vétérinaire est encadrée et a évolué : ce point est à vérifier auprès des sources officielles et de votre conseil.
Le contexte : une consolidation par croissance externe
Le secteur vétérinaire se consolide. Des groupes, souvent adossés à des fonds, rachètent des cliniques une à une pour construire des ensembles régionaux ou nationaux. La croissance externe passe par le rachat de clientèle et de fonds, parfois de titres de société.
Cette dynamique de roll-up a une conséquence financière directe. Chaque acquisition est financée, le plus souvent en partie par de la dette. Le groupe doit ensuite faire remonter assez de trésorerie des cliniques rachetées pour servir cette dette, tout en laissant à chaque site les moyens de fonctionner et d'investir. C'est un équilibre permanent entre le service de la dette au niveau du groupe et la santé opérationnelle des cliniques.
Trois questions structurent chaque opération : à quel prix racheter, combien la cible peut faire remonter, et comment absorber la dette sans fragiliser l'existant. Elles se traitent ensemble, pas séparément.
Approcher la valorisation d'une clinique
La valorisation d'une clinique repose en général sur sa rentabilité récurrente, à laquelle on applique une logique de multiple. Le point délicat n'est pas le multiple, c'est la rentabilité de référence, car le résultat comptable brut d'une clinique indépendante reflète rarement sa rentabilité économique réelle.
Les retraitements courants avant valorisation :
- La rémunération du titulaire. Dans une clinique détenue par son praticien, la rémunération du dirigeant peut être supérieure ou inférieure au coût d'un vétérinaire salarié qui ferait le même travail. On normalise cette rémunération pour isoler la rentabilité de l'exploitation.
- Les loyers et l'immobilier. Si les murs appartiennent au titulaire via une SCI, le loyer peut être hors marché. On le ramène à une valeur de marché pour ne pas fausser la rentabilité.
- Les éléments non récurrents. Un produit exceptionnel, une charge unique, un investissement ponctuel : on les retire pour ne conserver que ce qui se reproduit.
Après ces retraitements, on obtient une rentabilité normative, souvent exprimée en excédent brut d'exploitation retraité, sur laquelle la discussion de prix peut s'appuyer. La qualité de cette base compte plus que la finesse du multiple, parce qu'une erreur sur la base se propage à tout le prix. Cette approche est une logique financière générale, pas une méthode d'évaluation officielle : elle fait intervenir l'expert-comptable, parfois un évaluateur, et des éléments propres à chaque cible.
Le point réglementaire de la détention du capital
La question de savoir qui peut détenir le capital d'une société d'exercice vétérinaire est encadrée par la loi. Ce cadre définit la place des vétérinaires en exercice, celle d'investisseurs non praticiens et les conditions dans lesquelles un groupe ou un fonds peut entrer au capital. Il a évolué et fait l'objet d'une attention particulière dans le contexte de consolidation du secteur, car il conditionne directement la structure juridique d'un roll-up.
La dette d'acquisition et la remontée de trésorerie
Une fois la cible achetée, la dette qui a financé l'opération vit le plus souvent dans une société holding. Cette dette se rembourse avec de la trésorerie, et cette trésorerie provient des cliniques du groupe.
Les mécanismes classiques de remontée : les dividendes distribués par les cliniques vers la holding (sous réserve de résultats distribuables et des règles applicables) ; les management fees ou refacturations de services rendus par la holding aux cliniques, qui doivent correspondre à des prestations réelles et être documentés ; et, le cas échéant, des mécanismes d'intégration fiscale et des flux intragroupe, dont le traitement relève de l'expert-comptable et du conseil fiscal.
Le point à comprendre est que la capacité de remboursement du groupe n'est pas abstraite : elle est la somme de ce que chaque clinique peut réellement faire remonter, une fois payées ses charges et financés ses propres besoins. Surestimer cette capacité au moment de dimensionner la dette est l'erreur la plus coûteuse d'un roll-up.
Absorber la dette sans assécher les cliniques
Le risque central d'un roll-up financé par la dette est l'assèchement. Si le groupe prélève trop pour servir sa dette, une clinique peut se retrouver sans les moyens de payer ses fournisseurs de pharmacie, de renouveler son matériel ou de garder ses équipes. La performance opérationnelle se dégrade alors, la remontée future baisse, et la spirale s'enclenche.
Éviter cela suppose de suivre, par entité et au niveau du groupe :
- La trésorerie disponible réelle de chaque clinique, distincte du résultat comptable, car une clinique rentable peut être tendue en trésorerie du fait de son besoin en fonds de roulement, notamment sur le stock de produits.
- Les échéances de la dette d'acquisition et leur poids rapporté à la capacité de remontée.
- Le besoin en fonds de roulement de chaque site, en particulier là où la vente de médicaments et d'aliments immobilise du stock.
- Un prévisionnel de trésorerie qui projette, mois par mois, ce qui rentre, ce qui sort et ce qui peut remonter sans mettre un site en tension.
Ce suivi transforme une intuition en décision documentée. Il permet de dire, avant de fixer une distribution, si la clinique la supporte, et d'arbitrer entre le service de la dette et la préservation de l'exploitation.
Intégrer la clinique dans la base du groupe
Une acquisition ne s'arrête pas à la signature. La clinique rachetée doit entrer dans le référentiel de gestion du groupe pour être comparée aux autres sites et suivie avec les mêmes indicateurs. L'intégration financière consiste à projeter la comptabilité de la nouvelle clinique dans la nomenclature commune : mêmes familles d'activité, même définition de la marge, mêmes ratios rapportés à l'ETP.
Sans cette intégration, une clinique reste une boîte noire dans le groupe : on l'a payée sur un business plan, on ne sait pas si elle le respecte avant la clôture annuelle. Avec elle, l'écart entre le plan et le réel devient visible tôt, quand il est encore corrigeable.
Où se situe un outil comme Heelio
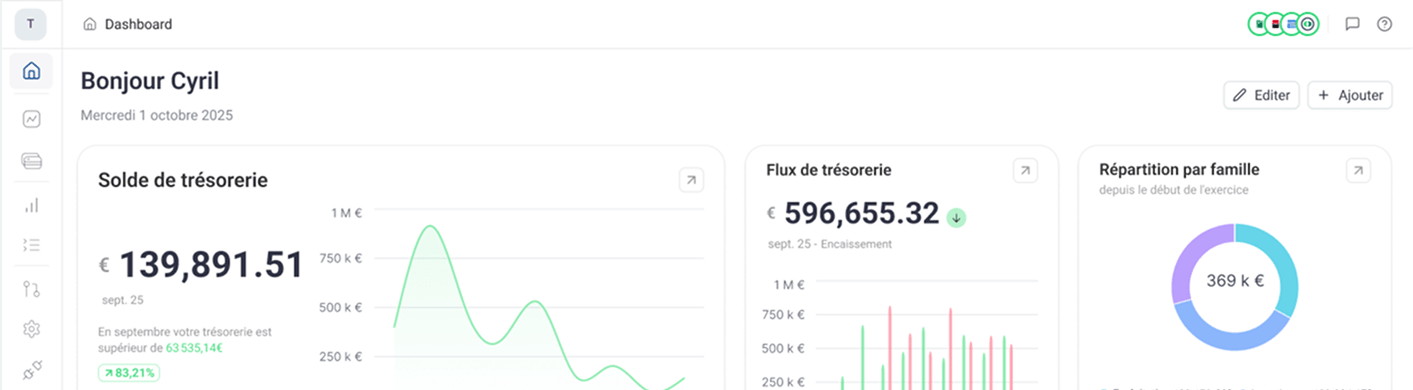
Heelio relie la comptabilité (import FEC ou Excel) et les banques, reconstitue la trésorerie et un compte de résultat à jour, produit un prévisionnel et consolide plusieurs entités. Dans un roll-up, il aide à suivre la trésorerie disponible par clinique et au niveau du groupe, à projeter la capacité de remontée face aux échéances de la dette, et à intégrer une clinique rachetée dans un référentiel commun dès les premiers mois.
Ce qu'il ne fait pas : il ne valorise pas la cible et ne produit pas d'évaluation officielle ; il ne conçoit pas la structure juridique de l'acquisition ni la détention du capital (points à vérifier avec le conseil juridique et l'Ordre) ; il ne remplace pas l'expert-comptable sur les comptes consolidés statutaires, la formalisation des flux intragroupe et leur traitement fiscal ; il ne remplace pas le logiciel métier. Sa contribution est de rendre mesurable et anticipable ce qui, sinon, se découvre trop tard.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.