Consolider un groupe de sociétés détenu par une holding : vue de gestion et élimination des flux intra-groupe

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 Holdings9 min

Ce qu'il faut retenir
- Additionner purement et simplement les comptes de la holding et des filiales double compte les opérations internes (management fees, dividendes, prêts, refacturations) et gonfle artificiellement le chiffre d'affaires et le résultat du groupe.
- Il faut distinguer la consolidation statutaire (légale, normée, du ressort de l'expert-comptable au-delà de certains seuils) de la consolidation de gestion, plus souple, dont la seule finalité est de piloter.
- Une vue groupe utile repose sur une grille de lecture commune, l'élimination des flux réciproques, et quelques indicateurs suivis au niveau consolidé (trésorerie nette, capacité de remontée, endettement, marge).
Un dirigeant qui détient plusieurs sociétés via une holding a une vision fragmentée de son groupe. Chaque filiale tient sa comptabilité, parfois avec son propre cabinet, sur son propre logiciel, avec son propre plan de comptes. La holding, elle, porte les titres, la dette éventuelle et quelques charges de structure. Le dirigeant reçoit donc des liasses société par société, souvent plusieurs mois après la clôture, et n'a jamais sous les yeux une image consolidée et à jour de ce qu'il possède réellement. La tentation naturelle est d'additionner. C'est précisément là que se joue l'erreur la plus fréquente.
Pourquoi additionner les comptes donne un faux total
Prenez une holding H qui détient deux filiales, F1 et F2. La holding facture à chacune des management fees au titre de prestations de direction et de fonctions support. Elle a par ailleurs consenti un prêt à F2, et F1 refacture à F2 une partie de ses achats groupés. Si vous empilez simplement les trois comptes de résultat et les trois bilans, vous comptez plusieurs fois les mêmes opérations.
- Les management fees apparaissent en produit chez la holding et en charge chez la filiale. Additionner les deux ne change rien au résultat net du groupe, mais gonfle à la fois le chiffre d'affaires et les charges d'exploitation, ce qui fausse tous les ratios de marge.
- Les dividendes remontés par les filiales apparaissent en produit financier chez la holding alors qu'ils ne correspondent à aucune richesse nouvelle créée par le groupe : c'est du résultat déjà compté chez la filiale, qui remonte simplement d'un étage.
- Le prêt intra-groupe figure à l'actif de la holding (créance) et au passif de F2 (dette). En les additionnant, vous affichez au bilan groupe un endettement et des créances qui n'existent pas vis-à-vis de l'extérieur.
- La refacturation entre F1 et F2 crée un produit chez l'une et une charge chez l'autre, plus une créance et une dette réciproques.
Le principe de la consolidation est donc simple à énoncer : le groupe doit être présenté comme s'il ne formait qu'une seule entreprise. Or une entreprise ne se facture pas à elle-même, ne se prête pas à elle-même et ne se verse pas de dividendes à elle-même. Tout ce qui est purement interne doit disparaître.
Les flux réciproques à éliminer
Concrètement, une consolidation, même de gestion, suppose d'identifier et de neutraliser plusieurs familles d'opérations internes.
- Les management fees et refacturations de services : on élimine le produit chez l'émetteur et la charge symétrique chez le récepteur. Cela suppose que les deux montants correspondent bien (mêmes périodes, mêmes bases), ce qui n'est pas toujours le cas dans les faits.
- Les dividendes internes : le dividende versé par une filiale à la holding est éliminé du résultat consolidé, puisqu'il provient d'un résultat déjà pris en compte.
- Les prêts, avances et comptes courants intra-groupe : on élimine la créance d'un côté et la dette de l'autre au bilan, ainsi que les intérêts correspondants au compte de résultat.
- Les achats et ventes internes de biens ou marchandises : chiffre d'affaires d'une entité contre achats d'une autre. En consolidation statutaire, il faut aussi neutraliser la marge sur les stocks internes non encore revendus à l'extérieur, un raffinement souvent négligé en gestion mais qui peut compter.
- Les cessions d'actifs internes et les provisions internes (par exemple une provision passée par la holding sur les titres d'une filiale).
Un point pratique mérite d'être souligné : ces éliminations ne fonctionnent que si les flux réciproques sont rapprochables. Si F1 comptabilise une refacturation de 40 000 euros et que F2 n'en a enregistré que 30 000 euros parce qu'une facture est en attente, le rapprochement laisse un écart. La qualité de la consolidation dépend directement de la qualité et de la cohérence des comptabilités sous-jacentes.
Un exemple chiffré : une holding et deux filiales
Les ordres de grandeur parlent mieux qu'un principe. Voici un groupe illustratif : une holding H, sans activité commerciale propre, et deux filiales F1 et F2. F1 réalise 2 400 000 euros de chiffre d'affaires auprès de ses clients, F2 en réalise 1 600 000 euros. Le groupe facture donc 4 000 000 euros à l'extérieur. Quatre flux internes circulent par ailleurs entre les trois sociétés.
- H facture des management fees à ses deux filiales : 120 000 euros à F1 et 80 000 euros à F2, soit 200 000 euros de produits chez la holding et autant de charges réparties dans les filiales.
- F1 refacture à F2 des achats groupés pour 150 000 euros sur l'exercice.
- F2 verse à H un dividende de 300 000 euros, prélevé sur le résultat de l'exercice précédent.
- H a consenti à F2 un prêt de 500 000 euros, qui a porté 20 000 euros d'intérêts sur l'année.
Première addition, celle du chiffre d'affaires. En empilant les trois comptes, vous lisez 200 000 euros chez H, 2 550 000 euros chez F1 (dont la refacturation interne) et 1 600 000 euros chez F2, soit 4 350 000 euros. Le groupe affiche ainsi 350 000 euros de chiffre d'affaires qui ne correspondent à aucun client, 8,75 pour cent de plus que la réalité.
Deuxième addition, celle du résultat. Avec 180 000 euros de résultat net chez F1, 95 000 euros chez F2 et 370 000 euros chez H (200 000 euros de management fees, 20 000 euros d'intérêts et 300 000 euros de dividende, moins 150 000 euros de charges de structure), le total brut atteint 645 000 euros. Les management fees, la refacturation et les intérêts s'annulent deux à deux et laissent le résultat du groupe inchangé. Le dividende, lui, doit disparaître : il provient d'un résultat déjà compté chez F2. Le résultat consolidé ressort donc à 345 000 euros.
L'écart approche le double : 645 000 euros annoncés contre 345 000 euros gagnés, un facteur 1,87. Sur le taux de marge nette, l'effet se cumule avec celui du chiffre d'affaires, et l'addition brute donne 14,8 pour cent (645 000 sur 4 350 000) quand le consolidé donne 8,6 pour cent (345 000 sur 4 000 000). Un dirigeant qui pilote sur le premier chiffre croit son groupe près de deux fois plus rentable qu'il ne l'est.
Au bilan, le même mécanisme joue sur la dette. Les dettes bancaires réelles s'élèvent à 1 200 000 euros chez H (la dette d'acquisition), 300 000 euros chez F1 et 200 000 euros chez F2, soit 1 700 000 euros vis-à-vis des banques. L'addition brute y ajoute le prêt interne de 500 000 euros et affiche 2 200 000 euros. Avec 680 000 euros de trésorerie cumulée, la dette nette passe de 1 020 000 euros en consolidé à 1 520 000 euros en addition brute. Pour un EBITDA de gestion consolidé de 620 000 euros, le levier affiché grimpe de 1,65 à 2,45, de quoi faire croire à un covenant bancaire franchi à tort.
Ce dernier calcul montre que l'addition brute se trompe dans les deux sens : elle flatte la marge et noircit l'endettement, dans le même jeu de comptes. Aucune correction mentale ne rattrape cet écart, et seule l'élimination des flux réciproques donne le bon chiffre. Les montants ci-dessus sont illustratifs, mais ces ordres de grandeur se retrouvent dans la plupart des groupes patrimoniaux où la holding facture ses filiales.
Consolidation statutaire et consolidation de gestion : deux objets différents
Deux objets distincts se cachent derrière un même mot, et le langage courant les mélange volontiers.
La consolidation statutaireest une obligation légale qui s'impose aux groupes dépassant certains seuils, de bilan, de chiffre d'affaires et d'effectif (les seuils exacts et les cas d'exemption relèvent des textes en vigueur). Elle obéit à un référentiel comptable normé (règlement de l'Autorité des normes comptables en normes françaises, ou normes IFRS pour certains groupes), avec des méthodes précises d'intégration (globale, proportionnelle, mise en équivalence selon le pourcentage de contrôle). Elle produit des comptes consolidés destinés à des tiers, elle est du ressort de l'expert-comptable et fait l'objet d'un contrôle du commissaire aux comptes. Beaucoup de groupes patrimoniaux de PME demeurent d'ailleurs hors de cette obligation.
La consolidation de gestion poursuit un tout autre but : donner au dirigeant, pour piloter, une vue agrégée et cohérente de son groupe, sans visée légale ni destinataire externe. Elle est plus souple sur les méthodes, elle privilégie la fréquence et la lisibilité sur l'exhaustivité normative, et elle intègre volontiers des données non strictement comptables (trésorerie prévisionnelle, carnet de commandes, indicateurs opérationnels). Elle n'a pas à être auditée, mais elle n'a de valeur que si elle est construite proprement, en particulier sur les éliminations.
Ces deux consolidations se complètent. La consolidation statutaire répond à la loi, la consolidation de gestion répond au besoin de pilotage. La seconde manque le plus souvent au quotidien, parce qu'elle exige une fréquence rapprochée et une grille de lecture homogène que les liasses annuelles laissent de côté.
Construire une grille de lecture commune
Le prérequis d'une vue groupe exploitable, c'est l'homogénéité. Si chaque filiale range ses charges différemment, l'agrégat n'a aucun sens. Trois chantiers structurent cette homogénéisation.
- Un plan analytique commun ou, à défaut, une table de correspondance qui rattache les comptes de chaque entité à une nomenclature groupe unique (mêmes rubriques de produits, de charges, de marge).
- Des règles de présentation partagées : même définition de l'excédent brut d'exploitation ou de l'EBITDA de gestion retenu par le groupe, même traitement des refacturations, même périmètre de ce qu'on appelle « charges de structure ».
- Un référentiel des flux intra-groupe : la liste tenue à jour de qui facture quoi à qui, à quelle fréquence et pour quel montant, sans laquelle les éliminations deviennent un travail d'enquête à chaque arrêté.
Cette grille commune est aussi ce qui permet de comparer les filiales entre elles sur une base loyale : marge par entité, poids des frais de structure, contribution de chacune au résultat groupe. Sans elle, les comparaisons sont trompeuses.
Quels indicateurs suivre au niveau groupe
Une fois les comptes homogénéisés et les flux internes éliminés, quelques indicateurs consolidés suffisent à piloter.
- La trésorerie nette du groupe, en gardant à l'esprit que le cash est fongible entre entités mais que cette fongibilité en gestion ne dispense pas de respecter l'autonomie juridique de chaque société.
- La capacité de distribution de chaque filiale vers la holding, c'est-à-dire le résultat distribuable et la trésorerie réellement disponible pour remonter, qui conditionne notamment le service d'une dette d'acquisition.
- L'endettement net consolidé et son rapport à la capacité d'autofinancement du groupe, une fois neutralisés les prêts internes.
- La marge et le résultat d'exploitation consolidés, hors flux internes, pour savoir ce que le groupe gagne réellement face à l'extérieur.
- La contribution de chaque entité au résultat et à la trésorerie, pour repérer la filiale qui porte le groupe et celle qui le ponctionne.
L'intérêt tient à disposer, à fréquence rapprochée, d'une image fiable de trois choses : ce que le groupe gagne face à l'extérieur, ce dont il dispose en trésorerie, et ce que chaque entité peut faire remonter.
Faut-il attendre les seuils légaux pour consolider ?
Les seuils déclenchent une obligation, et le besoin de pilotage apparaît bien avant eux. Dès la deuxième société, le dirigeant qui veut connaître sa marge réelle et sa dette réelle a besoin d'éliminer les flux internes. La différence tient au niveau d'exigence : une consolidation de gestion se contente d'un périmètre clair, d'une grille commune et d'un référentiel des flux intragroupe tenu à jour, là où la consolidation statutaire impose un référentiel normé et un contrôle externe. Beaucoup de groupes consolident ainsi en gestion pendant des années avant d'y être tenus par la loi.
Un point mérite une vigilance précoce : le suivi des comptes courants d'associés, qui se confondent facilement avec les prêts intragroupe et qui portent des enjeux juridiques et fiscaux propres. Les recenser avant de construire la vue groupe évite de les découvrir au moment des éliminations.
À quelle fréquence sortir une consolidation de gestion ?
Le rythme mensuel est celui qui change la décision. Une vue trimestrielle arrive trop tard pour corriger un dérapage de trésorerie dans une filiale, et un arrêté annuel se limite à constater. Le mois impose en revanche une discipline : un calendrier de remontée des données, un référentiel des flux internes à jour, et l'acceptation d'une marge d'approximation sur les écritures d'inventaire. Les groupes qui y parviennent visent souvent une clôture de gestion entre J+5 et J+10, quitte à affiner ensuite. Consolider plusieurs entités sans ERP dédié reste praticable à cette fréquence, à condition que la grille de lecture soit stabilisée une fois pour toutes.
Où se situe un outil comme Heelio
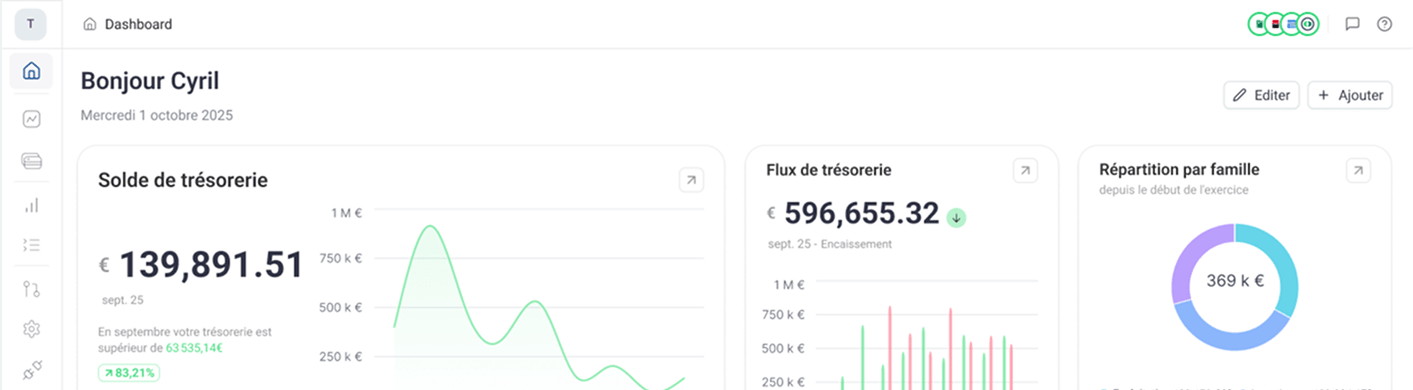
Heelio se place sur le terrain de la consolidation de gestion. Concrètement, il part de ce que le groupe a déjà : la comptabilité connectée ou le FEC de chaque entité, les flux bancaires, ou simplement les factures, quel que soit le logiciel comptable de chaque filiale. Il retraite ces données, sort la TVA, le capital remboursé des emprunts et les investissements du résultat, rattache charges et produits au mois où l'activité a eu lieu, puis agrège les entités (filiales et holding) dans une vue groupe avec une grille de lecture commune. L'utilisateur ajoute ses propres ajustements (factures non parvenues, factures à établir, charges et produits constatés d'avance, mois d'affectation), qui recalculent aussitôt le résultat et la prévision, déclinable en plusieurs scénarios. Les accès se cloisonnent par rôle, et la comparaison entre filiales se fait sur la même grille.
Les limites méritent d'être posées. La consolidation statutaire relève de l'expert-comptable et du commissaire aux comptes, et le traitement fin de certaines éliminations (marges internes sur stocks, écarts d'acquisition, mise en équivalence) appartient au cabinet. Heelio produit une vue de gestion, destinée au pilotage interne, à jour et homogène entre deux clôtures. Les comptes consolidés légaux opposables à des tiers, le conseil juridique et le conseil fiscal restent hors de son périmètre. Heelio ne modifie pas les sources comptables : il les retraite pour en donner une lecture de gestion.
Un groupe sous holding se pilote à partir de deux questions simples : que gagne-t-il face à l'extérieur, et de quoi dispose-t-il réellement ? Y répondre chaque mois suppose une grille de lecture commune à toutes les entités et une élimination rigoureuse des flux internes. Les ratios et les comparaisons entre filiales en découlent ensuite. Heelio propose une vue de gestion dédiée aux groupes et holdings pour tenir ce rythme entre deux clôtures.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.