Reporting de portefeuille en Private Equity : des données homogènes et à jour sans attendre la clôture

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 Fonds & Private Equity9 min

Ce qu'il faut retenir
- Un reporting hétérogène et reçu tardivement empêche toute lecture consolidée fiable du portefeuille.
- La comparabilité vient d'une grille commune imposée par le fonds, pas d'une agrégation de fichiers disparates.
- Reconstituer les indicateurs depuis la comptabilité de chaque participation permet une fraîcheur mensuelle sans attendre les états statutaires.
Un reporting de portefeuille exploitable repose sur une mécanique simple : chaque participation remonte sa matière comptable brute, le fonds applique la même grille d'indicateurs à toutes, et la vue consolidée se lit sans retraitement manuel. Tant que chaque société envoie son propre format à son propre rythme, le fonds additionne des grandeurs qui portent le même nom sans recouvrir la même réalité. Cet article décrit cette grille, la mécanique de reconstitution depuis la comptabilité, un exemple chiffré où le classement de deux participations s'inverse, et les pièges de la normalisation.
L'enjeu dépasse le confort de lecture. Sur un portefeuille de dix à vingt lignes, une définition d'indicateur qui varie d'une société à l'autre fausse le classement des performances, donc l'allocation du temps de l'operating partner et, au moment de la sortie, la discussion de valorisation. La façon de normaliser l'EBITDA sur un portefeuille mérite donc d'être tranchée une fois pour toutes, au niveau du fonds.
Le reporting qui arrive trop tard pour servir à quelque chose
Un fonds small ou mid-cap qui détient dix à vingt participations connaît la scène. Le reporting trimestriel remonte en ordre dispersé. Une participation envoie un tableur maison avec ses propres intitulés de lignes. Une autre transmet un PDF exporté de son logiciel de gestion. Une troisième attend la validation de son expert-comptable avant de communiquer le moindre chiffre, ce qui décale la remontée de plusieurs semaines. Au moment où l'operating partner reçoit l'ensemble, les données ont déjà vieilli et rien ne se compare.
La difficulté tient à l'hétérogénéité de ces chiffres, à leur retard et à l'impossibilité de les lire côte à côte. Les données existent, en quantité. Elles arrivent simplement dans des formats et à des moments qui interdisent toute lecture d'ensemble. Chaque participation a raison chez elle : son plan de comptes, ses habitudes, sa définition de la marge. Le fonds, lui, a besoin d'une vue unique où une ligne veut dire la même chose d'une société à l'autre. Ces deux logiques se rejoignent rarement d'elles-mêmes.
Trois symptômes d'un reporting de portefeuille défaillant
Avant de parler de solution, il faut nommer précisément ce qui coince. La plupart des fonds cumulent au moins deux des trois problèmes suivants.
L'hétérogénéité des formats. Chaque participation reporte dans sa langue comptable. Les retraitements diffèrent, les périmètres aussi. Consolider revient à retraiter à la main, société par société, à chaque période. Le travail est refait à zéro chaque trimestre et il dépend d'une seule personne côté fonds qui connaît les subtilités de chaque dossier.
Le retard de fraîcheur. Beaucoup de participations ne communiquent qu'une fois leurs écritures validées, souvent après l'intervention de l'expert-comptable. Le reporting reçu en mai décrit un mois de mars déjà lointain. Pour un fonds qui doit détecter tôt une dérive de trésorerie ou un décrochage de marge, ce délai est le vrai coût caché.
L'absence de comparabilité. Même quand les chiffres arrivent, ils ne se lisent pas ensemble. L'EBITDA de la participation A intègre des retraitements que la participation B ne fait pas. Le fonds compare des grandeurs qui portent le même nom mais ne recouvrent pas la même réalité. La consolidation additionne alors des choux et des carottes.
La comparabilité se décide en amont, par une grille commune
La tentation naturelle consiste à demander à chaque participation de reformater son reporting selon un modèle imposé. L'intention est bonne, l'exécution rarement tenable. Une PME de vingt salariés n'a ni le temps ni parfois la compétence interne pour produire un reporting normalisé chaque mois. Le fonds se retrouve à courir après des fichiers en retard et à corriger des erreurs de saisie.
L'approche plus solide inverse la charge. Plutôt que de demander à la participation de produire le format du fonds, on part de sa matière comptable brute et on la transforme en indicateurs normalisés. La comptabilité existe déjà, elle est tenue de toute façon. Le fichier des écritures comptables (le FEC) ou un export de la balance contient l'information nécessaire pour reconstituer une trésorerie, un compte de résultat à jour et les principaux indicateurs, selon une grille définie une seule fois par le fonds.
Le point clé tient dans cette grille unique. Quand la définition de chaque indicateur est posée au niveau du fonds et appliquée mécaniquement à toutes les participations, la comparabilité n'est plus un travail de retraitement récurrent. Elle est une propriété du système. Deux participations qui envoient chacune leur FEC ressortent avec le même compte de résultat structuré, les mêmes agrégats, la même définition de marge.
Reconstituer depuis la compta pour gagner en fraîcheur
Attendre la clôture statutaire pour reporter, c'est accepter un décalage structurel. Or un fonds n'a pas besoin d'états certifiés pour piloter. Il a besoin d'une estimation fiable et récente, quitte à ce qu'elle soit affinée ensuite.
Reconstituer les indicateurs directement depuis les écritures comptables disponibles change la temporalité. Dès qu'une participation a saisi ou importé ses écritures d'un mois, même avant validation externe, la trésorerie et le compte de résultat à jour se recalculent. Le fonds passe d'un rythme trimestriel subi à une lecture mensuelle, voire à la demande.
Il faut rester honnête sur la nature de ces chiffres. Un compte de résultat à jour reconstitué depuis un FEC non encore révisé n'est pas un état comptable définitif et ne remplace ni l'expert-comptable ni les comptes statutaires. C'est un instrument de pilotage, précieux pour voir tôt et décider vite, qui sera confirmé ou ajusté à la clôture. Confondre les deux exposerait le fonds à survaloriser une estimation. Les distinguer clairement permet d'utiliser chacun pour ce qu'il vaut.
Couverture et fraîcheur : deux indicateurs de qualité du reporting lui-même
Un fonds mature ne se contente pas de recevoir des données. Il mesure la qualité de sa propre remontée d'information avec deux critères simples.
- La couverture. Quelle part du portefeuille reporte effectivement sur la période ? Un reporting qui couvre douze participations sur vingt donne une vue partielle qui peut induire en erreur au niveau consolidé.
- La fraîcheur. Quel est l'âge de la dernière donnée disponible pour chaque participation ? Une société dont le dernier reporting date de quatre mois est un angle mort, même si les autres sont à jour.
Suivre ces deux métriques transforme le reporting en objet pilotable. On sait où sont les trous, on relance les bonnes participations, on mesure les progrès. Sans cette lecture, le fonds croit voir son portefeuille alors qu'il n'en voit qu'une fraction plus ou moins récente.
Un exemple chiffré : deux participations ramenées à la même grille
L'exemple qui suit est illustratif. Il met face à face deux participations d'un même portefeuille, telles qu'elles reportent spontanément, avant toute intervention du fonds.
- Alpha réalise 8 400 000 € de chiffre d'affaires et annonce 1 050 000 € d'EBITDA, soit une marge de 12,5 %.
- Beta réalise 6 200 000 € de chiffre d'affaires et annonce 930 000 € d'EBITDA, soit une marge de 15,0 %.
Lu ainsi, Beta domine Alpha de 2,5 points de marge. Le fonds applique alors sa grille, qui tranche trois points par des retraitements de gestion documentés : l'EBITDA se calcule avant management fees versées à la holding, les dépenses de développement passent intégralement en charges, et la rémunération du dirigeant est ramenée au prix du marché pour la fonction occupée.
Ces trois arbitrages laissent intactes les écritures de chaque participation : ils reconstruisent un agrégat comparable à partir de la même matière. Rappel utile avant d'entrer dans le calcul, ce que recouvre exactement l'EBITDA varie déjà d'un référentiel à l'autre, avant même qu'un fonds y ajoute sa propre convention.
Côté Alpha, les 120 000 € de management fees facturées par la holding sont réintégrées. L'EBITDA normalisé passe à 1 170 000 €, soit 13,9 % de marge.
Côté Beta, deux corrections s'enchaînent. Les 240 000 € de frais de développement immobilisés redescendent en charges. La rémunération du dirigeant, fixée à 60 000 €, est portée à 150 000 € pour refléter le coût réel de la fonction, soit 90 000 € de charge supplémentaire. L'EBITDA normalisé tombe à 600 000 €, soit 9,7 % de marge.
Le classement s'inverse. Alpha, qui paraissait en retrait de 2,5 points, ressort devant de 4,2 points. Sur Beta, l'écart entre l'EBITDA annoncé et l'EBITDA normalisé atteint 330 000 €, plus d'un tiers du chiffre reporté. Si la sortie se négocie sur un multiple de 7 fois l'EBITDA, retenu ici à titre d'illustration, ces 330 000 € pèsent 2 310 000 € de valeur d'entreprise qui se discuteront en due diligence.
La leçon de ce calcul tient en une ligne : tant que la grille reste à définir, le fonds arbitre son temps et sa valorisation sur un classement qui peut être l'inverse du vrai.
À quelle fréquence un fonds doit-il recevoir les chiffres de ses participations ?
Le trimestre reste la norme du reporting adressé aux souscripteurs, et ce cycle répond à ses propres contraintes contractuelles. Le pilotage interne du portefeuille obéit à une autre horloge. Entre deux remontées trimestrielles, une participation peut consommer plusieurs mois de trésorerie avant que quiconque au fonds le voie venir.
Un rythme mensuel sur les agrégats de gestion change la nature de l'information disponible. Il permet de repérer une participation qui décroche pendant qu'une action corrective reste possible, au lieu de le constater à la remontée suivante.
Le bon découpage distingue donc deux objets. Le reporting trimestriel aux souscripteurs reste un livrable formel, construit sur des chiffres consolidés et revus. Le suivi mensuel de gestion sert l'équipe d'investissement, accepte une marge d'imprécision assumée et se compare d'une période à l'autre parce qu'il applique toujours la même grille.
Les pièges de la normalisation
Une grille commune apporte la comparabilité à condition d'être tenue dans la durée. Quatre écueils reviennent régulièrement.
- Changer la grille en cours d'exercice. Dès qu'une définition bouge, la série historique perd son sens. La parade consiste à versionner la grille et à recalculer l'historique à chaque modification.
- Normaliser jusqu'à l'illisible. Quand le dirigeant de la participation cesse de reconnaître ses propres chiffres, il cesse aussi de les discuter. Conserver un pont de passage entre le résultat de sa comptabilité et l'agrégat retenu par le fonds entretient le dialogue.
- Lire une couverture partielle comme un total. Douze participations sur vingt agrégées produisent un consolidé d'apparence complète. Afficher le taux de couverture à côté de chaque total évite la méprise.
- Oublier le bas de bilan. Deux participations au même EBITDA normalisé peuvent différer fortement sur la trésorerie réellement disponible.
Ce dernier écueil mérite un suivi à part entière. L'écart de trésorerie entre deux sociétés au compte de résultat comparable vient presque toujours du besoin en fonds de roulement, et le BFR des participations se pilote avec ses propres indicateurs, distincts de ceux de la rentabilité.
Où se situe un outil comme Heelio
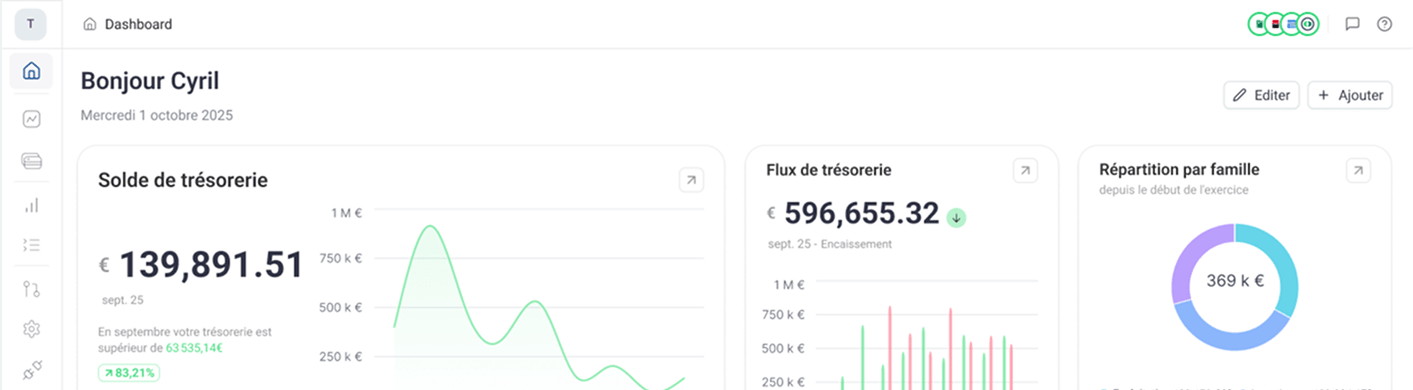
Heelio traite chaque participation comme un espace autonome dont il reconstitue, à partir de la comptabilité importée (FEC ou Excel), la trésorerie, un compte de résultat à jour et les indicateurs. Au niveau du fonds, une vue portefeuille consolide l'ensemble selon une grille commune que le fonds paramètre une fois. L'objectif est double : rendre les participations comparables entre elles avec la même définition d'indicateurs, et raccourcir le délai entre l'écriture comptable et la lecture par le fonds.
L'outil ne produit pas un reporting statutaire et ne se substitue pas à l'expert-comptable de chaque participation. Il donne au fonds une lecture normalisée et récente pour piloter, ce qui est un besoin distinct de la production des comptes officiels.
Un reporting de portefeuille devient exploitable le jour où la grille est posée au niveau du fonds, appliquée mécaniquement à la matière comptable de chaque participation, et accompagnée de ses deux mesures de qualité, la couverture et la fraîcheur. Le reste relève de la discipline : versionner les définitions, conserver les ponts de passage avec la comptabilité de chaque société, et séparer ce qui sert le pilotage de ce qui engage le fonds vis-à-vis de ses souscripteurs. Le détail des formules et du périmètre couvert est accessible sur le site.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.