Comptes courants d'associés dans un groupe : les suivre et cadrer les risques

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 Holdings9 min

Ce qu'il faut retenir
- Le compte courant d'associé est une dette de la société envers son associé, remboursable à tout moment sauf convention de blocage : il déplace de la trésorerie entre entités du groupe sans enrichir personne durablement.
- Une trésorerie de groupe qui repose sur des avances remboursables à tout moment est fragile : la cadrer par une convention, et un blocage si besoin, la stabilise.
- Les CCA se suivent comme un poste à part : solde et sens par entité, mouvements du mois, et vigilance sur les comptes débiteurs (cadre juridique et fiscal à valider avec le conseil).
Un compte courant d'associé désigne les sommes qu'un associé, le plus souvent la holding, laisse à disposition d'une société du groupe, ou qu'une société avance à son associé. Il s'inscrit en dette au compte 455 du plan comptable : la société doit ces sommes à l'associé, qui peut en demander le remboursement à tout moment en l'absence de convention contraire. Dans un groupe, ces avances financent la trésorerie courante plus souvent que les dividendes ou la dette bancaire, et elles restent pourtant le poste le moins suivi.
Cet article donne la lecture de gestion : distinguer le compte courant du dividende et des management fees, lire le sens d'un solde, mesurer la dépendance qu'il crée entre entités, traiter le cas du compte débiteur et tenir un suivi mensuel entité par entité. Un exemple chiffré sur un groupe de quatre sociétés déroule le calcul de la position nette.
Le compte courant d'associé, le financement invisible du groupe
Un compte courant d'associé (CCA) relève de la dette, à la différence du capital : la société doit ces sommes à l'associé, elle les enregistre au compte 455, et elles sont en principe remboursables à tout moment, sauf convention de blocage. C'est cette disponibilité immédiate qui en fait à la fois un financement souple et un point de fragilité.
Dans un groupe, ces comptes se multiplient. La holding avance de la trésorerie à une filiale qui démarre, une filiale excédentaire remonte du cash à la holding par le même canal, une société sœur dépanne l'autre. Au quotidien, ces avances financent la trésorerie du groupe plus souvent que les dividendes ou la dette bancaire. Et pourtant, elles restent souvent hors radar, parce qu'elles ne sont ni un résultat distribué, ni un emprunt formel.
CCA, dividende, management fees : ne pas confondre les canaux
L'argent circule dans un groupe par plusieurs canaux, qui n'ont ni le même régime ni le même effet sur les comptes.
- Le dividende remonte du résultat distribuable, il est décidé en assemblée et il est définitif : la filiale s'appauvrit du montant versé.
- Les management fees rémunèrent une prestation réelle rendue par la holding à ses filiales, encadrée par une convention et soumise à TVA. C'est une charge pour la filiale, un produit pour la holding.
- Le compte courant d'associé est un prêt : une dette d'un côté, une créance de l'autre. Il n'appauvrit personne durablement, il déplace seulement de la trésorerie, à charge de remboursement.
Confondre ces trois canaux fausse la lecture. Pour la holding, un compte courant constitue une créance à recouvrer, là où le dividende et les management fees alimentent son résultat. Suivre un CCA comme un simple mouvement de trésorerie, sans le rattacher à la dette ou à la créance qui lui correspond, donne une image trompeuse de qui doit quoi à qui dans le groupe.
Le vrai risque : une trésorerie qui repose sur des avances remboursables à vue
Le caractère remboursable à tout moment est la principale spécificité du compte courant, et son principal risque. Une filiale dont la trésorerie courante repose sur une avance de la holding dépend d'une décision qui lui échappe : le jour où la holding a besoin de ce cash ailleurs, ou décide de récupérer son avance, la filiale décroche.
La dépendance joue dans les deux sens. Une holding qui vit des avances remontées par une filiale prospère se retrouve exposée si cette filiale ralentit. Suivis pour ce qu'ils sont, une dette réciproque entre entités, les comptes courants rendent cette dépendance visible ; laissés hors du reporting, ils laissent le groupe paraître équilibré alors que sa trésorerie tient sur des engagements que chaque partie peut rappeler.
Exemple chiffré : la position des comptes courants d'un groupe de quatre sociétés
Prenons un groupe composé d'une holding H et de trois filiales : A en exploitation, B qui porte l'immobilier, C qui démarre une nouvelle activité. Les montants qui suivent sont une illustration destinée à faire voir la mécanique, et non une moyenne observée. Trois avances coexistent à la fin du mois.
- H a avancé 180 000 euros à C pour financer son démarrage. Chez C, le compte courant est créditeur de 180 000 euros : C doit cette somme à H. Chez H, la même opération constitue une créance de 180 000 euros.
- B a remonté 250 000 euros à H sur ses excédents de loyers. Chez H, le compte courant est créditeur de 250 000 euros : H doit cette somme à B, et B détient une créance du même montant.
- A doit encore 40 000 euros à H au titre d'une avance ancienne partiellement remboursée.
La position nette de la holding se calcule en opposant ses créances à ses dettes de compte courant : 180 000 + 40 000 = 220 000 euros de créances, contre 250 000 euros de dette envers B. H est donc débitrice nette de 30 000 euros sur ce poste. Le chiffre paraît modeste, et c'est précisément ce qui trompe : il masque 250 000 euros rappelables à vue par B d'un côté, et 220 000 euros prêtés de l'autre, dont 180 000 euros immobilisés chez une filiale qui démarre et ne peut pas les rendre.
Déroulons l'hypothèse qui compte. Si H affiche 120 000 euros en banque et que B réclame son avance, H se retrouve à moins 130 000 euros. Elle doit alors rappeler les 220 000 euros prêtés à A et C, ce que C ne peut pas honorer, ou négocier une ligne bancaire dans l'urgence. La trésorerie de H, lue au solde bancaire, paraissait saine ; lue avec ses comptes courants, elle dépend d'une décision de sa filiale immobilière. Le même raisonnement vaut pour C, dont les 35 000 euros de trésorerie reposent entièrement sur l'avance de 180 000 euros.
Un dernier chiffre éclaire la lecture de groupe : le total des comptes courants s'élève à 470 000 euros, et il s'annule intégralement en consolidation de gestion. Ces 470 000 euros ne constituent une ressource pour personne au niveau du groupe, ils déplacent du cash entre entités. D'où la règle de lecture : éliminer les comptes courants d'une vue consolidée, et les suivre séparément entité par entité, aux côtés de la trésorerie nette de chaque société. Un solde de groupe à zéro sur ce poste ne dit rien de la fragilité des positions individuelles qui le composent.
Cadrer par une convention, et un blocage si besoin
Un CCA se cadre par une convention de compte courant : elle fixe l'existence éventuelle d'un intérêt, les modalités de remboursement et, le cas échéant, une durée. Sans écrit, l'avance reste floue et s'expose à discussion, notamment en cas de contrôle ou de conflit entre associés.
Note : les intérêts d'un compte courant d'associé, leur déductibilité et le taux applicable relèvent d'un cadre fiscal encadré (plafond de déductibilité, taux de référence) et juridique, qui évolue et dépend de votre situation. Cet article ne constitue pas un conseil fiscal ou juridique : faites valider les modalités par votre expert-comptable ou votre conseil.
Quand l'avance doit financer durablement une filiale, une convention de blocage transforme une somme remboursable à vue en ressource stable, souvent assimilée à des quasi-fonds propres, ce qui rassure un banquier et renforce le fonds de roulement de la filiale. C'est une décision structurante, à arbitrer avec le conseil, car elle prive l'associé de la disponibilité immédiate de son argent en échange de cette stabilité. La durée de blocage et ses effets dépendent de la rédaction de la convention et de l'usage qui en est fait auprès du prêteur.
Suivre les CCA comme un poste à part entière
Le suivi utile tient en trois informations, tenues à jour entité par entité et rapprochées chaque mois avec la comptabilité.
- Le solde et son sens : la société doit à l'associé (compte créditeur) ou l'associé doit à la société (compte débiteur). Ce sens change tout dans la lecture du risque.
- Les mouvements du mois : versements et remboursements, isolés de l'exploitation, pour ne pas confondre une avance de trésorerie avec un flux d'activité.
- Les comptes débiteurs : les cas où une société a avancé de l'argent à un associé, qui posent des questions juridiques et fiscales spécifiques et méritent une vigilance particulière.
Un compte courant débiteur au nom d'un dirigeant ou d'un associé personne physique est en particulier très encadré, voire interdit selon la forme de la société. C'est typiquement le point que votre expert-comptable surveille, et qu'un suivi de gestion doit faire remonter tôt plutôt qu'à la clôture.
Que faire d'un compte courant d'associé débiteur ?
Un compte courant débiteur signifie que la société a avancé de l'argent à son associé. La situation est l'inverse du cas courant et elle est étroitement encadrée, au point d'être interdite dans plusieurs configurations. Dans les sociétés anonymes, les sociétés par actions simplifiées et les sociétés à responsabilité limitée, un compte courant débiteur au nom d'un dirigeant ou d'un associé personne physique est prohibé, et il expose à une qualification d'abus de biens sociaux. Les associés et dirigeants personnes morales, une holding par exemple, relèvent d'un régime distinct.
La conséquence pratique pour un groupe est simple : un compte 455 débiteur se repère dans le mois, plutôt qu'à la clôture. Trois réflexes limitent le risque. Vérifier chaque mois le sens du solde de chaque associé, entité par entité. Identifier l'opération qui a fait basculer le compte, souvent une dépense personnelle passée par le compte de la société ou un remboursement qui a dépassé l'avance consentie. Régulariser sans attendre, par remboursement ou par requalification documentée, avec votre expert-comptable.
Les règles applicables dépendent de la forme sociale, de la qualité de l'associé et de la structure de détention, et elles évoluent. Les éléments ci-dessus sont donnés à titre d'information générale et ne constituent ni un conseil juridique, ni un conseil fiscal : faites qualifier votre situation par votre expert-comptable ou votre avocat avant toute régularisation.
Quand ces avances deviennent nombreuses et quotidiennes, la question suivante est celle de l'organisation de la trésorerie du groupe. Un suivi propre des comptes courants est le préalable de toute réflexion sur la centralisation de trésorerie entre filiales, car ce sont ces avances qui portent l'essentiel des mouvements intra-groupe avant qu'un dispositif bancaire n'existe.
Où se situe un outil comme Heelio
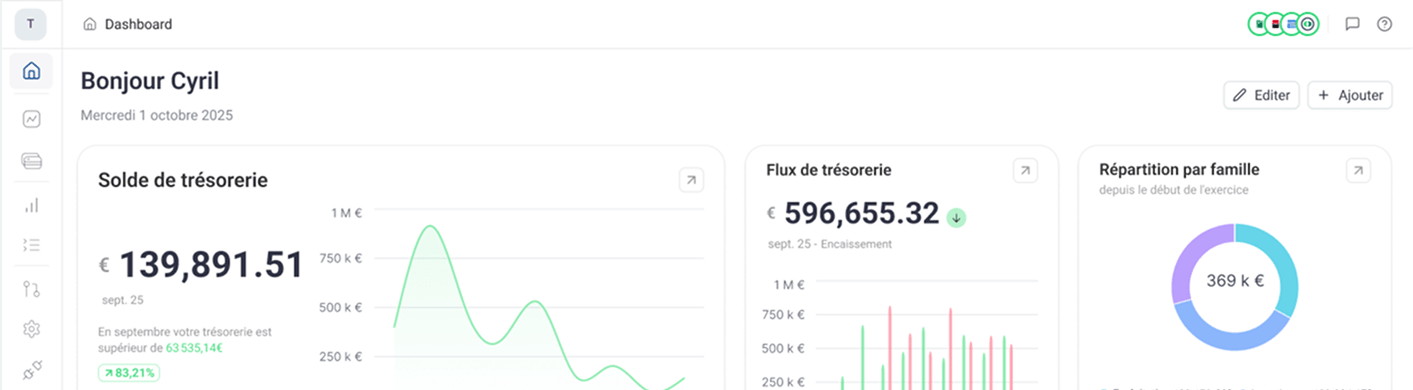
Suivre les comptes courants à la main, dans un groupe multi-entités, se traduit vite par un tableur qui se périme. Heelio consolide les flux de gestion des entités d'un groupe, isole les flux intra-groupe (dont les mouvements de comptes courants) et permet de voir, entité par entité, ce qui relève de l'exploitation et ce qui relève des avances entre sociétés. Vous descendez d'un solde jusqu'au mouvement qui l'explique.
Soyons clairs sur les limites. Heelio produit une consolidation de gestion, quand la consolidation statutaire légale reste du ressort de votre expert-comptable. Heelio tient la vue de pilotage, là où la tenue juridique des comptes courants (rédaction des conventions, calcul et déductibilité des intérêts, obligations déclaratives) relève de votre conseil : Heelio ne remplace ni l'expert-comptable, ni le logiciel comptable, ni le conseil juridique ou fiscal. Son apport est de répondre chaque mois à trois questions : où est le cash, qui a avancé quoi à qui, et quel effet ces avances produisent sur la trésorerie de chaque entité.
Un compte courant suivi, c'est une trésorerie de groupe qu'on comprend. Un compte courant oublié, c'est une dépendance qu'on découvre au pire moment, quand celui qui a avancé l'argent le réclame.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.