Tableau de bord financier : quoi suivre et comment le construire

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le
 PME9 min

Ce qu'il faut retenir
- Un tableau de bord financier est un document unique qui réunit les quelques indicateurs suffisants pour savoir, chaque mois, si l’entreprise gagne de l’argent et si elle aura de quoi payer ses échéances.
- Sept indicateurs couvrent l’essentiel : croissance du chiffre d’affaires, marge brute, EBITDA, trésorerie nette, BFR, DSO et seuil de rentabilité, chacun avec une formule tenant en une ligne.
- Sur une société à 180 000 € de CA mensuel, ramener le DSO de 76 à 60 jours libère environ 94 900 € de trésorerie, soit plus de six mois d’excédent brut d’exploitation.
Un tableau de bord financier est un document unique qui réunit les quelques indicateurs suffisants pour savoir, chaque mois, si l’entreprise gagne de l’argent et si elle aura de quoi payer ses échéances. Il tient sur une page, se lit en deux minutes et repose sur trois familles de chiffres : la trésorerie réellement disponible, la rentabilité de l’activité et l’atterrissage des prochains mois. Les sections qui suivent donnent les sept indicateurs à retenir, leurs formules et un exemple déroulé en euros.
La plupart des dirigeants pilotent au solde bancaire. Ils encaissent, ils paient, ils regardent ce qui reste et ils espèrent que le mois tiendra. Le solde bancaire dit où en est l’entreprise aujourd’hui et reste muet sur ce qui arrive dans soixante jours, alors que c’est précisément là que se jouent les tensions de trésorerie. Un tableau de bord comble cet écart en reliant ce qui s’est passé, ce qui se passe et ce qui se prépare.
À quoi sert un tableau de bord financier
Sa fonction première est d’anticiper. Un chiffre qui décrit le mois écoulé maintient le dirigeant en réaction : il constate une marge qui s’effrite ou un découvert déjà consommé. Un chiffre qui décrit les semaines à venir lui rend une marge de manœuvre, parce qu’une relance lancée trois semaines plus tôt ou un achat décalé de quinze jours suffisent souvent à absorber une tension.
Il doit répondre à trois questions. Combien l’entreprise détient réellement aujourd’hui. Si l’activité laisse de la marge ou consomme beaucoup d’énergie pour peu de résultat. Et où elle en sera dans un, deux ou trois mois au rythme actuel. Répondre à la troisième suppose de savoir lire ses flux d’exploitation, d’investissement et de financement, puisque ce sont eux qui font bouger le solde d’un mois sur l’autre.
Cet outil rend d’ailleurs davantage de service dans une structure de petite taille que dans un grand groupe. Chaque retard client, chaque achat imprévu et chaque mois plus calme s’y ressentent immédiatement sur le compte, sans service financier pour amortir le choc.
Les 7 indicateurs à suivre et leurs formules
Six à dix indicateurs couvrent l’essentiel pour une entreprise qui vend des produits ou des prestations. Au-delà, le document devient un rapport que l’on referme. Voici les sept qui reviennent dans tous les tableaux de bord qui servent vraiment, avec leur formule.
1. Croissance du chiffre d’affaires. Formule : (CA du mois moins CA du même mois de l’année précédente) divisé par le CA du même mois de l’année précédente, multiplié par 100. La comparaison d’un mois à son équivalent de l’an passé neutralise la saisonnalité, là où la comparaison au mois précédent la confond avec la tendance.
2. Marge brute. Formule : chiffre d’affaires moins coût d’achat des biens et services vendus. Le taux de marge brute rapporte ce montant au chiffre d’affaires, multiplié par 100. C’est le premier indicateur qui révèle une dérive d’achats, et la définition complète de la marge brute détaille les taux observés par secteur.
3. EBITDA, ou excédent brut d’exploitation dans sa lecture française. Formule : résultat d’exploitation plus dotations aux amortissements et aux provisions. Il mesure ce que l’exploitation dégage avant les choix de financement et d’investissement ; la différence entre EBITDA et EBE mérite d’être connue avant de communiquer le chiffre.
4. Trésorerie nette. Formule : disponibilités moins concours bancaires courants. Elle corrige le solde affiché en banque du découvert mobilisé, ce qui évite de lire comme un matelas ce qui est en réalité une dette à court terme. Le calcul détaillé figure dans la fiche trésorerie nette et ses deux méthodes.
5. Besoin en fonds de roulement. Formule : stocks plus créances clients moins dettes fournisseurs. Il chiffre l’argent immobilisé par le cycle d’exploitation, et sa variation d’un mois sur l’autre explique la majorité des écarts entre un résultat positif et une trésorerie qui baisse. La fiche BFR, calcul et interprétation reprend les cas d’un BFR négatif.
6. DSO, le délai moyen de paiement client. Formule : créances clients TTC divisées par le chiffre d’affaires TTC de la période, multipliées par le nombre de jours de cette période. Chaque journée gagnée sur ce délai libère du cash sans vendre un euro de plus, comme le montre la fiche DSO et sa méthode de calcul.
7. Seuil de rentabilité. Formule : charges fixes divisées par le taux de marge sur coûts variables. Il donne le chiffre d’affaires à partir duquel l’exercice devient bénéficiaire, et sa version mensuelle sert de repère immédiat en cours d’année. La fiche seuil de rentabilité et point mort déroule le calcul pas à pas.
Un exemple chiffré sur un mois
Prenons une société de services de 12 salariés qui réalise 180 000 € de chiffre d’affaires sur le mois. Les achats et la sous-traitance pèsent 63 000 €.
Marge brute : 180 000 moins 63 000, soit 117 000 €. Le taux de marge brute ressort à 117 000 divisé par 180 000, soit 65 %.
Avec une masse salariale de 78 000 € et 24 000 € d’autres charges fixes, les charges fixes mensuelles atteignent 102 000 €. L’excédent brut d’exploitation s’établit donc à 117 000 moins 102 000, soit 15 000 € sur le mois.
Seuil de rentabilité mensuel : 102 000 divisé par 0,65, soit 156 923 €. Le mois dépasse le point mort de 23 077 €, ce qui donne au dirigeant une marge de sécurité chiffrée plutôt qu’une impression.
Côté encaissement, l’entreprise porte 450 000 € de créances clients pour un chiffre d’affaires annuel TTC de 2 160 000 €. Le DSO vaut 450 000 divisé par 2 160 000, multiplié par 365, soit 76 jours.
Ramener ce délai à 60 jours ramènerait l’encours à 2 160 000 multiplié par 60 sur 365, soit 355 068 €. L’écart représente environ 94 900 € de trésorerie libérée une fois pour toutes, c’est-à-dire plus de six mois d’EBE, obtenus uniquement en encaissant plus tôt.
Ce dernier calcul résume l’intérêt du tableau de bord. Le compte de résultat montrait une société bénéficiaire, et c’est le suivi du délai de paiement qui désigne le vrai gisement de cash.
À quoi ressemble un tableau de bord financier, ligne par ligne
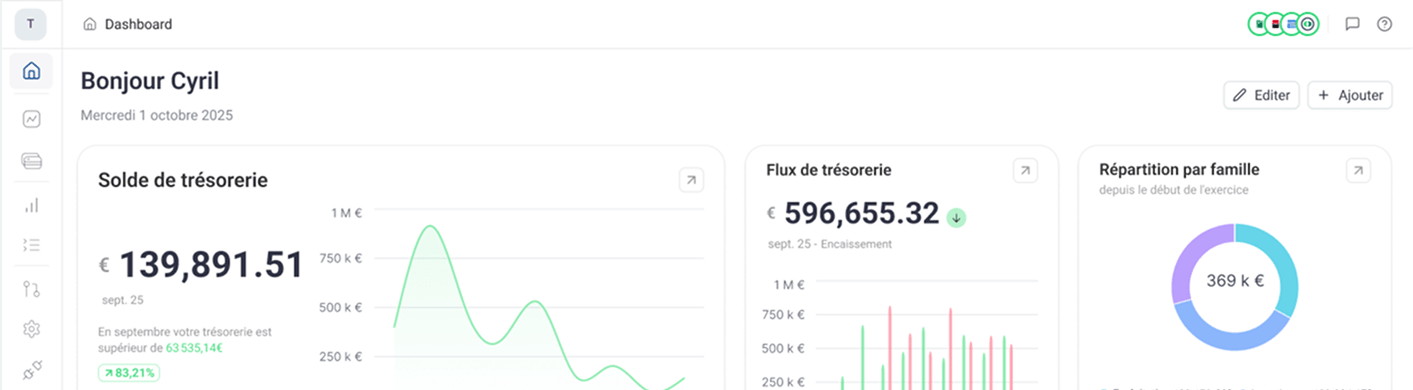
Le document tient sur une page et s’organise en quatre blocs, rangés du chiffre le plus immédiat au plus projeté. Chaque bloc porte trois à cinq lignes, jamais davantage, et chaque ligne affiche trois valeurs côte à côte : le mois en cours, le mois précédent et le budget.
Bloc 1, l’activité. Quatre lignes suffisent : chiffre d’affaires du mois, chiffre d’affaires cumulé depuis le début de l’exercice, écart au budget exprimé en euros et en pourcentage, croissance par rapport au même mois de l’année précédente. Sur l’exemple déroulé plus haut, la première ligne affiche 180 000 € et l’écart au budget se lit en euros pour que l’ordre de grandeur reste parlant.
Bloc 2, la rentabilité. Cinq lignes : marge brute en euros et son taux, charges fixes du mois, excédent brut d’exploitation, seuil de rentabilité mensuel, distance au point mort. Dans le cas chiffré précédent, ce bloc affiche 117 000 €, 102 000 €, 15 000 €, 156 923 € et 23 077 €, ce qui répond en dix secondes à la question de savoir si le mois a créé de la valeur.
Bloc 3, la trésorerie. Trois lignes de constat, à savoir le solde disponible tous comptes confondus, la trésorerie nette du découvert mobilisé et la variation du mois, puis une quatrième ligne de projection à trois mois. Cette projection est la ligne la plus utile du document, et un prévisionnel de trésorerie tenu sur douze mois en fournit la matière semaine après semaine.
Bloc 4, les alertes. Trois lignes d’exception : les factures échues non réglées avec leur montant, les cinq premiers clients en encours, et les postes de charges qui s’écartent de plus de 10 % de leur moyenne des trois derniers mois. Une routine de suivi des encaissements clients alimente les deux premières lignes sans travail supplémentaire.
Ce format se transpose d’un secteur à l’autre en gardant sa charpente. Un commerce remplace une ligne par la rotation de ses stocks, une société de services ajoute le taux d’occupation de ses équipes, un cabinet suit le nombre de dossiers facturés. Les quatre blocs demeurent, leur contenu s’ajuste.
Comment construire son tableau de bord en 6 étapes
La construction demande une demi-journée la première fois, puis une heure par mois pour l’alimenter. Voici l’ordre qui évite les reprises.
Étape 1, nommer la décision que le document doit servir. Un dirigeant qui veut sécuriser ses échéances construit autour de la trésorerie et de ses projections ; un autre qui veut redresser ses prix part de la marge par offre et par client. L’objectif retenu détermine quels chiffres méritent une ligne et lesquels restent en annexe.
Étape 2, rassembler les sources. Les relevés bancaires donnent les encaissements et les décaissements réels, la comptabilité ou le FEC donne les charges et les produits rattachés à leur mois d’activité, la facturation donne les encours clients. Une seule source par famille de chiffres suffit, et cette règle épargne les écarts inexplicables entre deux versions du même indicateur.
Étape 3, retraiter avant de calculer. La TVA collectée, le capital remboursé des emprunts et les investissements sortent du résultat de gestion, faute de quoi les mois se lisent faux dans les deux sens. Le détail de ces opérations figure dans la fiche consacrée au retraitement comptable.
Étape 4, arrêter les sept indicateurs et écrire leur formule juste à côté. Une formule visible rend le chiffre discutable en réunion, alors qu’un indicateur dont personne ne connaît le mode de calcul finit contesté le jour où il annonce une mauvaise nouvelle.
Étape 5, poser les repères de comparaison. Chaque ligne reçoit trois voisins : le mois précédent, le budget et le même mois de l’année passée. Le délai moyen de règlement fournisseur illustre l’intérêt de la méthode, puisque sa valeur brute prend son sens une fois rapprochée du trimestre précédent et du délai contractuel négocié.
Étape 6, fixer la date de sortie et s’y tenir. Le tableau de bord se produit le même jour ouvré chaque mois, le cinquième par exemple, même lorsque deux écritures manquent encore. Un document disponible à date avec deux estimations documentées sert mieux la décision qu’un document exhaustif remis le 25 du mois suivant.
Ce qu’un dirigeant doit voir en deux minutes
Un tableau de bord qui demande une heure d’analyse finit par rester fermé. Il doit s’ouvrir entre deux rendez-vous et livrer la situation d’un regard.
Quatre informations suffisent à ce niveau : le sens de variation de la trésorerie, la comparaison du mois en cours au précédent, les encaissements attendus face aux sorties déjà connues, et le signal d’une tension qui se prépare. Un suivi structuré de la trésorerie disponible donne cette lecture compte par compte.
Le bon format est celui qui fait gagner une décision. Dans un commerce, ralentir un réassort. Dans le bâtiment, retarder un achat matière. Dans les services, relancer un gros client avant que le décalage de paiement ne pèse sur la paie du mois suivant. Mesurer la performance financière de l’activité donne le recul nécessaire à ces arbitrages.
À quelle fréquence le mettre à jour
Le rythme mensuel est la norme, avec une clôture de gestion arrêtée à date fixe. Une vision vieille de trois semaines fait décider sur un mois déjà passé, et la méthode pour produire ce reporting financier chaque mois tient en six étapes répétées au même moment.
La trésorerie mérite pour sa part un coup d’œil hebdomadaire, parce qu’elle bouge tous les jours. La rentabilité se lit mensuellement, et les grands équilibres comme le BFR ou la structure de financement se revoient chaque trimestre.
Un tableau de bord tient dans la durée à proportion de ce qu’il demande de saisie manuelle. Dès que chaque ligne dépend d’une recopie, la mise à jour glisse en fin de liste, la fiabilité baisse et la confiance suit. Un reporting mensuel produit automatiquement résout ce point à la racine.
Beaucoup d’entreprises démarrent sur tableur, et cela rend service au début. Les limites apparaissent avec le volume : relevés à recopier, réconciliation avec la comptabilité, catégories à corriger. Le moment venu, l’arbitrage entre Excel et un logiciel de trésorerie se tranche en comparant le temps de maintenance réel au coût d’un abonnement.
Les erreurs qui rendent un tableau de bord inutile
La première est l’excès de technicité. Un document conçu dans le vocabulaire d’un cabinet comptable oblige le dirigeant à traduire avant de décider, et cette friction suffit à le faire abandonner.
La deuxième est la surabondance d’indicateurs. Chaque ligne ajoutée dilue l’attention disponible pour les quelques repères qui déclenchent une action. Six à dix chiffres fiables valent mieux qu’un cockpit de trente.
La troisième est le mélange entre lecture comptable et lecture de gestion. La TVA collectée transite par le compte sans jamais appartenir à l’entreprise, et le capital remboursé d’un emprunt sort de la trésorerie en restant absent du résultat. Un tableau de bord qui ignore ces retraitements affiche des mois faussement bons et des mois faussement mauvais.
La quatrième est l’absence de repère de comparaison. Un chiffre isolé informe peu ; le même chiffre face au mois précédent, au budget et à l’année dernière devient un signal exploitable.
Où se situe un outil comme Heelio
Heelio part de ce que l’entreprise possède déjà : une comptabilité connectée ou un FEC, des flux bancaires, ou simplement les factures. À partir de cette matière, l’outil retraite. Il sort du résultat la TVA, le capital remboursé des emprunts et les investissements, puis rattache charges et produits au mois où l’activité a eu lieu.
Le dirigeant ajoute ensuite ses propres ajustements, factures non parvenues, factures à établir, charges et produits constatés d’avance, ou changement de mois d’affectation. Chaque ajustement recalcule immédiatement le résultat et la prévision, déclinable en plusieurs scénarios. La consolidation proposée est une consolidation de gestion.
Les limites méritent d’être posées clairement. Heelio laisse l’expert-comptable produire les comptes annuels, le logiciel comptable tenir les écritures, et les cabinets spécialisés traiter la consolidation statutaire ainsi que le conseil juridique et fiscal. Son terrain est le pilotage entre deux clôtures, et les critères de choix d’un outil de pilotage aident à situer chaque solution sur ce périmètre.
Comment choisir l’outil qui portera votre tableau de bord
Une question tranche la plupart des hésitations : au bout de trois mois d’usage, ce logiciel vous aura-t-il fait gagner du temps ou ajouté une tâche de plus à votre semaine. Une mise en place qui s’étire sur plusieurs semaines ou un vocabulaire qu’il faut apprendre annoncent généralement la seconde réponse.
Quatre points méritent d’être vérifiés en démo : le délai réel avant d’obtenir un premier tableau de bord alimenté, la qualité de la reprise des données bancaires et comptables, la capacité à projeter les prochains mois en plusieurs scénarios, et le vocabulaire employé à l’écran.
Le budget se raisonne enfin en coût complet, abonnement et temps passé réunis. Une heure hebdomadaire consacrée à la mise à jour d’un tableur représente une cinquantaine d’heures par an, soit largement de quoi financer un outil connecté. Les différentes formules de Heelio sont détaillées sur la page tarifs.
Un tableau de bord financier atteint son but le jour où son ouverture devient un réflexe du lundi matin. Sept indicateurs, une formule pour chacun, un rythme tenu et des chiffres dont on ne doute pas : cette base suffit à transformer une intuition de dirigeant en décision documentée, avec plusieurs semaines d’avance sur le relevé bancaire.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.