Un budget entreprise simple qui tient la route

Par L'équipe Heelio · Relu par Cyril Coulange le 7 octobre 2026
Publié le
 PME7 min

Ce qu'il faut retenir
- Un budget d'entreprise utile repose sur trois chiffres : l'argent réellement disponible aujourd'hui, les encaissements attendus avec une date crédible et les dépenses déjà connues, projetés à 30, 60 et 90 jours.
- Comptez les entrées avec prudence : une facture émise n'est pas de l'argent encaissé, et un client qui paie d'habitude avec deux semaines de retard paiera encore avec deux semaines de retard.
- Regroupez entrées et sorties par semaine pour repérer les creux : avec 18 000 € en caisse et 16 000 € de sorties avant un encaissement de 12 000 €, le problème vient du calendrier, pas de l'activité.
Le solde de votre compte bancaire vous rassure le lundi. Puis arrivent une grosse facture fournisseur, les salaires et deux clients qui règlent en retard. Ce n’est pas un manque de travail. C’est le problème de beaucoup de dirigeants : ils ne savent pas vraiment ce qui les attend dans les prochaines semaines. Un budget entreprise simple sert d’abord à cela : arrêter de découvrir les difficultés quand elles sont déjà là.
Vous n’avez pas besoin d’aimer les chiffres, ni de passer vos soirées sur un tableur. Vous avez besoin d’une vue claire : ce qui doit entrer, ce qui doit sortir, et ce qu’il restera réellement à la fin du mois. Le reste est secondaire.
Un budget n’est pas une prédiction parfaite
Le mot « budget » peut faire penser à un fichier compliqué, rempli de lignes impossibles à maintenir. C’est souvent ce qui fait abandonner avant même de commencer. Pourtant, un bon budget pour une TPE ou une PME n’essaie pas de deviner chaque dépense au centime près sur un an.
Il pose une question beaucoup plus utile : avec ce que je sais aujourd’hui, est-ce que ma boîte peut payer ce qui arrive et continuer à avancer ?
Un artisan qui a signé plusieurs chantiers n’a pas la même situation selon que ses clients paient à 30 jours, à 60 jours ou après la réception des travaux. Un restaurateur peut avoir une salle pleine mais devoir régler ses achats avant d’encaisser certaines prestations. Une agence de services peut afficher un beau carnet de commandes tout en souffrant d’un décalage de paiement. Le chiffre d’affaires seul ne raconte jamais toute l’histoire.
Votre budget doit donc suivre le rythme réel de votre entreprise, pas une version idéale de celle-ci.
Les trois chiffres à regarder chaque semaine
Pour rester simple, partez de trois choses. D’abord, l’argent réellement disponible aujourd’hui. Ensuite, les encaissements attendus, avec une date crédible. Enfin, les dépenses déjà connues : salaires, loyers, fournisseurs, emprunts, abonnements, charges et impôts.
La nuance est importante : une facture émise n’est pas de l’argent encaissé. Si votre client paie habituellement avec deux semaines de retard, prévoyez deux semaines de retard. Un budget utile est parfois moins flatteur qu’un prévisionnel optimiste, mais il vous évite les mauvaises surprises.
Regardez ensuite ces données à 30, 60 et 90 jours. À 30 jours, vous gérez l’urgence. À 60 jours, vous avez encore le temps de relancer un client, de décaler un achat ou de négocier avec un fournisseur. À 90 jours, vous pouvez décider plus calmement : recruter, investir, accepter un gros projet ou attendre.
Ce n’est pas un exercice à faire une fois au début de l’année. C’est un repère qui se met à jour au fil des paiements, des devis acceptés et des dépenses nouvelles.
Construire un budget entreprise simple en une heure
Commencez avec votre compte bancaire et les informations que vous avez déjà sous la main. Ne cherchez pas à reconstruire tout l’historique de l’entreprise. Prenez les trois prochains mois et notez ce qui est suffisamment certain.
1. Notez votre point de départ réel
Inscrivez le montant disponible sur votre compte professionnel. Si vous avez plusieurs comptes, additionnez-les, mais ne mélangez pas l’argent qui n’est pas réellement utilisable. Par exemple, une somme mise de côté pour une échéance connue ne doit pas vous donner une fausse impression de sécurité.
Ce point de départ n’est pas votre résultat, ni votre niveau de rentabilité. C’est simplement la somme à partir de laquelle vous allez voir venir les prochaines semaines.
2. Listez les entrées avec une date plausible
Ajoutez les factures clients en attente de règlement, les prélèvements récurrents et les ventes déjà confirmées. Pour chaque entrée, indiquez le montant et surtout la date à laquelle l’argent devrait arriver.
N’inscrivez pas un devis envoyé comme s’il était signé. Ne comptez pas non plus une facture comme réglée le jour où vous l’émettez. Si vous hésitez entre deux dates, choisissez la plus prudente. Vous serez agréablement surpris si l’argent arrive plus tôt, jamais pris de court s’il arrive plus tard.
3. Ajoutez les sorties incontournables
Commencez par ce qui ne peut pas attendre : salaires, loyer, remboursements, fournisseurs essentiels, abonnements et échéances prévues. Ajoutez ensuite les achats liés aux projets en cours.
Ne cherchez pas à détailler chaque petite dépense. Un budget qui demande une précision maniaque finit au fond d’un dossier. L’objectif est de repérer les grosses vagues qui peuvent faire baisser votre trésorerie, pas de suivre chaque café acheté par l’équipe.
4. Faites apparaître le solde après chaque semaine
Regroupez vos entrées et sorties par semaine. Vous verrez rapidement les moments où le solde devient tendu. C’est là que votre budget devient concret.
Imaginez qu’il vous reste 18 000 € aujourd’hui. Vous attendez 12 000 € de règlements dans deux semaines, mais vous avez 16 000 € de sorties avant cette date. Le problème n’est pas votre activité. Il est dans le calendrier. Et, deux semaines avant, vous avez des options : appeler les clients concernés, demander un acompte, négocier une date avec un fournisseur ou repousser une dépense non essentielle.
Le même problème découvert la veille est beaucoup plus difficile à résoudre.
Les erreurs qui rendent un budget inutilisable
La première erreur consiste à faire un budget trop détaillé. Plus il comporte de catégories, plus il réclame du temps, et moins vous le regardez. Gardez les postes qui pèsent vraiment sur votre compte.
La deuxième est de confondre souhait et prévision. Un nouveau contrat serait une bonne nouvelle, mais tant qu’il n’est pas signé, il ne doit pas financer votre loyer dans votre scénario principal. Vous pouvez le noter à part comme une possibilité, sans le traiter comme un acquis.
La troisième est de ne consulter le budget qu’en cas de stress. À ce moment-là, il devient un constat. Revoyez-le chaque semaine, pendant vingt minutes. Comparez ce qui était prévu avec ce qui s’est réellement passé, puis corrigez les semaines suivantes. Cette habitude suffit souvent à reprendre le contrôle.
Enfin, évitez de laisser votre budget dépendre uniquement d’un fichier que personne ne met à jour. Si vos données restent éparpillées entre la banque, les factures, les messages clients et votre comptable, vous passerez votre temps à recouper des informations déjà dépassées.
Le bon niveau de détail dépend de votre activité
Dans le BTP, il faut suivre de près les acomptes, les achats de matériaux et les paiements de fin de chantier. Dans un commerce, les commandes de stock et les périodes creuses peuvent changer la donne très vite. Dans les services, ce sont souvent les délais de règlement qui font la différence.
Il n’existe donc pas un modèle universel à copier. En revanche, la logique ne change pas : partir de l’argent disponible, intégrer les dates réelles, puis regarder les prochains mois avant de prendre une décision engageante.
Si votre activité est stable, une mise à jour hebdomadaire légère peut suffire. Si vous avez des chantiers, une saisonnalité forte ou des clients qui paient tard, regardez votre prévision plus souvent. Le bon budget est celui que vous consultez vraiment.
Quand le tableur ne suffit plus
Un tableur est très bien pour démarrer. Il permet de comprendre la mécanique et de voir quelles informations vous manquent. Mais il montre ses limites quand il faut ressaisir les mouvements bancaires, vérifier les factures payées ou expliquer pourquoi le solde prévu a changé depuis mardi.
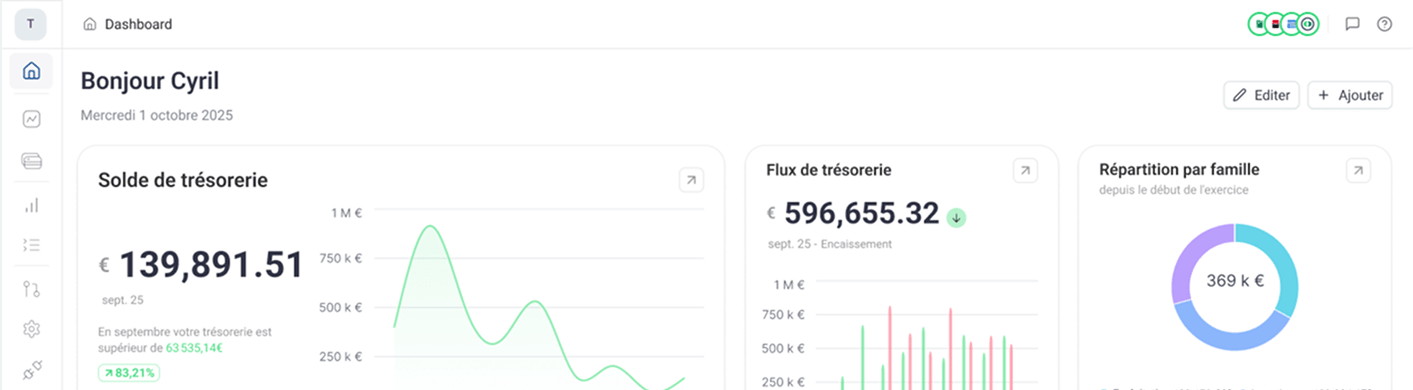
À ce stade, l’enjeu n’est pas d’ajouter de la complexité. C’est d’éviter les doubles saisies et de garder une information fiable sans y passer une heure par jour. Un outil comme Heelio relie la banque et la comptabilité pour vous aider à savoir où en est votre boîte et à voir venir les prochains mois, avec l’appui d’experts si une décision mérite d’être discutée.
Le logiciel ne remplace pas votre jugement. Il retire surtout le brouillard entre ce qui s’est passé, ce qui arrive et ce que vous pouvez décider maintenant.
Un budget bien tenu ne vous promet pas qu’il n’y aura jamais de mois difficile. Il vous donne mieux : le temps de réagir pendant que vous avez encore des choix. C’est souvent ce qui permet de dormir plus tranquille et de diriger son entreprise sans subir le calendrier des paiements.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.