Comparaison réel vs prévisionnel : analyser les écarts qui comptent

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 PME8 min

Ce qu'il faut retenir
- Comparer le réel et le prévisionnel consiste à expliquer l'écart entre ce qui était prévu et ce qui s'est produit, en séparant l'effet du volume, celui du prix et le simple décalage de calendrier.
- L'écart sur volume vaut (quantité réelle moins quantité prévue) multiplié par le prix prévu, l'écart sur prix (prix réel moins prix prévu) multiplié par la quantité réelle, et leur somme redonne l'écart total.
- Sur les charges qui suivent l'activité, la comparaison se fait au budget flexé, recalculé au volume réellement réalisé, sans quoi un dépassement réel de 6 000 euros se lit à tort comme 2 000 euros.
Comparer le réel et le prévisionnel consiste à mettre face à face, sur la même période et le même périmètre, ce que vous aviez prévu d'encaisser et de dépenser et ce qui s'est effectivement produit, puis à expliquer la différence. L'intérêt de l'exercice tient à une seule chose : savoir si l'écart vient d'un volume d'activité différent, d'un prix différent ou d'un simple décalage de calendrier, parce que la décision à prendre change du tout au tout selon le cas.
Un manque de 18 000 euros d'encaissements expliqué par deux règlements partis en retard appelle une relance client et une revue des conditions de paiement. Le même manque expliqué par deux ventes qui ne se sont pas faites appelle une révision de la prévision et du plan de charge. Cet article donne les formules, un exemple chiffré déroulé en euros, le seuil à partir duquel un écart mérite votre temps et la méthode mensuelle pour tenir l'exercice en moins d'une heure.
Comparaison réel vs prévisionnel : que compare-t-on exactement ?
Un écart prend un sens quand les deux termes de la comparaison portent sur le même objet. Trois conditions doivent être réunies : la même période (le mois civil, du premier au dernier jour), le même périmètre (la même société, le même établissement, la même activité) et les mêmes postes (une charge de sous-traitance prévue doit se retrouver dans le réel sous le même libellé). Une comparaison qui met en face un prévisionnel exprimé en chiffre d'affaires facturé et un réel exprimé en encaissements bancaires produit des écarts illisibles.
Cette discipline de périmètre relève de la comptabilité de gestion appliquée au pilotage. Elle suppose un plan de postes stable dans le temps : renommer ou regrouper ses catégories de charges en cours d'année fait perdre la possibilité de comparer les mois entre eux.
L'écart se lit ensuite de deux manières. En valeur, il répond à la question du montant : 6 000 euros de dépassement sur un poste. En pourcentage, il répond à la question du poids : 6 000 euros sur un poste de 40 000 euros font 15 pour cent, sur un poste de 400 000 euros ils font 1,5 pour cent. Les deux lectures sont nécessaires, et c'est leur combinaison qui détermine si l'écart mérite une action.
Un dernier point de convention évite beaucoup de confusions : fixez une fois pour toutes le sens du signe. La règle la plus lisible consiste à calculer réel moins prévu, puis à qualifier l'écart de favorable ou de défavorable selon la nature du poste. Un produit supérieur à la prévision est favorable, une charge supérieure à la prévision est défavorable, et c'est le qualificatif qui porte le jugement.
Quelles formules pour calculer un écart ?
Le calcul de base tient en deux lignes. Écart en valeur = réel moins prévu. Écart en pourcentage = (réel moins prévu) divisé par prévu, multiplié par 100. Ces deux chiffres servent à trier les postes, et ils s'arrêtent là : ils laissent entière la question de l'origine de la différence.
Pour l'établir, il faut décomposer l'écart en ses deux causes élémentaires, le volume et le prix. L'écart sur volume isole l'effet de la quantité : (quantité réelle moins quantité prévue) multiplié par le prix prévu. L'écart sur prix isole l'effet du tarif : (prix réel moins prix prévu) multiplié par la quantité réelle. Cette convention valorise le volume au prix prévu et le prix à la quantité réelle, ce qui évite de compter deux fois l'effet croisé.
La vérification est simple et elle se fait systématiquement : écart sur volume plus écart sur prix doit redonner l'écart total. Quand la somme ne tombe pas juste, une quantité ou un prix moyen a été mal reconstitué, et l'analyse qui suivrait serait fausse.
Une troisième cause échappe à ces deux formules : le décalage de calendrier. Une facture émise au bon montant mais réglée trois semaines plus tard crée un écart de trésorerie sans aucun écart d'activité. Un investissement décidé en mars et payé en mai creuse le mois de mai tout en restant muet sur la performance. Ce type d'écart se reconnaît à un signe : il se compense au mois suivant, alors qu'un écart de volume ou de prix se reproduit.
Sur les charges variables, une quatrième question se pose, celle du niveau d'activité réel. Comparer une consommation réelle à un budget établi pour un autre volume de production mélange deux effets, et la section suivante montre comment les séparer.
Un exemple chiffré : décomposer un écart de 19 200 euros
Prenons une société de services qui facture des journées de prestation. L'exemple est illustratif, et les montants sont ronds pour que le calcul se suive de tête.
Prévisionnel du mois de mars : 400 journées facturées à 300 euros la journée, soit 120 000 euros de chiffre d'affaires. Réel constaté : 360 journées facturées à 280 euros en moyenne, soit 100 800 euros. L'écart total ressort à 100 800 moins 120 000, soit 19 200 euros de moins que prévu, et 16 pour cent du chiffre d'affaires attendu.
Première décomposition, l'effet volume : (360 moins 400) multiplié par 300 euros, soit 12 000 euros de moins. Quarante journées sont restées invendues ou n'ont pas pu être produites.
Deuxième décomposition, l'effet prix : (280 moins 300) multiplié par 360, soit 7 200 euros de moins. Le tarif moyen a baissé de 20 euros par journée, par exemple à cause d'une remise accordée sur un gros dossier ou d'un glissement vers des profils moins expérimentés.
Vérification : 12 000 plus 7 200 font bien 19 200 euros. L'écart est désormais expliqué, et les deux causes appellent des réponses distinctes. Les 12 000 euros de volume renvoient au pipeline commercial et au taux d'occupation des équipes. Les 7 200 euros de prix renvoient à la politique tarifaire et à la composition des équipes affectées, qui sont deux leviers de marge immédiats.
Passons à la trésorerie du même mois. Les encaissements prévus étaient de 80 000 euros, les encaissements réels de 62 000 euros, soit 18 000 euros de moins. En reprenant les factures une par une, 11 000 euros correspondent à des factures échues réglées finalement en avril, et 7 000 euros à des factures qui manquent à l'appel puisque les ventes ne se sont pas faites.
Cette séparation commande l'action. Les 11 000 euros relèvent du décalage : ils se rattrapent, et ils appellent une relance et un suivi du délai moyen de paiement des clients. Les 7 000 euros constituent une perte sèche sur le mois : ils doivent sortir de la prévision d'avril, sous peine de reporter indéfiniment un encaissement qui ne viendra jamais.
Pourquoi comparer au budget initial fausse la lecture des charges
Le réflexe naturel consiste à comparer une charge réelle au montant inscrit au budget. Sur une charge fixe comme un loyer ou une assurance, ce réflexe est le bon. Sur une charge qui suit le volume d'activité, il produit une erreur de diagnostic qui peut atteindre plusieurs milliers d'euros.
Reprenons l'exemple. Le budget de sous-traitance du mois était de 40 000 euros pour 400 journées facturées, soit 100 euros de sous-traitance par journée. Le réel ressort à 42 000 euros. Comparé au budget initial, l'écart est de 2 000 euros, un montant qui se laisse facilement classer dans le bruit de fond.
Recalculons maintenant le budget au niveau d'activité réel, ce que le contrôle de gestion appelle un budget flexé : 360 journées multipliées par 100 euros donnent 36 000 euros de sous-traitance attendue. Comparé à ce repère, l'écart réel est de 6 000 euros, soit 17 pour cent de dépassement. Avec 10 pour cent de journées en moins, la sous-traitance devait baisser, et elle a augmenté.
Le même raisonnement s'applique aux achats de matières, aux commissions, aux frais de livraison et aux heures d'intérim. La règle pratique : flexez tout poste dont le montant suit mécaniquement le volume, et comparez au budget initial les postes qui restent stables quelle que soit l'activité.
À partir de quel montant un écart mérite votre temps ?
Analyser tous les écarts conduit à abandonner l'exercice au bout de deux mois. Le filtre efficace combine deux seuils, et un écart doit franchir les deux pour entrer dans la revue : un seuil relatif, exprimé en pourcentage du poste, et un seuil absolu, exprimé en euros.
Le seuil relatif employé seul déclenche sur des broutilles : 40 pour cent de dépassement sur un poste de fournitures de 300 euros font 120 euros, et une analyse serait du temps perdu. Le seuil absolu employé seul laisse filer les dérives lentes sur les gros postes : 3 000 euros sur une masse salariale de 200 000 euros franchissent un plancher fixé à 2 000 euros tout en restant dans l'épaisseur du trait.
À titre d'illustration, une entreprise qui réalise 1,5 million d'euros de chiffre d'affaires peut retenir 10 pour cent du poste et 2 000 euros de plancher, puis réviser ces deux valeurs après deux ou trois mois de pratique. Le bon réglage est celui qui fait remonter entre trois et six lignes par mois : au-delà, la revue devient une corvée, en deçà, elle laisse filer des sujets réels.
Un écart situé sous les seuils mérite quand même un regard dès lors qu'il se répète. Trois mois consécutifs de dépassement à 4 pour cent sur le même poste constituent une tendance, et une tendance se traite avant qu'elle n'atteigne les seuils.
Les quatre zones d'écart à suivre en priorité
La première zone est celle des encaissements. La question porte moins sur la présence du chiffre d'affaires que sur la date à laquelle l'argent est entré. Le suivi utile passe par la balance âgée de vos comptes clients, qui classe les factures par ancienneté et montre immédiatement quelle part du retard se concentre sur un ou deux clients.
La deuxième zone regroupe les charges récurrentes : loyers, salaires et charges sociales, abonnements, assurances, échéances d'emprunt. Elles tombent chaque mois quoi qu'il arrive, et leur dérive est silencieuse. Un abonnement ajouté à 400 euros par mois représente 4 800 euros sur l'année, un montant qui passe sous tous les seuils mensuels et finit par peser.
La troisième zone couvre les charges variables, celles qu'il faut flexer avant de juger. C'est là que se logent les pertes de marge : un achat payé plus cher, une sous-traitance mal chiffrée, une heure d'intérim qui se substitue à une heure productive.
La quatrième zone est le calendrier, et elle reste la plus sous-estimée. Deux entreprises peuvent finir le mois avec le même solde bancaire en vivant des situations opposées, selon que l'une a encaissé en avance et que l'autre a repoussé des paiements. Un suivi sérieux des échéances entrantes et sortantes relève du pilotage des encaissements et des décaissements et se regarde par semaine plutôt que par mois.
La méthode mensuelle en cinq étapes
Première étape, figer le réel du mois. Les mouvements bancaires donnent la trésorerie, la comptabilité donne l'activité. Pour que le mois soit juste, les charges déjà engagées dont la facture reste à venir et les prestations livrées dont la facture reste à émettre doivent y être rattachées, ce que permettent les factures non parvenues et factures à établir. Privé de ce rattachement, le réel sort incomplet face à un prévisionnel complet.
Deuxième étape, reconstituer le prévu au même périmètre, puis flexer les postes variables au volume réellement réalisé. Si votre prévisionnel financier a été construit poste par poste, cette étape prend quelques minutes, car les hypothèses de volume et de prix y sont déjà séparées.
Troisième étape, calculer les écarts en valeur et en pourcentage sur tous les postes, puis appliquer le double seuil. Vous obtenez une liste courte, de trois à six lignes, qui devient l'ordre du jour de votre revue.
Quatrième étape, décomposer chaque ligne retenue en volume, prix et calendrier. C'est l'étape qui transforme un constat en explication, et la seule qui demande vraiment de la réflexion.
Cinquième étape, décider et réviser. Chaque ligne se termine par une action datée confiée à quelqu'un, et les mois suivants de la prévision sont corrigés de ce que l'analyse a appris. Formalisez le tout dans un reporting financier mensuel toujours identique : la stabilité du format est ce qui rend les mois comparables et la revue rapide.
Ce cycle tient en une heure une fois rodé, à condition que le réel du mois soit disponible dans les premiers jours du mois suivant. Un réel qui arrive six semaines plus tard transforme la revue en archéologie : l'écart est bien là, le levier d'action a disparu.
Les erreurs qui rendent la comparaison inutile
La première erreur consiste à se réjouir d'un écart favorable en laissant son origine de côté. Une charge inférieure à la prévision cache souvent une facture encore à enregistrer, un projet repoussé ou une embauche qui n'a pas abouti. Dans ces trois cas, la dépense arrive plus tard, et le mois suivant encaissera le choc.
La deuxième erreur consiste à réviser les hypothèses jusqu'à faire disparaître l'écart. Un prévisionnel réaligné chaque mois sur le réel affiche une exécution parfaite en permanence et perd toute utilité. La prévision se révise sur les mois à venir, tandis que la cible du mois écoulé reste figée dès lors que le mois a commencé.
La troisième erreur consiste à juger sur le total mensuel. Un chiffre d'affaires conforme à la prévision peut masquer un client perdu compensé par une commande exceptionnelle, deux événements qui demandent chacun une décision. L'analyse par poste et par client fait apparaître ce genre de compensation.
La quatrième erreur consiste à garder l'exercice pour soi. Les écarts de volume se discutent avec le commerce, les écarts de prix avec ceux qui négocient et qui produisent, les décalages de règlement avec l'administration des ventes. Un écart expliqué par une seule personne demeure une hypothèse.
La cinquième erreur consiste à attendre la clôture annuelle. À ce moment, l'exercice est joué : vous savez simplement ce qu'il aurait fallu décider onze mois plus tôt.
Où se situe un outil comme Heelio
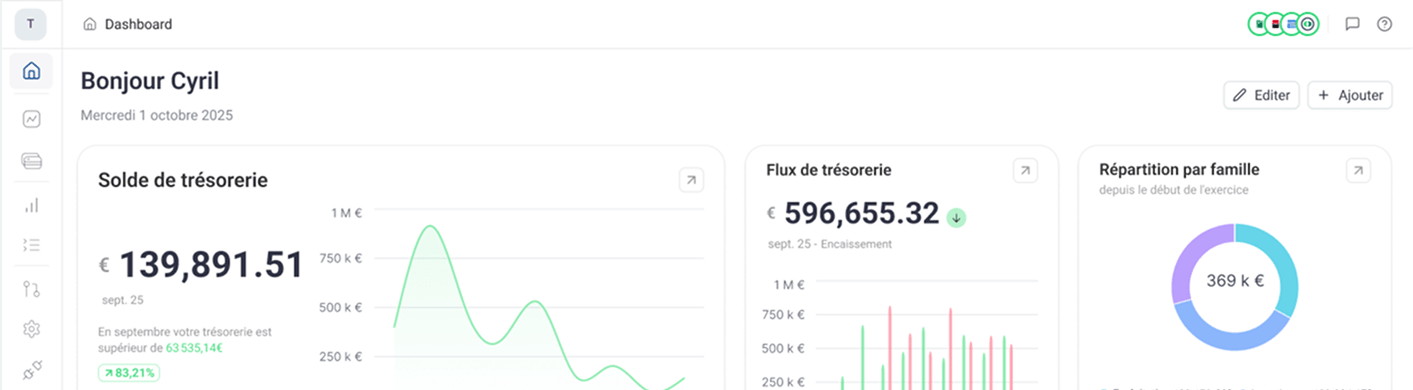
Le point dur de cette méthode se situe rarement dans l'analyse, il se situe dans l'obtention d'un réel propre et rapide, au bon périmètre. Heelio part de ce que l'entreprise possède déjà, une comptabilité connectée ou un FEC, des flux bancaires, ou simplement ses factures, et retraite ces données pour produire une vue de gestion. Il sort la TVA, le capital remboursé des emprunts et les investissements du résultat, et rattache charges et produits au mois où l'activité a eu lieu, ce qui fournit la base comparable dont une revue d'écarts a besoin.
Les ajustements restent dans vos mains : factures non parvenues, factures à établir, charges et produits constatés d'avance, changement de mois d'affectation. Chaque ajustement recalcule aussitôt le résultat et la prévision, et la prévision se décline en plusieurs scénarios, ce qui permet de chiffrer l'effet d'une relance réussie ou d'une vente perdue avant de trancher. Pour un groupe, la consolidation proposée est une consolidation de gestion, destinée au pilotage.
Les limites méritent d'être dites. Heelio laisse à votre expert-comptable et à votre logiciel comptable ce qui leur revient : les comptes officiels, les déclarations et la TVA. La vue de gestion qu'il produit sert à piloter entre deux clôtures et garde le statut d'un état de gestion, la consolidation de gestion reste distincte d'une consolidation statutaire, et le conseil juridique et fiscal demeure celui de vos conseils. L'outil fournit la base chiffrée à jour et les scénarios, tandis que l'interprétation des écarts et les décisions vous appartiennent.
Pour voir ce que donne la méthode sur vos propres chiffres, les formules et leurs tarifs sont détaillés ici.
La comparaison réel vs prévisionnel se résume à une séquence courte : calculer l'écart, le décomposer en volume, prix et calendrier, filtrer avec un double seuil, puis décider et corriger la prévision. Tenue chaque mois sur un format stable, elle transforme un constat en avance d'information, et c'est cette avance qui sépare une décision prise d'un problème subi.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.