Logiciel de prévisions scénarios : décider à temps

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Un logiciel de prévisions à scénarios projette la trésorerie et le résultat à 12 mois à partir de la comptabilité, des flux bancaires ou des factures, pour décider pendant que la décision a encore un effet.
- Le solde bancaire mélange l’argent réellement disponible, la TVA à reverser, les acomptes clients et le capital d’emprunt : ces éléments doivent être isolés avant toute projection.
- Trois scénarios suffisent : un central, un prudent avec retard de règlement ou baisse de ventes, un de développement avec embauche ou investissement. La valeur tient dans l’écart entre ces trajectoires.
Votre solde bancaire indique ce qui reste aujourd'hui. Il ne dit rien, ou presque, sur ce qui sera disponible le 15 du mois prochain après les salaires, les fournisseurs, les échéances d'emprunt et la TVA. C'est là qu'un logiciel prévisions scénarios devient utile : il vous aide à voir venir les problèmes avant qu'ils ne deviennent urgents.
Pour un dirigeant sans directeur financier, l'enjeu n'est pas de produire un tableau de plus. Vous devez savoir où en est votre boîte, décider sur des chiffres à jour et répondre à des questions très concrètes : peut-on embaucher ? Faut-il décaler cet investissement ? Ce gros client qui paie à 60 jours met-il la trésorerie sous pression ?
Pourquoi les décisions au feeling finissent par coûter cher
Beaucoup de dirigeants suivent leur compte bancaire chaque matin. C'est un réflexe compréhensible. Sauf qu'un solde bancaire mélange tout : l'argent qui vous appartient réellement, la TVA à reverser, les acomptes clients, les remboursements de capital des emprunts et les dépenses exceptionnelles.
Prenons une entreprise du bâtiment. Elle vient d'encaisser 45 000 €. Le compte paraît confortable. Pourtant, il reste des sous-traitants à régler, des salaires en fin de mois et une TVA collectée qui ne financera aucun chantier. Si le dirigeant s'appuie uniquement sur ce solde, il peut commander du matériel ou recruter au mauvais moment.
Le problème se retrouve dans tous les secteurs. Un restaurant remplit sa salle mais subit une hausse du coût matière. Un e-commerçant prépare un pic de ventes et doit acheter son stock avant d'encaisser. Une agence de formation signe plusieurs sessions, avec des règlements qui arriveront après les dépenses engagées. L'activité peut bien se porter tout en créant une tension de trésorerie.
Le bilan annuel arrive souvent trop tard pour corriger le tir. Entre-temps, vous avez choisi vos prix, engagé des coûts ou accepté des délais de paiement sans en mesurer l'effet. Une prévision sert à reprendre le contrôle pendant que les décisions ont encore un impact.
Ce qu'un logiciel de prévisions scénarios doit vous montrer
Un bon outil part de la réalité de l'entreprise, pas d'un modèle théorique impossible à maintenir. Il doit reprendre les données que vous avez déjà : une comptabilité à jour, des flux bancaires ou, lorsque nécessaire, les factures clients et fournisseurs.
L'objectif est de remettre chaque opération à sa place. La TVA doit être isolée, car elle gonfle artificiellement les encaissements et les décaissements. Le remboursement du capital d'un emprunt doit être distingué de son coût financier. Un investissement, comme l'achat d'une machine ou d'un véhicule, demande une lecture différente d'une charge courante.
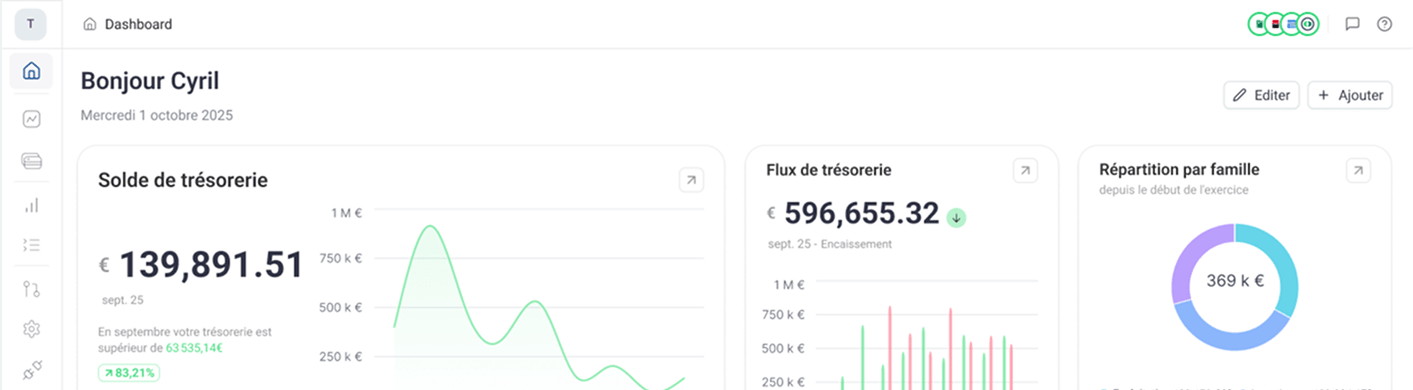
Avec ces retraitements, vous pouvez suivre trois vues complémentaires. La trésorerie répond à la question : combien restera-t-il sur le compte à une date donnée ? Le compte de résultat indique si l'activité gagne réellement de l'argent. La prévision à 12 mois permet de relier les décisions prises aujourd'hui à leurs conséquences à venir.
Cette dernière vue ne doit pas rester figée. Une prévision devient vite inutile si personne ne la met à jour après un retard client, une commande annulée ou une hausse de charges. Le logiciel doit intégrer les nouvelles opérations et faire évoluer l'atterrissage sans vous obliger à reconstruire un fichier chaque semaine.
Les scénarios transforment une prévision en outil de décision
Prévoir ne consiste pas à prétendre connaître l'avenir au centime près. Il s'agit de préparer plusieurs chemins plausibles et de savoir quoi faire dans chacun d'eux.
Un scénario central reprend votre trajectoire la plus probable : les ventes attendues, les charges connues et les échéances prévues. Ensuite, vous testez une décision ou un aléa. Que se passe-t-il si un client important règle avec 30 jours de retard ? Si vous recrutez dès avril ? Si vous financez un véhicule ? Si le chiffre d'affaires baisse de 10 % pendant deux mois ?
La valeur est dans l'écart entre ces trajectoires. Vous voyez à quel moment la trésorerie peut se tendre, combien de temps dure la tension et quelles décisions gardent une marge de sécurité. Vous ne cherchez plus une réponse abstraite à la question « est-ce que je peux me le permettre ? ». Vous obtenez une date, un montant et des conditions.
Tester une embauche avant de signer
Une embauche ne se limite pas au salaire net versé. Elle engage des charges, parfois du matériel, des frais de recrutement et une période avant que la personne ne produise le chiffre d'affaires attendu. Dans un scénario, vous pouvez décaler la date d'arrivée, ajuster le niveau de ventes nécessaire et vérifier l'effet mois par mois.
Le résultat peut confirmer la décision. Il peut aussi montrer qu'une embauche en juin est confortable alors qu'une embauche en mars crée un creux de trésorerie évitable. Ce n'est pas renoncer au projet. C'est choisir le bon calendrier.
Arbitrer un investissement sans regarder seulement le prix
Un investissement peut être rentable et tout de même mal tomber. Une machine, des travaux, un véhicule ou un nouvel outil de production pèsent sur la trésorerie selon leur mode de financement et la date des décaissements.
Le scénario permet de comparer un achat comptant, un financement et un report. Il met aussi en regard la capacité de l'investissement à générer du chiffre d'affaires ou à réduire un coût. Vous décidez avec une vision complète, pas avec une estimation prise entre deux rendez-vous.
Les critères pour choisir votre logiciel de prévisions scénarios
Le meilleur outil est celui que vous utiliserez après le premier mois. Si la saisie prend des heures ou si les données sont incompréhensibles, la prévision sera abandonnée au premier coup de feu.
Commencez par vérifier la qualité des sources de données. Le logiciel doit pouvoir s'appuyer sur votre comptabilité lorsqu'elle est disponible, et sur les flux bancaires ou les factures quand elle ne l'est pas encore. Cette souplesse compte particulièrement pour les petites entreprises, où la comptabilité peut avoir plusieurs semaines de décalage.
Regardez ensuite la fréquence de mise à jour. Une prévision fondée sur des chiffres de deux mois n'aide pas à décider d'une commande cette semaine. Vous avez besoin d'une lecture actualisée de votre trésorerie et de votre rentabilité, avec une période de projection suffisamment longue pour anticiper les charges saisonnières et les échéances importantes.
La capacité à créer des scénarios doit rester simple. Vous devez pouvoir modifier une hypothèse sans casser le modèle : date d'encaissement, montant de vente, recrutement, investissement ou échéance de financement. Si chaque simulation exige l'intervention d'un spécialiste, l'outil répondra mal aux décisions du quotidien.
Enfin, demandez-vous si les indicateurs vous parlent. Un dirigeant a besoin de comprendre rapidement ce qu'il gagne vraiment, ce qui arrive à 30, 60 ou 90 jours et ce qui demande son attention. Les données détaillées restent utiles pour creuser un écart, mais elles ne doivent pas masquer l'essentiel.
Une méthode simple pour construire vos premiers scénarios
Commencez avec un horizon de 12 mois. C'est assez long pour voir les effets d'une saisonnalité, d'un recrutement ou d'un investissement, sans se perdre dans des hypothèses trop fragiles.
Construisez d'abord un scénario réaliste à partir des encaissements et décaissements connus. Ne cherchez pas la perfection. L'important est d'indiquer les salaires, loyers, échéances d'emprunt, règlements fournisseurs, encaissements clients attendus et principales dépenses à venir. Vous aurez déjà une lecture bien plus fiable que le solde bancaire seul.
Ajoutez ensuite deux variantes. La première couvre un cas prudent : un retard de règlement, des ventes plus faibles ou une dépense imprévue. La seconde teste une décision de développement : embauche, stock supplémentaire, ouverture d'un site ou achat de matériel. Trois scénarios suffisent généralement pour prendre une décision. Au-delà, vous risquez de passer plus de temps à modéliser qu'à agir.
Chaque semaine ou chaque mois, comparez le prévu au réel. Si un client paie tard, modifiez la date. Si une commande est signée, intégrez-la. Cette routine courte évite les mauvaises surprises et vous apprend à reconnaître les variables qui influencent vraiment votre trésorerie.
Quand l'accompagnement fait gagner du temps
Certains dirigeants souhaitent piloter seuls une fois les données structurées. D'autres préfèrent échanger ponctuellement avec un expert financier pour interpréter les écarts, fixer les bonnes hypothèses ou préparer une décision sensible. Les deux approches se défendent.
L'accompagnement est particulièrement utile lors d'une forte croissance, d'un projet d'investissement, d'une réorganisation ou d'un besoin de financement. Il apporte un regard extérieur sur les chiffres, sans vous imposer le poids d'un recrutement à temps plein.
Avec Heelio, le dirigeant peut partir de sa comptabilité, de ses flux bancaires ou de ses factures, suivre ses chiffres et construire des scénarios à 12 mois. L'enjeu reste le même : transformer des données dispersées en décisions compréhensibles et prises au bon moment.
Une prévision ne vous promettra jamais que tout se déroulera comme prévu. Elle vous donne mieux : le temps de réagir, de choisir et de dormir tranquille avant que la prochaine échéance n'arrive.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.