Solde bancaire ou rentabilité: que regarder ?

Par L'équipe Heelio · Relu par Cyril Coulange le 7 octobre 2026
Publié le
 PME7 min

Ce qu'il faut retenir
- Le solde bancaire indique l'argent disponible aujourd'hui tandis que la rentabilité mesure ce que l'activité rapporte réellement : une entreprise peut afficher un compte confortable tout en perdant de l'argent.
- Un acompte de 30 000 € encaissé sur un chantier fait remonter le compte d'un coup et peut masquer un prix mal calculé, dont le problème apparaîtra plus tard.
- Regardez le solde pour décider aujourd'hui, la rentabilité pour décider demain, et les deux ensemble, complétés par une vue à 30 ou 90 jours, pour cesser de subir les surprises.
Vous regardez votre compte pro. Il reste 18 000 €. Vous vous dites que ça va. Puis, deux semaines plus tard, ça coince: une grosse facture fournisseur tombe, deux clients paient en retard, et vous découvrez que votre activité n'était pas aussi saine que prévu. C'est là que la vraie question arrive: solde bancaire ou rentabilité, qu'est-ce qui dit vraiment où en est votre boîte ?
La réponse courte: les deux, mais pas pour la même chose. Le solde bancaire vous dit combien il y a sur le compte aujourd'hui. La rentabilité vous dit si votre activité gagne réellement de l'argent. Confondre les deux, c'est prendre des décisions sur une photo floue.
Pour un dirigeant de TPE ou PME, l'erreur est fréquente. Elle est même logique. Le solde bancaire est visible tout de suite. Il rassure ou il inquiète immédiatement. La rentabilité, elle, est plus discrète. On la découvre souvent trop tard, au moment où l'expert-comptable envoie les chiffres, parfois des mois après. Entre-temps, on a embauché, investi, accepté un chantier ou baissé ses prix sans vraiment savoir si c'était tenable.
Solde bancaire ou rentabilité: deux réponses différentes
Le solde bancaire répond à une question simple: combien d'Euro sont disponibles maintenant ? C'est utile. Très utile, même. Il permet de savoir si vous pouvez payer les salaires, les charges, le loyer ou un fournisseur cette semaine.
Mais il ne dit pas si votre activité fonctionne bien. Un compte bancaire peut être bien rempli pour de mauvaises raisons. Vous avez encaissé un acompte important. Vous avez décalé un règlement. Vous avez reçu une aide, un prêt ou un remboursement. Sur le moment, le compte a bonne mine. Pourtant, votre activité peut perdre de l'argent.
La rentabilité répond à une autre question: quand vous vendez, est-ce que vous gagnez réellement quelque chose une fois vos coûts couverts ? Là, on ne parle plus seulement du compte en banque du jour. On parle du moteur de l'entreprise.
Une entreprise peut donc avoir un bon solde bancaire et une mauvaise rentabilité. L'inverse est aussi vrai. Vous pouvez être rentable, mais passer un mois tendu parce que les encaissements arrivent trop tard.
C'est exactement ce qui piège beaucoup de dirigeants. Ils pensent que tout va bien parce que le compte tient. Ou ils pensent que tout va mal parce que le compte est bas, alors que l'activité est saine et que le décalage est temporaire.
Pourquoi le solde bancaire trompe souvent
Le solde bancaire est un indicateur de court terme. Il réagit à ce qui entre et sort. Pas à la qualité réelle de votre activité.
Prenons un cas simple. Une entreprise du BTP encaisse 30 000 € d'acompte sur un chantier. Le compte bancaire remonte d'un coup. Le dirigeant se sent plus à l'aise. Il achète du matériel, prend un véhicule en plus, lance un recrutement. Sauf que le chantier va mobiliser beaucoup d'heures, de sous-traitance et d'achats. Si le prix a été mal calculé, l'acompte masque juste un problème à venir.
Dans un commerce, c'est pareil après une grosse période de ventes. Le compte monte, mais si la marge est trop faible ou si le stock a coûté cher, la sensation de confort peut être trompeuse.
En restauration, le piège peut venir de la saisonnalité. Un bon mois peut faire oublier trois mois plus faibles. Si vous regardez seulement le compte bancaire, vous voyez le présent. Pas la trajectoire.
Le vrai sujet n'est donc pas de choisir entre solde bancaire ou rentabilité comme s'il fallait éliminer l'un des deux. Le vrai sujet, c'est de savoir lequel regarder pour prendre quelle décision.
Quand regarder le solde bancaire
Le solde bancaire est votre thermomètre immédiat. Il sert à gérer l'urgence et le très court terme.
Si vous devez savoir aujourd'hui si vous passez la fin de mois, s'il faut relancer un client en priorité, ou s'il vaut mieux décaler une dépense non urgente, le solde bancaire est indispensable. Sans lui, vous avancez à l'aveugle.
Mais il a une limite claire: il vous dit ce qui est là, pas ce qui arrive. Or un dirigeant n'a pas seulement besoin de savoir ce qu'il reste. Il a besoin de voir venir les problèmes.
Un solde positif peut cacher une tension à 15 jours. Un solde faible peut être sans gravité si plusieurs encaissements fiables arrivent vite. Le compte bancaire seul ne donne pas cette lecture.
Quand regarder la rentabilité
La rentabilité sert à juger la qualité de vos décisions. Est-ce que vos prix sont au bon niveau ? Est-ce qu'un chantier, une mission, une gamme de produits ou une équipe rapporte vraiment ? Est-ce que la croissance vous fait gagner plus, ou juste travailler davantage ?
C'est elle qui aide à éviter les erreurs coûteuses. Accepter plus de volume n'a pas d'intérêt si chaque vente rapporte trop peu. Embaucher peut être une bonne idée, mais pas si l'activité actuelle ne dégage déjà pas assez. Baisser ses prix pour signer plus vite peut remplir le carnet, tout en abîmant l'entreprise.
La rentabilité n'est donc pas un sujet pour la fin d'année. C'est un sujet de gestion quotidienne. Pas au sens administratif du terme. Au sens très concret: est-ce que je fais les bons choix, avec les bons chiffres ?
Le bon réflexe: relier les deux
Un dirigeant a besoin des deux lectures en même temps. D'un côté, la réalité du compte aujourd'hui. De l'autre, la performance réelle de l'activité.
Si vous ne regardez que le solde bancaire, vous risquez de confondre argent disponible et activité saine. Si vous ne regardez que la rentabilité, vous pouvez manquer une tension très proche sur les paiements.
Relier les deux change la qualité des décisions. Vous voyez si votre entreprise gagne de l'argent. Et vous voyez si cet argent arrive au bon moment.
C'est souvent là que le stress baisse. Non pas parce que tout devient simple d'un coup, mais parce que vous arrêtez de subir des surprises évitables.
Comment savoir où en est sa boîte sans jargon
Dans la pratique, posez-vous trois questions simples.
D'abord: combien ai-je aujourd'hui sur le compte ? Ensuite: est-ce que mon activité me laisse réellement quelque chose une fois les coûts passés ? Enfin: que va-t-il se passer dans les 30 à 90 prochains jours ?
Si vous n'avez que la première réponse, vous êtes en réaction. Si vous avez les deux premières, vous commencez à comprendre vos chiffres. Si vous avez les trois, vous reprenez le contrôle.
C'est aussi ce qui permet de trancher des sujets très concrets. Puis-je embaucher maintenant ? Puis-je me verser ce niveau de rémunération ? Puis-je investir dans ce véhicule, ce four, cette machine, cette campagne commerciale ? Puis-je accepter ce gros contrat sans me mettre en tension ?
Sans cette vue, on décide souvent au feeling. Parfois ça passe. Parfois non. Et quand ça ne passe pas, le problème n'est pas seulement financier. C'est du temps perdu, de la charge mentale, des nuits courtes et des décisions repoussées.
Ce qui change quand vous voyez les deux en temps réel
Le vrai changement, ce n'est pas d'avoir plus de chiffres. C'est d'avoir les bons chiffres, au bon moment, dans un format compréhensible.
Quand la banque et la comptabilité sont enfin lues ensemble, vous ne découvrez plus votre situation six mois plus tard. Vous savez où en est votre boîte maintenant. Vous pouvez voir qu'un mois avec un compte bancaire confortable cache une activité trop faible. Ou qu'une tension passagère n'est pas un signal de panique.
Pour beaucoup de dirigeants, c'est le moment où ils arrêtent de piloter uniquement à l'instinct. Pas pour devenir comptables. Juste pour décider avec une base solide.
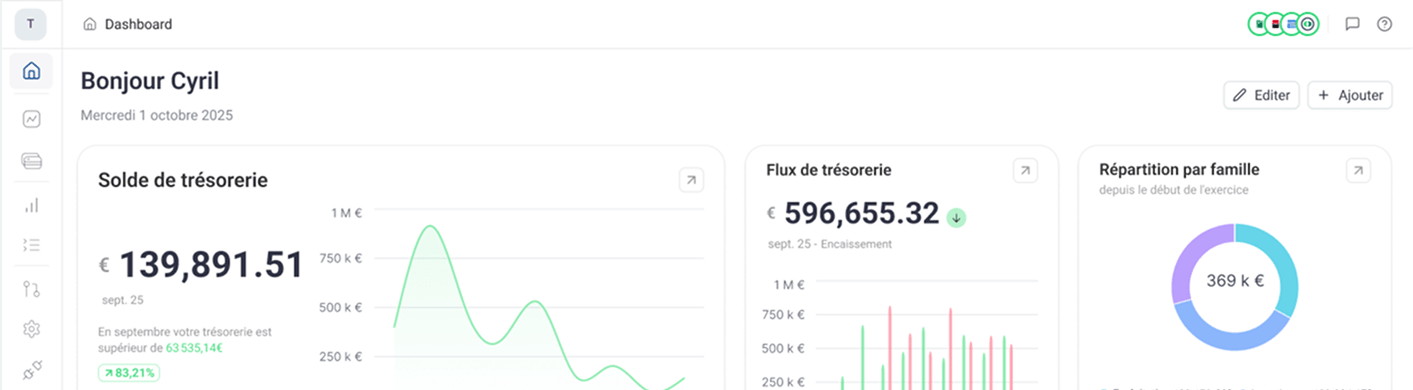
C'est d'ailleurs l'intérêt d'un outil comme Heelio: vous montrer clairement ce que votre compte bancaire ne dit pas à lui seul, sans vous noyer dans des termes techniques. Vous voyez ce que vous avez, ce que vous gagnez réellement, et ce qui approche. Ça change les arbitrages du quotidien. Et ça aide à dormir plus tranquille.
Alors, solde bancaire ou rentabilité ? Si vous devez choisir pour aujourd'hui, regardez le solde. Si vous devez décider pour demain, regardez la rentabilité. Et si vous voulez vraiment ne plus subir, regardez les deux ensemble.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.