Quel outil de pilotage financier choisir ?

Par L'équipe Heelio · Relu par Cyril Coulange le 7 octobre 2026
Publié le
 PME9 min

Ce qu'il faut retenir
- Un bon outil de pilotage remplace le solde bancaire comme seul thermomètre : il montre la marge de manœuvre réelle, les tensions qui approchent et les décisions possibles à 30, 60 ou 90 jours.
- Les données doivent remonter automatiquement depuis la banque et la comptabilité : un outil qui dépend d'une ressaisie manuelle finit presque toujours abandonné, avec le retour de la charge mentale.
- Le premier test à faire en démonstration consiste à comprendre ce que l'écran affiche en moins de cinq minutes, en évitant l'outil trop complet dont les dix menus ne serviront jamais.
Un outil de pilotage financier réunit la trésorerie, le résultat et la prévision d’une entreprise dans une seule vue, alimentée automatiquement par la banque et la comptabilité. Quatre critères suffisent à séparer les bons des autres : la donnée arrive seule, la lecture prend moins de cinq minutes, la prévision porte à 90 jours au moins, et chaque chiffre se relie à une décision concrète. Le reste relève du confort d’usage.
La plupart des dirigeants lancent cette recherche après une mauvaise surprise de trésorerie, un mois plus tendu que prévu, ou l’impression tenace de beaucoup travailler sans savoir ce qui reste à la fin. Le compte bancaire sert alors de thermomètre unique : il enregistre ce qui est déjà parti, quand la décision utile se prenait quinze jours plus tôt. La première étape consiste à poser le tableau de bord financier à suivre chaque mois, puis à choisir l’outil qui le tient à jour tout seul.
Qu’est-ce que le pilotage financier ?
Le pilotage financier consiste à suivre chaque mois la trésorerie, le résultat retraité et la prévision d’une entreprise, afin de décider sur des chiffres à jour. Il répond à trois questions dans cet ordre : où en est l’entreprise aujourd’hui, ce qui l’attend dans les prochains mois, et quelle décision se prend maintenant.
Il repose sur trois blocs. La trésorerie d’abord, échéances et habitudes de paiement comprises, qui donne la marge de manœuvre réelle. Le résultat ensuite, issu d’une lecture de gestion, celle de la comptabilité de gestion, qui rattache charges et produits au mois où l’activité a eu lieu. La prévision enfin, révisée à chaque nouvelle donnée et déclinable en plusieurs scénarios.
L’échelle de temps sépare le pilotage de la clôture annuelle. La clôture répond à une obligation légale et regarde un exercice terminé. Le pilotage financier vit à l’échelle du mois et sert une décision à venir : une embauche, un investissement, un délai accordé à un client, un prix révisé.
Pourquoi une PME cherche un outil de pilotage financier
Le besoin arrive souvent de façon très concrète. Un dirigeant se rend compte qu’il attend son expert-comptable pour comprendre l’année passée, alors qu’il aurait surtout besoin de savoir ce qui se joue cette semaine et le mois prochain. Entre les charges, les salaires, les encaissements qui glissent et les achats à lancer, la vision manque là où elle devrait être la plus simple.
Le problème dépasse la seule trésorerie. Il touche aussi l’incertitude. Est-ce que l’activité est vraiment rentable en ce moment ? Est-ce qu’une embauche est raisonnable ? Peut-on accepter ce chantier, cette remise commerciale, cet investissement matériel ? Sans chiffres clairs, la décision se prend au feeling. Parfois ça passe. Parfois non.
Un outil utile doit donc répondre à trois questions sans détour. Combien j’ai vraiment de marge de manœuvre aujourd’hui ? Qu’est-ce qui risque de coincer bientôt ? Et qu’est-ce que je peux décider maintenant pour éviter de subir ?
Ce qu’un bon outil de pilotage financier PME doit vraiment montrer
Le premier critère, c’est la clarté. Si l’outil demande une formation de plusieurs jours ou affiche des écrans illisibles, il restera fermé. Dans une petite structure, un bon logiciel parle le langage du dirigeant avant celui du spécialiste.
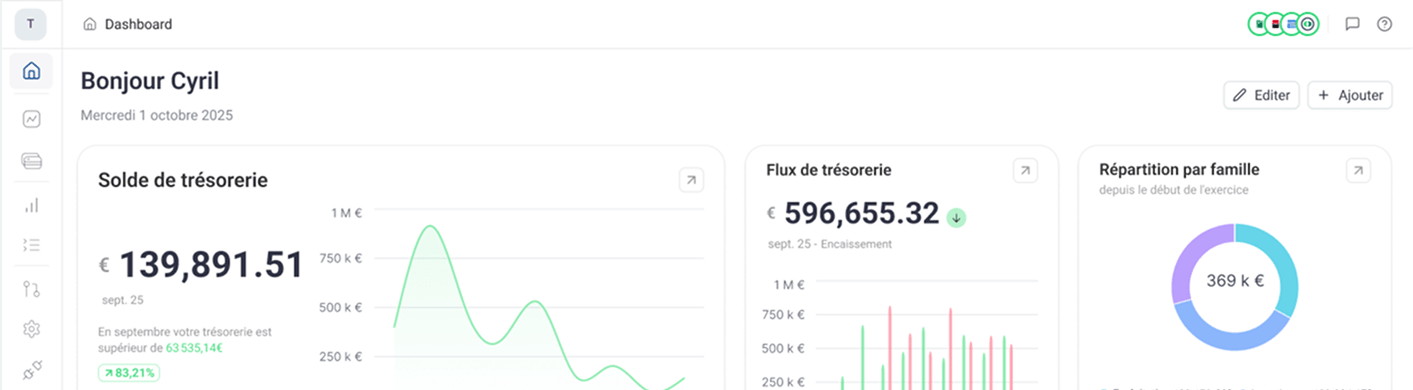
Concrètement, il doit montrer la trésorerie réelle plutôt que le solde de banque du matin. Le solde bancaire rassure parfois à tort. Un bon outil remet les échéances, les habitudes de paiement et les mouvements récurrents dans le bon ordre, ce qui revient à suivre sa trésorerie en temps réel sur la base de ce qui est déjà engagé.
Il doit aussi aider à comprendre ce qui gagne de l’argent et ce qui en consomme, avec des repères simples plutôt qu’avec des termes techniques. Quels mois sont bons ? Quels postes pèsent trop lourd ? Quelle activité tire l’ensemble vers le haut, et laquelle fatigue l’entreprise ?
Enfin, il doit donner une vue sur les prochains mois. Une estimation révisée à chaque nouvelle donnée suffit largement : un prévisionnel de trésorerie sur 12 mois tenu à jour vaut mieux qu’un budget annuel figé, et voir venir à 30, 60 ou 90 jours change déjà le quotidien d’un dirigeant.
La donnée doit remonter toute seule
C’est souvent là que les outils se séparent en deux catégories. D’un côté, ceux qui promettent de la visibilité mais demandent de remplir des fichiers, recoller des chiffres, importer des données, faire des vérifications manuelles. De l’autre, ceux qui récupèrent directement la banque et la comptabilité pour afficher une image plus juste, sans travail supplémentaire à chaque fois.
Pour une PME, la différence est énorme. Si l’outil dépend de votre discipline pour être à jour, il finit presque toujours abandonné. La charge mentale revient, et avec elle les zones floues.
La simplicité tient grâce à la fiabilité
Un outil simple doit rester exact. Plus l’interface est claire, plus les données derrière doivent être solides : sinon, on prend des décisions rapides sur une base fausse, et on déplace le problème au lieu de le régler.
C’est pour ça qu’il faut regarder comment les chiffres sont alimentés, à quelle fréquence ils remontent, et si l’outil permet de comprendre d’où vient l’information. La simplicité rassure. La fiabilité permet d’agir.
Quelle différence entre un outil de pilotage financier et un logiciel de comptabilité ?
Le logiciel de comptabilité enregistre les opérations déjà passées et produit les documents exigés par la réglementation : grand livre, balance, déclarations de TVA, liasse fiscale. Son horizon est l’exercice clos, et ses destinataires premiers sont l’expert-comptable et l’administration.
L’outil de pilotage financier reprend ces mêmes écritures et les tourne vers la décision à venir. Il retraite les montants qui faussent la lecture de gestion, projette la trésorerie et compare les mois entre eux. Son horizon est le mois en cours et les quatre-vingt-dix jours suivants, et son destinataire est le dirigeant. Les deux outils travaillent ensemble : le premier produit la matière, le second la rend lisible.
Quelle différence avec un logiciel de trésorerie ?
Le logiciel de trésorerie suit les encaissements et les décaissements : solde prévisionnel, échéanciers fournisseurs, positions par compte bancaire. Il répond précisément à la question du cash disponible dans trente, soixante ou quatre-vingt-dix jours, et cette question suffit déjà à beaucoup d’entreprises.
Un outil de pilotage financier couvre ce terrain et ajoute la lecture du résultat : marge par activité, charges rattachées au bon mois, rentabilité réelle. L’écart compte, car une entreprise peut afficher une trésorerie confortable et perdre de l’argent, par exemple quand elle encaisse des acomptes sur des chantiers déjà déficitaires. Pour une première marche, l’arbitrage entre un tableur et un logiciel de trésorerie se pose souvent avant celui de l’outil complet.
Comment choisir le bon outil de pilotage financier PME
Le meilleur choix est l’outil que vous allez réellement ouvrir pour décider, ce qui compte davantage que le nombre de fonctions au catalogue. Si vous en êtes à l’étape de la sélection, le comparatif des meilleurs logiciels financiers pour PME en France détaille les cinq familles d’outils et les budgets à prévoir.
Première question à se poser : est-ce que je comprends ce que je vois en moins de cinq minutes ? Si la réponse est non, l’outil devient un sujet de plus à gérer. Un dirigeant a besoin d’une réponse rapide, obtenue seul, sans appeler personne.
Deuxième point : est-ce que l’outil m’aide à voir venir les tensions avant qu’elles arrivent ? Beaucoup de solutions montrent le passé de façon propre. C’est utile, mais insuffisant. Quand une charge importante tombe ou qu’un client paie plus tard, ce qui compte, c’est d’avoir été prévenu assez tôt pour s’adapter.
Troisième critère : est-ce que je peux relier les chiffres à mes décisions du quotidien ? Embaucher, acheter, négocier un délai, relancer un client, repousser une dépense, ajuster un prix. Si le logiciel reste théorique, il ne changera rien.
Enfin, il faut regarder l’accompagnement. Une petite entreprise n’a pas toujours quelqu’un en interne pour interpréter les écarts, vérifier une hypothèse ou poser les bonnes questions. Un outil seul peut suffire pour certains. Pour d’autres, le bon format, c’est un logiciel simple avec un regard humain capable d’expliquer sans jargon.
Les erreurs classiques au moment de s’équiper
La première erreur, c’est de choisir un outil trop complet pour son besoin réel. Sur le papier, cela paraît rassurant. Dans la pratique, on se retrouve avec dix menus, des réglages partout et personne pour s’en servir sérieusement. Plus on est une petite structure, plus il faut viser utile avant de viser exhaustif.
La deuxième, c’est de s’équiper dans l’urgence et de s’arrêter là. Une tension de trésorerie déclenche souvent la recherche, et l’objectif reste de ne plus revivre le même stress tous les deux mois, en gardant le réflexe d’ouvrir l’outil une fois par mois même quand tout va bien.
La troisième, c’est de croire qu’un logiciel règle tout à lui seul. Un bon outil améliore fortement la visibilité. Il ne remplace pas le fait de regarder ses chiffres régulièrement et de prendre des décisions. Il ne remplace pas non plus les échanges avec un professionnel quand une situation devient plus particulière. L’enjeu, c’est d’avoir un support clair pour décider plus tôt et plus calmement.
À quoi ressemble un bon usage au quotidien
Dans une entreprise du bâtiment, cela peut vouloir dire vérifier avant le lancement d’un chantier si les prochaines semaines laissent assez de marge pour absorber l’achat de matériaux et le décalage de règlement du client. Dans un commerce, cela peut servir à voir si un stock saisonnier est supportable sans mettre la trésorerie sous pression. Dans un restaurant, cela aide à repérer rapidement si la hausse du chiffre d’affaires suit vraiment la hausse des charges. Dans les services, cela permet de savoir si l’activité vendue se transforme bien en cash disponible, ou si tout reste coincé dans des paiements tardifs.
Le point commun, c’est le soulagement. On ne découvre plus les problèmes trop tard. On les voit arriver. Et souvent, voir venir suffit déjà à éviter le mur. On relance plus tôt. On décale une dépense non urgente. On renégocie avec plus de marge. On choisit en connaissance de cause.
C’est aussi un gain de temps mental. Quand on sait où en est sa boîte, on dort mieux. On arrête de faire des calculs approximatifs le soir ou de demander des extractions compliquées pour obtenir une réponse simple.
Quels indicateurs regarder en premier
Trois chiffres suffisent à ouvrir un mois. Le premier est la position de trésorerie à 90 jours, encaissements et décaissements engagés compris. Le deuxième est la trésorerie nette de l’entreprise, qui rapproche le fonds de roulement du besoin d’exploitation et dit si la structure tient au-delà du solde du jour.
Le troisième est le besoin en fonds de roulement, l’argent immobilisé entre le moment où vous payez vos fournisseurs et celui où vos clients vous paient. Une entreprise qui gagne de l’argent et manque de trésorerie a presque toujours un besoin en fonds de roulement qui grossit plus vite que sa marge.
Vient ensuite la marge brute suivie mois par mois. Un chiffre d’affaires qui progresse de 12 % pendant que les achats progressent de 20 % annonce un exercice tendu, même si la banque reste confortable encore quelques mois. Le pilotage consiste précisément à voir cet écart en février plutôt qu’au bilan.
Un exemple chiffré : faut-il embaucher ce mois-ci ?
Une société de services réalise 1 200 000 € de chiffre d’affaires, avec une marge brute de 45 %, soit 540 000 €. Ses charges fixes annuelles atteignent 480 000 €. Le résultat d’exploitation ressort donc à 60 000 €, soit 5 % du chiffre d’affaires.
Le dirigeant envisage un recrutement à 45 000 € de coût chargé annuel. Vu du solde bancaire du jour, 85 000 €, la décision paraît tenable. Le pilotage la pose autrement : la charge nouvelle ramène le résultat d’exploitation de 60 000 € à 15 000 €, soit 1,25 % du chiffre d’affaires. Une seule facture impayée efface alors l’exercice.
Reste le calendrier du cash. Les 45 000 € sortent en douze mensualités de 3 750 €, dès le premier mois. Le chiffre d’affaires supplémentaire espéré, 120 000 €, se facture à partir du troisième mois, et avec un délai moyen de paiement client de 68 jours, il s’encaisse à partir du cinquième. Quatre mois de décalage portent donc sur 15 000 € de trésorerie à avancer.
La décision devient alors arbitrable. Le recrutement tient si le délai de paiement descend sous 55 jours, ou si la marge brute passe de 45 % à 48 %. Ces trois points de marge dégagent 36 000 € sur 1 200 000 € de chiffre d’affaires, et restaurent l’essentiel du résultat absorbé par l’embauche. Un outil de pilotage apporte exactement cela : la même question, posée avec les trois chiffres qui la tranchent.
Combien coûte un pilotage tenu sur tableur
Le tableur paraît gratuit parce que son coût ne figure sur aucune facture. Il se mesure en heures. Consolider les relevés bancaires, reprendre le grand livre, pointer les factures en attente et rafraîchir la prévision demande environ une demi-journée par mois à une entreprise mono-activité, soit 4 heures.
Sur douze mois, cela fait 48 heures. Pour un dirigeant dont la rémunération chargée atteint 60 000 € par an sur 1 600 heures travaillées, l’heure vaut 37,50 €. Le pilotage sur tableur coûte donc environ 1 800 € par an de temps dirigeant, avant même de compter les erreurs de recopie et les décisions prises avec trois semaines de retard.
L’arbitrage se joue donc davantage sur le temps rendu au dirigeant et sur la qualité des décisions prises plus tôt que sur le prix affiché. Un outil qui restitue 48 heures par an et évite un découvert paie son abonnement sans discussion.
Combien coûte un outil de pilotage financier ?
Le marché français publie peu ses tarifs. Les outils destinés aux dirigeants de structures mono-activité ou de petits groupes affichent un abonnement mensuel, de quelques dizaines à un peu plus de cent euros hors taxes selon le nombre de sociétés, de connexions bancaires et d’utilisateurs. Les solutions de planification destinées aux directions financières de grandes structures fonctionnent presque toutes sur devis, calculé au nombre d’utilisateurs ou au volume de données traité.
L’arbitrage se lit mieux rapporté au coût du tableur calculé plus haut. Face à 1 800 € de temps dirigeant par an, un abonnement à 60 € hors taxes par mois représente 720 € sur l’année : il se rembourse dès qu’il restitue la moitié des heures passées à consolider des fichiers.
Trois points méritent une vérification avant de signer : ce que le forfait inclut réellement, connexion bancaire et récupération du FEC comprises, le prix au-delà de la première société, et le tarif de l’accompagnement humain quand il existe. Demandez le montant tout compris pour votre configuration réelle, sur douze mois.
Quatre critères et une grille de notation sur 20
Pour comparer deux solutions sans se perdre, notez chacune sur quatre critères, de 0 à 5 points. Le total sur 20 tranche plus vite qu’une liste de fonctionnalités.
Automatisation de la donnée, sur 5 points : la banque et la comptabilité remontent seules, sans export ni ressaisie. Lisibilité, sur 5 points : vous répondez à la question « où en est ma boîte » en moins de cinq minutes, dès la première ouverture.
Profondeur de la prévision, sur 5 points : l’outil projette au moins 90 jours, accepte plusieurs scénarios et se met à jour quand une échéance bouge. Lien avec la décision, sur 5 points : chaque écart affiché se traduit en action, relancer un client, décaler un achat, arbitrer une embauche.
En dessous de 12 sur 20, l’outil sera ouvert deux fois puis oublié. Entre 12 et 16, il rend service à condition d’y consacrer un rendez-vous mensuel. Au-dessus de 16, il devient le support naturel des décisions du mois.
Où se situe un outil comme Heelio
Heelio part de ce que l’entreprise possède déjà : une comptabilité connectée ou un FEC, des flux bancaires, ou simplement les factures. À partir de cette matière, l’outil applique les retraitements comptables nécessaires : il sort la TVA, le capital remboursé des emprunts et les investissements du résultat, et rattache charges et produits au mois où l’activité a réellement eu lieu.
L’utilisateur ajoute ensuite ses propres ajustements, factures non parvenues, factures à établir, charges et produits constatés d’avance, mois d’affectation. Chaque ajustement recalcule aussitôt le résultat et la prévision, déclinable en plusieurs scénarios. La consolidation proposée est une consolidation de gestion, destinée au pilotage du groupe.
Les limites méritent d’être dites clairement. Heelio ne remplace ni l’expert-comptable, ni le logiciel comptable, ni la consolidation statutaire, ni le conseil juridique ou fiscal. Son terrain est la lecture de gestion et la décision du dirigeant, en amont du bilan et à côté du travail comptable.
Les conditions d’abonnement de Heelio sont publiées : trois plans, de 29,90 à 129 € HT par mois, et un DAF externalisé en option. Le choix de cette option dépend surtout de la présence, ou de l’absence, d’une personne en interne capable d’interpréter les écarts.
L’outil idéal rassure plus qu’il n’impressionne
Un bon outil de pilotage financier dit clairement ce qui se passe, ce qui approche et ce qu’il faut regarder maintenant. S’il vous aide à comprendre vos chiffres sans vous transformer en spécialiste, il fait déjà une grande partie du travail.
C’est d’ailleurs ce qui explique pourquoi certaines PME préfèrent une solution simple, connectée à leur banque et à leur comptabilité, avec un accompagnement humain en plus. Chez Heelio, c’est exactement l’idée : donner au dirigeant une vision claire en quelques minutes, pour qu’il ne subisse plus ses chiffres et puisse décider avec plus de calme.
Au fond, le bon choix se voit vite. Si l’outil vous permet de répondre sans hésiter à la question “où en est ma boîte aujourd’hui, et qu’est-ce qui m’attend dans les prochains mois ?”, vous êtes sur la bonne voie. Et si cette réponse arrive sans jargon, sans fichier à bricoler et sans attendre le bilan annuel, vous avez déjà repris une longueur d’avance.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.