Logiciel de gestion financière : le comparatif du marché français

Cyril Coulange
CEO et fondateur de Heelio
 PME9 min

Ce qu'il faut retenir
- Un logiciel de gestion financière est un outil qui connecte les comptes bancaires et les données comptables de l’entreprise pour afficher en continu sa trésorerie disponible, ses encaissements et décaissements à venir et sa rentabilité, sans ressaisie manuelle.
- Cinq familles à ne pas confondre : comptabilité collaborative (Pennylane, Sage), trésorerie et prévisionnel (Agicap, Fygr, Trezy), facturation et devis (Sellsy, Axonaut), paiement fournisseurs (Libeo, Regate) et pilotage de la performance (Heelio, Pigment, Qotid).
- Budget constaté en France : de quelques dizaines d’euros par mois pour une TPE à environ 300 euros pour une PME multi-banques, la plupart des offres de pilotage se situant entre 30 et 100 euros hors taxes. Vérifiez avant de signer la compatibilité avec la facturation électronique, dont la réception devient obligatoire pour toutes les entreprises au 1er septembre 2026.
Un logiciel de gestion financière sert à répondre à trois questions : combien d’argent est réellement disponible aujourd’hui, ce qui va entrer et sortir des comptes dans les 90 prochains jours, et si l’activité gagne de l’argent en ce moment. En France, les outils qui adressent ces questions se répartissent en cinq familles : comptabilité collaborative, trésorerie et prévisionnel, facturation et devis, paiement fournisseurs, pilotage de la performance. Le meilleur logiciel est celui qui couvre le besoin qui vous bloque aujourd’hui et que vous ouvrirez encore dans trois mois, bien avant celui qui coche le plus de cases.
Un mardi matin, le compte bancaire affiche 18 000 €. Un fournisseur doit être réglé cette semaine, les salaires arrivent vendredi et deux gros clients n’ont pas encore payé. Le solde donne une impression. Il ne donne pas une réponse.
C’est là que la recherche d’un logiciel de gestion financière devient concrète. Vous cherchez à savoir où en est votre boîte, ce qui va sortir, ce qui devrait rentrer et si vous pouvez prendre une décision sans croiser les doigts.
Le bon outil vous évite de découvrir trop tard qu’un mois s’annonce tendu, et il le fait sans exiger que vous deveniez comptable.
Une définition pour poser le cadre : un logiciel de gestion financière est un outil qui connecte les comptes bancaires et les données comptables de l’entreprise pour afficher en continu sa trésorerie disponible, ses encaissements et décaissements à venir et sa rentabilité, sans ressaisie manuelle. Il se distingue d’un logiciel de comptabilité, qui produit les écritures et les documents légaux, et d’un tableur, qui reste à jour tant que quelqu’un pense à le mettre à jour.
Ce qu’un dirigeant de PME doit vraiment attendre d’un logiciel
Beaucoup de logiciels promettent de « gérer la finance ». Dans la vraie vie d’une PME, cette promesse est trop vague. Le besoin est simple : arrêter de regarder uniquement le solde bancaire et comprendre ce qu’il raconte vraiment.
Un outil utile doit répondre rapidement à des questions que vous vous posez déjà : est-ce que j’aurai assez d’argent pour les prochaines échéances ? Quels clients me doivent encore de l’argent ? Est-ce que mon activité gagne de l’argent en ce moment ? Puis-je embaucher, acheter du matériel ou accepter ce chantier sans me mettre sous pression ?
Si le logiciel demande plusieurs heures de paramétrage, des exports manuels tous les mois ou une formation technique, il risque de finir abandonné. La cause tient à l’outil, mal adapté à votre quotidien, bien plus qu’à votre discipline.
Pour une entreprise de 1 à 50 salariés, la valeur d’un outil se mesure à sa capacité à faire voir venir les problèmes assez tôt pour agir. Le nombre de graphiques disponibles pèse très peu dans cette équation.
Quelles sont les cinq familles de logiciels financiers pour PME ?
L’expression « logiciel financier » recouvre des produits très différents. Les confondre est la première cause de mauvais achat : on prend un outil de facturation en espérant y voir sa trésorerie, ou une plateforme comptable en espérant y trouver un prévisionnel. Voici comment le marché français se découpe réellement.
1. La comptabilité collaborative
Ces plateformes centralisent les pièces, produisent les écritures et servent de point de rencontre avec l’expert-comptable. Pennylane et Sage occupent largement ce terrain en France, avec Indy sur le segment des indépendants. Elles donnent une image comptable juste, avec un décalage inhérent au métier : la donnée devient fiable une fois les écritures passées et validées.
2. La trésorerie et le prévisionnel
L’objectif devient de projeter le solde des prochaines semaines, bien au-delà de la production d’un bilan. Agicap, Fygr et Trezy travaillent ce créneau en connectant les banques et en construisant un prévisionnel glissant. C’est la famille à regarder si votre problème est de savoir si vous passerez le mois, et plus largement si vous cherchez à piloter vos encaissements et vos décaissements au lieu de les constater.
3. La facturation et les devis
Sellsy, Axonaut ou Henrri gèrent le cycle commercial : devis, facture, relance, encaissement. Ils répondent très bien à la question « qui me doit de l’argent », beaucoup moins à la question « que restera-t-il sur mon compte en novembre ». Beaucoup de dirigeants s’équipent ici en premier, ce qui est logique, puis découvrent que la visibilité leur manque toujours.
4. Le paiement et la gestion des factures fournisseurs
Libeo ou Regate automatisent la réception, la validation et le règlement des factures d’achat. Le gain est réel sur le temps administratif et sur la maîtrise des sorties, notamment quand plusieurs personnes valident. La vision d’ensemble de l’activité reste à chercher dans une autre famille.
5. Le pilotage de la performance
Cette famille rapproche la banque, la comptabilité et l’activité pour montrer la marge, la rentabilité par métier et le moment où la trésorerie se tend. Pigment et Qotid s’y positionnent sur des besoins structurés, Heelio sur les dirigeants qui veulent une lecture claire de leurs chiffres sans construire un modèle. C’est ici que se jouent les indicateurs à suivre dans un tableau de bord.
Une PME de moins de 50 salariés a rarement besoin des cinq. Elle a besoin d’identifier laquelle traite son point de douleur du moment, puis de vérifier que les deux ou trois outils retenus se parlent. Si votre situation actuelle repose sur un tableur, la vraie question est de savoir quand passer d’Excel à un logiciel de trésorerie plutôt que de tout remplacer d’un coup.
Faut-il un logiciel unique ou plusieurs outils connectés ?
La plupart des entreprises françaises fonctionnent avec deux ou trois outils, et cette configuration est saine. Un éditeur qui couvre à la fois la comptabilité, la facturation, le paiement fournisseurs et le pilotage excelle rarement sur les quatre terrains en même temps. La question utile porte donc sur la qualité des raccords entre les briques, davantage que sur leur nombre.
Une pile courante tient en trois briques : un logiciel de comptabilité tenu avec l’expert-comptable, un outil de facturation côté commercial, et une couche de pilotage qui lit les deux pour produire la prévision et le calcul de la trésorerie nette. Chaque brique garde un propriétaire identifié et une source de vérité unique, ce qui évite les arbitrages sans fin sur le chiffre qui fait foi.
Le coût du raccord se mesure. Une entreprise de 15 salariés qui exporte chaque mois ses données comptables vers un tableur, puis les recroise avec ses relevés bancaires, y consacre couramment une demi-journée, soit 4 heures. En retenant un coût horaire chargé de 45 euros pour un profil administratif, l’opération revient à 180 euros par mois et 2 160 euros par an, avant même de compter le risque d’erreur de recopie. Un abonnement de pilotage à 79 euros hors taxes par mois coûte 948 euros sur la même période et supprime la manipulation.
Trois questions suffisent à juger un raccord avant de signer : la synchronisation est-elle automatique ou par import de fichier, à quelle fréquence tourne-t-elle, et que devient la donnée quand elle est corrigée dans l’outil source ? Un raccord qui exige un export manuel chaque mois ramène le dispositif au niveau du tableur qu’il devait remplacer, et le suivi de la trésorerie au jour le jour redevient dépendant de votre mémoire.
Quelle différence entre un logiciel de comptabilité et un logiciel de pilotage financier ?
Les deux catégories travaillent sur les mêmes euros et répondent à deux questions différentes. Le logiciel de comptabilité produit une image légale et validée de l’exercice écoulé : écritures, journaux, balance, liasse fiscale. Le logiciel de pilotage financier reprend ces mêmes données, y ajoute les flux bancaires et les factures en cours, puis projette ce qui arrive. Le premier sert à déclarer, le second à décider.
Trois écarts concrets les séparent. La fréquence d’abord : une comptabilité devient fiable une fois les écritures passées et validées, souvent avec trois à six semaines de décalage, quand un outil de pilotage se met à jour chaque jour à partir de la banque. Le périmètre ensuite : la comptabilité couvre le passé, le pilotage couvre aussi les mois à venir. L’unité de lecture enfin : le plan comptable d’un côté, vos chantiers, vos agences ou vos gammes de l’autre.
Cette distinction explique une bonne part des déceptions d’achat. Un dirigeant qui veut savoir combien il lui restera fin novembre s’équipe parfois d’une plateforme comptable, obtient une donnée juste et repart sans sa réponse. La lecture par activité qu’il cherchait relève de la comptabilité de gestion, une discipline distincte de la tenue des comptes.
Le test pratique tient dans une question posée à l’éditeur : d’où vient le chiffre affiché et à quelle date correspond-il ? Un outil de pilotage répond « du relevé bancaire d’hier soir et de vos factures en cours ». Un outil comptable répond « des écritures validées à la dernière clôture ».
Les meilleurs logiciels financiers pour PME en France : les critères qui comptent
Tous les outils ne répondent pas au même besoin. Certains servent avant tout à faire des factures. D’autres centralisent des documents comptables. D’autres encore aident réellement le dirigeant à suivre sa trésorerie et à comprendre ses chiffres.
Avant de comparer les offres, regardez ces cinq points.
1. Une connexion bancaire automatique
Saisir ses opérations à la main est une mauvaise idée pour une petite équipe déjà chargée. Vous perdez du temps, vous prenez du retard et les chiffres affichés ne correspondent plus à la réalité.
La connexion à vos comptes bancaires doit être simple, sécurisée et actualisée automatiquement. C’est la base pour savoir où vous en êtes sans passer votre soirée sur un tableur. Vérifiez aussi que vos comptes professionnels et, si nécessaire, plusieurs banques peuvent être reliés.
2. Une vision des semaines et mois à venir
Voir le solde du jour est utile. Voir les 30, 60 ou 90 prochains jours change la façon de décider.
Un bon logiciel prend en compte les encaissements attendus, les factures à payer, les salaires, les prélèvements et les dépenses récurrentes. L’objectif est de repérer une période délicate avant qu’elle ne devienne une urgence, avec une marge d’erreur acceptable sur les montants.
Dans le BTP, par exemple, un décalage de règlement sur deux factures peut suffire à créer une tension. Dans la restauration, une hausse ponctuelle des achats ou une saison creuse peut peser vite. Dans les services, c’est souvent un client important qui paie avec retard. Les situations changent, mais le besoin reste le même : ne plus subir.
3. Des chiffres compréhensibles sans formation comptable
Un logiciel peut avoir des données justes et rester inutile s’il vous les présente dans un langage que vous ne parlez pas. Vous devez pouvoir lire l’essentiel en quelques minutes : ce qui entre, ce qui sort, ce qui reste, ce qui est attendu et ce qui doit être surveillé.
Méfiez-vous des outils qui vous noient sous les catégories, les indicateurs et les écrans à configurer. Plus vous devez interpréter seul, moins vous utiliserez le logiciel au moment où vous en aurez besoin.
Le bon niveau de détail dépend de votre activité. Un artisan qui gère trois équipes n’a pas les mêmes questions qu’un commerce avec du stock. Dans les deux cas, l’outil doit partir des décisions concrètes que vous avez à prendre.
4. Un lien avec votre comptabilité
Votre comptable reste un partenaire essentiel. Mais attendre le bilan annuel pour comprendre si l’année se passe bien, c’est conduire en regardant dans le rétroviseur.
Un logiciel financier conçu pour les dirigeants récupère les données comptables utiles et les rapproche de ce qui se passe sur votre banque. Cela permet d’obtenir une image plus juste de votre activité, sans avoir à réclamer des fichiers ni à reconstituer les informations vous-même. C’est aussi ce rapprochement qui rend possible le suivi de la rentabilité en cours d’année, avec les formules et l’exemple chiffré correspondants.
Posez une question simple lors de votre choix : d’où viennent les chiffres affichés ? Si la réponse n’est pas claire, vous aurez du mal à leur faire confiance. La transparence des sources compte autant que l’écran final.
5. Une aide humaine quand les chiffres posent une vraie question
Même avec un outil simple, certaines situations méritent d’être discutées. Faut-il relancer ce client maintenant ? Peut-on décaler une dépense ? Est-ce raisonnable de signer ce nouveau bail ou de recruter ?
Un accompagnement humain peut faire la différence, à condition qu’il soit concret : quelqu’un qui regarde votre situation, parle clairement et vous aide à choisir la prochaine action.
C’est l’intérêt d’une solution comme Heelio : réunir la banque, la comptabilité et un échange avec des experts pour donner au dirigeant une lecture claire de sa situation. L’outil sert à reprendre le contrôle, en remplaçant un travail de reconstitution plutôt qu’en ajoutant une tâche de plus.
Quel type de logiciel choisir selon votre situation ?
Si votre problème principal est de créer et d’envoyer des factures, un outil de facturation peut suffire. Il vous aidera à suivre les paiements en attente, mais il ne répondra pas toujours à la question la plus sensible : ce qui va réellement se passer sur votre compte dans les prochaines semaines.
Si votre entreprise grandit et que vous avez plusieurs dépenses, plusieurs personnes à payer ou des délais clients importants, vous aurez besoin d’une vue plus large. Choisissez alors un logiciel qui relie automatiquement les mouvements bancaires, les factures et les données comptables pour vous donner une projection lisible.
Si vous avez déjà un tableur, gardez-le pour ce qu’il fait bien : des calculs ponctuels et des scénarios précis. Mais s’il dépend d’une mise à jour manuelle, il devient fragile dès que l’activité s’accélère. La difficulté vient de l’obligation d’y penser quand vous êtes sur un chantier, en service ou face à un client.
Enfin, si vous êtes accompagné par un expert-comptable, vérifiez que l’outil complète son travail au lieu de le compliquer. Votre objectif est d’obtenir des réponses entre deux rendez-vous, pendant que votre expert-comptable produit les documents comptables.
Combien coûte un logiciel financier pour une PME en France ?
Les budgets constatés sur le marché français vont de quelques dizaines d’euros par mois pour une TPE à environ 300 euros par mois pour une PME qui connecte plusieurs banques et plusieurs utilisateurs. La majorité des offres de pilotage se situe entre 30 et 100 euros hors taxes par mois pour une structure de 5 à 20 salariés. Au-delà, on entre dans des solutions pensées pour les ETI, avec paramétrage, déploiement et le plus souvent un engagement annuel.
Trois éléments font varier la facture : le nombre de comptes bancaires connectés, le nombre d’utilisateurs et le niveau d’accompagnement inclus. L’engagement de douze mois est fréquent sur les outils de trésorerie. Demandez systématiquement si l’essai est réellement sans engagement, ce qu’il contient et si vos données peuvent être exportées le jour où vous partez.
Un exemple chiffré permet de trancher. Une PME de services qui facture 1,2 million d’euros par an paie 79 euros hors taxes par mois pour son outil, soit 948 euros sur l’année. Si cet outil lui permet de repérer ses factures en retard et de relancer quinze jours plus tôt, elle encaisse 1 200 000 divisé par 365, multiplié par 15, soit environ 49 000 euros, plus tôt et de façon permanente. Le retour sur investissement se juge donc sur le décalage de trésorerie supprimé, davantage que sur le prix de l’abonnement.
Existe-t-il un logiciel de gestion financière gratuit ?
Oui, sous deux formes. La première regroupe les versions gratuites d’offres payantes, qui ouvrent l’accès au produit avec des plafonds : un seul compte bancaire connecté, un nombre de factures mensuelles limité, un utilisateur et une seule société. La seconde tient aux fonctions de suivi incluses dans certains comptes professionnels, qui catégorisent les dépenses et affichent un tableau de bord des flux à partir du compte détenu chez l’établissement.
Ces offres couvrent durablement le besoin d’une structure à un compte bancaire, quelques dizaines de factures par mois et un seul décideur. Le plafond se rencontre sur quatre points précis : la connexion de plusieurs banques, la lecture consolidée de plusieurs sociétés, la reprise des données comptables ou du FEC, et le suivi du délai moyen de paiement client, qui suppose de rapprocher chaque facture de son encaissement.
Une précaution de fond mérite d’être prise avant de bâtir un suivi durable sur une version gratuite : l’éditeur reste libre d’en réduire le périmètre, d’en modifier les plafonds ou de la fermer, et vos historiques suivent cette décision. Demandez donc par écrit le format d’export disponible et la durée de conservation des données. Le gratuit se paie en dépendance, un coût qui apparaît le jour où vous voulez partir.
L’arbitrage se ramène au temps que vous y consacrez. Un dirigeant qui passe trois heures par mois à reconstituer ses chiffres dans un tableur gratuit y laisse 36 heures par an, soit près d’une semaine de travail, pour un résultat juste à la date de la dernière saisie. C’est ce calcul qui tranche, davantage que le montant de l’abonnement affiché.
Facturation électronique : ce que la réforme impose à votre logiciel
Une contrainte de calendrier s’ajoute au choix. À compter du 1er septembre 2026, toutes les entreprises françaises, quelle que soit leur taille, doivent être en mesure de recevoir leurs factures fournisseurs au format électronique via une plateforme agréée. L’obligation d’émettre concerne d’abord les grandes entreprises et les entreprises de taille intermédiaire à cette même date, puis les TPE et PME à partir du 1er septembre 2027.
Avant de signer, posez donc trois questions à l’éditeur : est-il raccordé à une plateforme agréée, gère-t-il les formats Factur-X et UBL, et que deviennent vos factures et vos historiques existants ? Un outil incapable de répondre clairement en 2026 vous obligera à ajouter une brique de plus dans six mois, avec les coûts et le temps que cela suppose.
Une précaution utile : le calendrier de cette réforme a déjà été décalé par le passé. Vérifiez la version en vigueur auprès de votre expert-comptable ou de l’administration avant d’en faire un critère de décision bloquant.
Les erreurs qui font perdre du temps et de l’argent
La première erreur consiste à choisir le logiciel le moins cher sans regarder ce qu’il évite réellement. Un abonnement peut sembler superflu jusqu’au jour où il vous permet d’anticiper un manque de trésorerie, de relancer une facture à temps ou de repousser une dépense non urgente.
La deuxième est de confondre solde bancaire et argent disponible. Un solde peut inclure des sommes déjà engagées : charges à venir, fournisseurs, salaires ou prélèvements. Il peut aussi ne pas tenir compte de retards de paiement probables. Regarder uniquement la banque rassure parfois à tort, ou inquiète inutilement.
La troisième est d’acheter un outil trop complexe « pour plus tard ». Une PME a besoin d’un outil qu’elle ouvre chaque semaine, tout simplement. La simplicité est ici une qualité de fond : c’est elle qui permet de décider vite quand la journée est déjà pleine.
La dernière erreur est d’attendre que la situation se tende pour s’équiper. À ce moment-là, on cherche une réponse immédiate, alors que les chiffres ont besoin d’un peu de temps pour devenir utiles. Mieux vaut installer un outil quand ça va encore, afin de repérer les écarts avant qu’ils ne deviennent difficiles à gérer.
Où se situe un outil comme Heelio
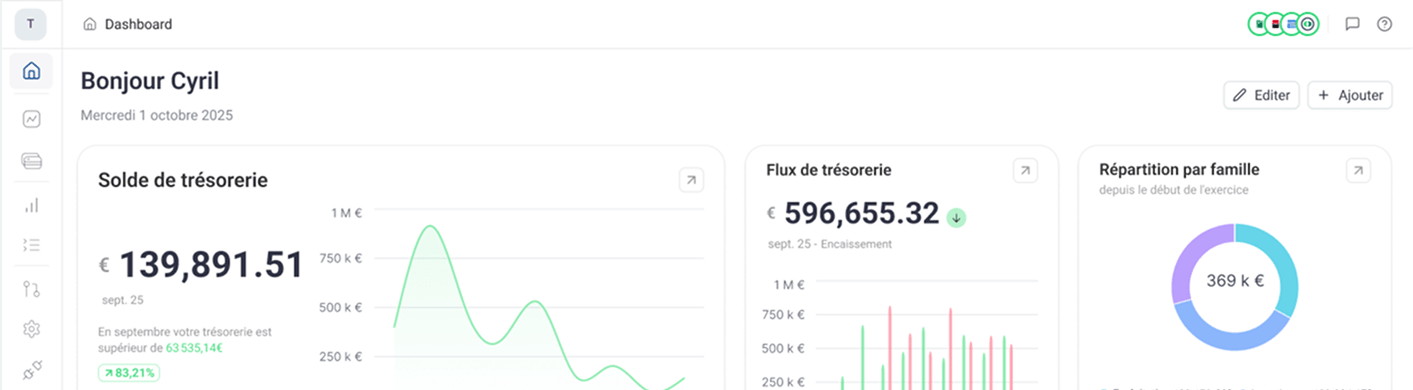
Heelio appartient à la cinquième famille, celle du pilotage. L’outil connecte les comptes bancaires et les données comptables pour montrer au dirigeant sa trésorerie disponible, ce qui arrive dans les prochaines semaines et ce que rapporte réellement chaque activité, avec un accompagnement humain quand un chiffre pose question.
La méthode part de ce que l’entreprise possède déjà : une comptabilité connectée ou un FEC, des flux bancaires, ou simplement les factures. Heelio retraite ensuite ces données pour approcher la réalité économique du mois. Il sort la TVA, le capital remboursé des emprunts et les investissements du résultat, puis rattache charges et produits au mois où l’activité a réellement eu lieu. C’est ce travail de retraitement des données comptables qui transforme un solde bancaire en marge lisible.
L’utilisateur garde la main sur les ajustements : les factures non parvenues et à établir, les charges et produits constatés d’avance, le mois d’affectation d’une dépense. Chaque correction recalcule aussitôt le résultat et la prévision, déclinable en plusieurs scénarios. Pour un groupe, la consolidation proposée est une consolidation de gestion, destinée aux décisions internes ; la consolidation statutaire reste du ressort de l’expert-comptable.
Le périmètre mérite d’être posé avant l’essai plutôt qu’après. Heelio ne remplace pas l’expert-comptable, ne produit ni les écritures ni la liasse fiscale, ne tient pas la comptabilité, ne gère pas la consolidation statutaire d’un groupe et ne délivre aucun conseil juridique ou fiscal. Si votre besoin immédiat est d’émettre des factures ou de tenir vos comptes, commencez par un outil des familles correspondantes.
Le test est simple. Si vous avez déjà un comptable et un outil de facturation, mais que vous ne savez toujours pas dire un mardi matin combien il vous restera fin novembre, votre problème est un problème de pilotage, pas de comptabilité. C’est précisément le besoin auquel répond un outil de pilotage financier pour PME.
Les niveaux d’abonnement, ce qu’ils incluent et le périmètre couvert sont détaillés sur la page tarifs de Heelio.
Comment tester un logiciel avant de vous engager
Arrivez à la démonstration avec vos propres questions du moment : « Puis-je régler cette commande ? », « Que se passe-t-il si ce client paie avec quinze jours de retard ? », « Combien me reste-t-il réellement après les dépenses prévues ? »
Pendant l’essai, regardez le temps nécessaire pour connecter vos comptes, comprendre l’écran principal et obtenir une réponse. Dix minutes pour démarrer, c’est bien. Mais le vrai test est ailleurs : trois semaines plus tard, est-ce que vous ouvrez encore l’outil de vous-même ?
Demandez aussi comment sont protégées vos données et si vous pouvez joindre une personne en cas de doute. La sécurité doit être documentée noir sur blanc, l’assistance aussi.
Le meilleur logiciel est celui qui, un jeudi soir avant une grosse échéance, vous permet de décider calmement. L’effet produit le premier jour de la démonstration compte beaucoup moins.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.