Excel ou logiciel trésorerie : que choisir ?

Cyril Coulange
CEO et fondateur de Heelio
 PME8 min

Ce qu'il faut retenir
- Le choix entre Excel et un logiciel de trésorerie dépend de votre réalité : Excel exige d'alimenter et de vérifier les données avant de donner une réponse, un logiciel montre une situation à jour automatiquement.
- Un tableur reste juste tant que quelqu'un le nourrit : une semaine chargée, une formule déplacée ou le départ de la seule personne qui le comprend suffisent à fausser toute la lecture.
- Le vrai critère est le coût de l'angle mort : un fichier gratuit qui fait rater une tension ou une échéance coûte plus cher qu'un abonnement, en stress comme en décisions subies.
Le vrai test arrive rarement au moment où tout va bien. Il arrive un mardi matin, quand une grosse facture tombe, qu’un client règle en retard, et que vous devez quand même payer les salaires, l’Urssaf et le fournisseur. À ce moment-là, la question Excel ou logiciel trésorerie n’a rien de théorique. Elle sert à savoir si vous voyez venir le problème, ou si vous le découvrez trop tard.
Beaucoup de dirigeants de TPE et PME commencent avec Excel. C’est logique. Vous l’avez déjà. Vous pouvez faire un tableau vite fait. Et au début, quand l’activité reste simple, ça tient à peu près. Le souci arrive plus tard : la fiabilité d’un fichier baisse à mesure que les lignes s’empilent et que plusieurs mains y touchent.
Le bon choix dépend de votre réalité, et il se tranche sur trois critères mesurables : le nombre de mouvements bancaires par mois, le temps que vous consacrez à la mise à jour, et l’horizon sur lequel vous devez voir venir. Si vous avez peu de mouvements, une activité stable et le temps de mettre vos chiffres à jour chaque semaine, Excel fait encore le travail.
Si vous courez déjà partout, que vous gérez plusieurs échéances et que vous prenez des décisions sans vision claire à 30 ou 60 jours, le fichier finit souvent par vous faire perdre plus qu’il ne vous aide. La question devient alors moins celle de l’outil que celle de la méthode : les principes du cash management appliqué à une PME valent quel que soit le support que vous choisissez.
Excel ou logiciel trésorerie : la vraie différence
Sur le papier, les deux servent à suivre l’argent qui entre et l’argent qui sort. En pratique, ils ne jouent pas dans la même catégorie.
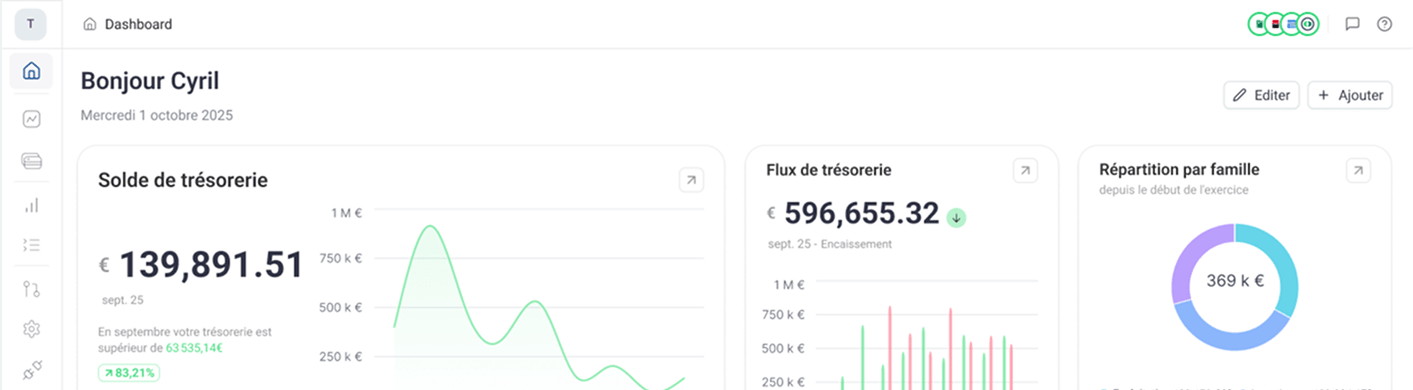
Un logiciel de trésorerie collecte automatiquement les flux bancaires et comptables d’une entreprise, les classe par catégorie et projette le solde disponible sur les semaines et les mois à venir. Un tableur produit les mêmes calculs à partir de données que quelqu’un saisit, contrôle et met à jour à la main.
Excel est un outil de saisie et de construction. Il faut alimenter les données, vérifier les formules, mettre à jour les hypothèses et contrôler que personne n’a cassé un onglet au passage. Un logiciel de trésorerie, lui, est censé vous montrer une situation claire à partir de données qui remontent automatiquement, avec une vision plus simple de ce qui se passe aujourd’hui et de ce qui arrive ensuite.
Autrement dit, Excel vous demande du travail avant de vous donner une réponse. Un logiciel bien pensé doit vous donner une réponse sans vous rajouter une mission de plus.
Cette différence change tout dans le quotidien. Avec un fichier, vous avez souvent une photo en retard. Avec un logiciel, vous pouvez avoir une vision plus fraîche. Et quand on dirige une petite boîte, quelques jours de retard suffisent pour prendre une mauvaise décision.
Ce qu’Excel fait encore très bien
Excel garde de vrais usages, et il vaut la peine de les nommer avant de changer d’outil.
Si vous lancez votre activité, que vous avez peu d’opérations et que vous voulez poser un budget simple sur trois mois, Excel est pratique. Vous pouvez tester plusieurs scénarios, ajuster vos charges, simuler une embauche ou un achat de matériel. C’est souple. C’est peu coûteux. Et si vous aimez mettre les mains dans les chiffres, vous gardez la main sur tout.
Excel peut aussi convenir si une seule personne gère le suivi et sait exactement comment le fichier fonctionne. Dans ce cas, le tableau devient une routine. Il rend service, à condition d’être tenu sérieusement.
Le problème commence quand l’entreprise grandit un peu. Plus de clients, plus de fournisseurs, plus de prélèvements, plus d’imprévus. Là, le temps passé à maintenir le fichier grimpe vite. Et la confiance dans les chiffres baisse souvent au même rythme.
Là où Excel vous lâche
Le premier point faible, c’est la mise à jour. Un tableau n’est juste que si quelqu’un le nourrit. Si vous avez une semaine chargée sur chantier, au restaurant ou en rendez-vous client, le fichier prend du retard. Puis deux semaines. Puis vous recommencez à regarder uniquement votre solde bancaire.
Le deuxième point faible, c’est l’erreur humaine. Une formule déplacée, une ligne oubliée, un copier-coller mal fait, et toute la lecture devient fausse. Le pire, c’est que l’erreur peut rester invisible. Vous pensez comprendre vos chiffres, alors que vous regardez une version abîmée de la réalité.
Le troisième point faible, c’est le manque de continuité. Si le fichier est compris par une seule personne, vous devenez dépendant. Si cette personne part, s’absente ou change ses habitudes, tout se complique. Beaucoup de dirigeants se retrouvent avec un tableur qu’ils n’osent plus toucher.
Enfin, Excel montre rarement les choses au bon moment. Un fichier peut être très complet et rester statique. Or l’enjeu tient à une question de timing : savoir où en est sa boîte aujourd’hui, et ce qui risque de coincer dans les semaines qui viennent.
Quand un logiciel de trésorerie devient le meilleur choix
Un logiciel devient utile quand vous voulez arrêter de bricoler une vision et commencer à vous appuyer sur une base fiable. Les critères pour choisir un outil de pilotage financier et la grille de notation sur 20 aident à trancher entre deux solutions.
Le premier bénéfice, c’est le temps gagné. Si la banque et la comptabilité remontent automatiquement, vous n’avez plus à refaire la même saisie partout. Vous passez moins de temps à produire l’info, plus de temps à l’utiliser.
Le deuxième bénéfice, c’est la clarté. Un bon outil met en avant l’essentiel : ce qui entre, ce qui sort, ce qui est prévu, et ce qui met la pression sur les prochaines semaines. Pour un dirigeant qui souhaite garder son métier, c’est là que la différence se voit. Le détail des cinq familles d’outils du marché français figure dans le comparatif des logiciels financiers.
Le troisième bénéfice, c’est l’anticipation. Vous ne regardez plus seulement le compte bancaire du jour. Vous voyez venir les tensions avant qu’elles vous tombent dessus. Cela change la façon de décider. Vous pouvez décaler une dépense, relancer un client, renégocier un échéancier ou repousser un recrutement en connaissance de cause.
Le coût réel d’un suivi de trésorerie sur tableur
Le calcul se fait en deux parties : le temps de maintenance, et le coût d’une décision prise sur un chiffre périmé.
Côté temps, la formule est directe : heures de maintenance par mois x 12 x coût horaire chargé. Quatre heures par mois pour saisir les relevés, pointer les factures et reprendre les hypothèses, cela fait 48 heures par an. Valorisées à 60 € de l’heure, le suivi sur tableur revient à 2 880 € par an. À comparer avec le coût d’un abonnement, et surtout avec ce que la même personne ferait de ces 48 heures.
Côté décision, prenons une entreprise qui facture 720 000 € TTC sur douze mois et porte 150 000 € d’encours clients. Son délai moyen de paiement client ressort à 75 jours : 150 000 / 720 000 x 360. Ramener ce délai à 60 jours ramène l’encours à 120 000 €, soit 30 000 € de trésorerie libérés une fois pour toutes, sans vendre un euro de plus.
Ce calcul demande deux données à jour : l’encours clients réel et le chiffre d’affaires de la période. Sur tableur, il faut les ressaisir chaque mois, et c’est exactement le genre d’indicateur qui se périme entre deux mises à jour. Un arbitrage à 30 000 € se joue alors sur un chiffre vieux de trois semaines.
Excel ou logiciel trésorerie : le critère qui compte vraiment
Le vrai critère se mesure au coût de l’angle mort, bien davantage qu’au prix du fichier comparé à l’abonnement du logiciel.
Si un outil gratuit vous fait rater une tension de trésorerie, oublier une échéance ou prendre une décision trop optimiste, il peut vous coûter très cher. Le coût se lit en euros, et aussi en stress, en temps perdu, en nuits courtes et en arbitrages subis.
À l’inverse, un logiciel devient rentable au moment où il vous aide à décider plus tôt et plus calmement. Quand il vous permet de savoir si vous pouvez embaucher, investir, absorber un retard client ou passer un creux d’activité avec de la visibilité.
C’est pour cela que le bon calcul reste très concret. Combien d’heures passez-vous à maintenir vos fichiers ? À quelle fréquence doutez-vous de vos chiffres ? Combien de fois avez-vous découvert un problème trop tard ?
Les cas où il vaut mieux garder Excel encore un peu
Soyons francs. Certaines entreprises ont tout intérêt à rester sur tableur encore quelques mois.
Si votre activité est simple, que vos entrées et sorties sont peu nombreuses, que vous mettez votre tableau à jour sans faute et que cela vous prend peu de temps, vous pouvez garder Excel. Même chose si vous êtes en phase de démarrage et que vous voulez d’abord structurer vos habitudes.
Mais gardez un point de vigilance. Le jour où votre tableau devient une corvée repoussée, où vous n’êtes plus sûr de vos chiffres, ou où vous commencez à décider “au doigt mouillé”, il faut changer de niveau. Attendre plus longtemps ne rend pas le sujet plus simple.
Les signaux qu’il faut passer à un logiciel
Certains signes ne trompent pas. Vous ouvrez votre fichier avec retard. Vous comparez plus souvent votre compte bancaire que votre prévision. Vous demandez à votre expert-comptable où vous en êtes, mais trop tard pour agir. Vous avez du mal à expliquer, en deux minutes, si les 30 prochains jours sont sereins ou tendus.
Autre signal fréquent, vous avez les chiffres et vous les lisez mal. La cause tient rarement à leur complexité : elle tient au moment où ils arrivent et au format dans lequel ils arrivent.
À ce moment-là, l’enjeu devient celui du contrôle : reprendre la main sur le calendrier de vos échéances, plutôt que tenir un tableau de plus.
Ce qu’il faut regarder avant de choisir
Tous les logiciels ne se valent pas. Si vous quittez Excel, visez un outil qui reste lisible une fois vos données dedans.
Cherchez d’abord la simplicité. En quelques minutes, vous devez pouvoir voir où en est votre boîte. Ensuite, vérifiez la fiabilité des données. Si l’outil se connecte à la banque et récupère la comptabilité, vous évitez beaucoup de ressaisies et d’erreurs. Regardez aussi la capacité à vous montrer les prochains mois sans jargon, avec une lecture claire.
Et puis il y a un point souvent sous-estimé : l’accompagnement. Beaucoup de dirigeants cherchent un outil simple doublé d’un regard humain, capable d’aider à comprendre ce qu’ils voient. C’est souvent là que le passage d’Excel à une vraie solution change le quotidien.
Où se situe un outil comme Heelio
Heelio est un logiciel de pilotage financier. Il part de ce que l’entreprise a déjà sous la main : une comptabilité connectée ou un FEC, les flux bancaires, ou simplement les factures. C’est l’angle que détaille la comparaison entre Heelio et Excel : la matière existe déjà, le travail consiste à la rendre lisible.
À partir de cette matière, l’outil retraite. Le retraitement comptable appliqué au pilotage sort la TVA, le capital remboursé des emprunts et les investissements du résultat, puis rattache chaque charge et chaque produit au mois où l’activité a eu lieu. Vous ajoutez ensuite vos propres ajustements, FNP, FAE, CCA, PCA ou mois d’affectation, et le résultat comme la prévision se recalculent aussitôt, déclinables en plusieurs scénarios.
Les limites méritent d’être dites clairement. Heelio laisse à l’expert-comptable la production des comptes annuels et le conseil fiscal, au logiciel comptable la tenue des écritures, et à un outil dédié la consolidation statutaire. La consolidation proposée est une consolidation de gestion, faite pour piloter un groupe au mois, et elle ne remplace ni les comptes consolidés publiés ni le conseil juridique.
Au fond, la bonne question porte sur la sérénité que l’outil vous rend : savoir si vous pouvez arrêter de subir vos échéances. Si Excel vous donne cette sérénité, gardez-le. Si ce temps est passé, choisissez un outil qui vous montre la route au lieu de vous laisser compter les virages.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.