Quel logiciel rentabilité entreprise choisir ?

Cyril Coulange
CEO et fondateur de Heelio

Ce qu'il faut retenir
- Un logiciel de rentabilité montre si l'activité gagne réellement de l'argent, ce qu'un solde bancaire ne dit pas : un acompte de 20 000 € peut masquer un chantier à la marge trop faible.
- Trois fonctions comptent avant tout : une lecture claire de ce qui entre et sort, une projection sur 30, 60 et 90 jours, et des données mises à jour automatiquement par la connexion banque et comptabilité.
- Dix minutes par semaine suffisent pour vérifier les encaissements attendus, les dépenses à venir et l'évolution de l'activité, une habitude plus utile qu'une grande analyse menée dans l'urgence tous les six mois.
Un logiciel rentabilité entreprise calcule, mois par mois, ce que l’activité rapporte réellement une fois chaque charge rattachée à la période où elle a été engagée. Il répond à trois questions : quelle marge dégage chaque euro facturé, à partir de quel chiffre d’affaires l’exercice couvre ses coûts fixes, et combien il reste une fois toutes les charges passées. Le solde bancaire, lui, mélange des encaissements déjà faits et des dépenses encore à venir, et laisse ces trois réponses hors de portée.
Vient ensuite la question d’usage. Un dirigeant cherche des réponses directes : est-ce que les chantiers en cours rapportent assez, est-ce que la hausse des ventes améliore vraiment la situation, peut-on embaucher, acheter du matériel ou accepter ce contrat sans se mettre sous pression ?
Cet article donne les quatre formules qui servent à répondre, un exemple chiffré déroulé en euros sur un exercice à 480 000 €, puis les critères qui distinguent un outil réellement consulté d’un outil abandonné au bout d’un mois.
Ce que le solde bancaire montre, et ce qu’il cache
Le compte bancaire est utile, mais il raconte une histoire incomplète. Il mélange ce qui a déjà été encaissé, les charges à venir, les factures fournisseurs qui attendent et les paiements clients en retard. Un solde élevé peut cacher un mois difficile. À l’inverse, un solde bas peut simplement venir d’un gros règlement prévu dans quelques jours.
Prenons une entreprise de rénovation. Elle vient de recevoir un acompte de 20 000 €. Le compte paraît bien rempli. Mais elle doit acheter les matériaux, payer son équipe et régler une facture d’assurance. Si le dirigeant ne voit que la banque, il peut se croire à l’aise alors que la marge sur le chantier est trop faible.
La rentabilité répond à une autre question : une fois le travail livré et les dépenses prises en compte, est-ce que l’entreprise garde assez pour vivre, investir et absorber les imprévus ? L’information vaut pour une société de trois salariés autant que pour un grand groupe.
Les quatre formules qui mesurent la rentabilité
Un logiciel fait ces calculs à votre place. Connaître les formules reste utile pour lire ce qu’il affiche et repérer une valeur qui sonne faux.
Le taux de marge brute
Taux de marge brute = (chiffre d’affaires - coût d’achat des marchandises ou des matières) / chiffre d’affaires x 100. Il montre ce que l’activité laisse une fois payé ce qu’il a fallu acheter pour produire, avant les charges de structure. Les taux de marge brute par secteur diffèrent fortement, ce qui rend la comparaison avec votre propre exercice précédent plus parlante que la comparaison avec un concurrent.
Le taux de marge nette
Taux de marge nette = résultat net / chiffre d’affaires x 100. Il intègre tout : achats, salaires, loyers, assurances, intérêts d’emprunt et impôt sur les sociétés. Une marge nette de 5 % signifie que 100 € facturés laissent 5 € à l’entreprise une fois tout le monde payé.
Le seuil de rentabilité
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Il donne le chiffre d’affaires à partir duquel l’exercice devient bénéficiaire. Exprimé en date plutôt qu’en euros, le seuil de rentabilité devient le point mort, le jour de l’année où l’entreprise commence à gagner de l’argent.
La rentabilité économique
Rentabilité économique = résultat d’exploitation / capitaux engagés x 100, les capitaux engagés regroupant l’actif immobilisé et le besoin en fonds de roulement. Elle mesure ce que rapportent les moyens mobilisés pour produire, et devient décisive dès qu’un investissement ou un financement est en jeu.
Un exemple déroulé en euros
Une entreprise de rénovation facture 480 000 € sur l’exercice. Elle achète 216 000 € de matériaux et de sous-traitance, ce qui laisse 264 000 € de marge brute, soit un taux de marge brute de 55 %.
Ses charges fixes annuelles atteignent 228 000 € : salaires du bureau, loyer, véhicules, assurances, abonnements logiciels. Son seuil de rentabilité s’établit à 228 000 / 0,55 = 414 545 € de chiffre d’affaires. À rythme de facturation régulier, elle passe dans le vert autour de la mi-novembre.
Il lui reste 264 000 - 228 000 = 36 000 € de résultat d’exploitation, soit 7,5 % du chiffre d’affaires. Après intérêts et impôt, sa marge nette approche 5 %. Deux chantiers mal chiffrés à 20 000 € de marge perdue ramènent l’exercice à l’équilibre : c’est cette sensibilité qu’un logiciel rend visible en cours d’année, quand il reste encore des mois pour corriger.
Ce qu’un logiciel de rentabilité pour entreprise doit vous montrer
Un outil utile fait ressortir ce qui demande votre attention et laisse le reste au second plan. Vous devez pouvoir ouvrir l’application, comprendre la situation en quelques minutes et savoir quoi faire ensuite.
Ce que votre activité vous rapporte vraiment
Le premier besoin est de voir les revenus et les dépenses qui comptent, sans attendre le rendez-vous annuel avec votre comptable. Analyser la rentabilité de son activité commence là : comprendre si le mois écoulé couvre correctement les charges de l’entreprise.
Un restaurateur peut ainsi repérer que le chiffre d’affaires progresse pendant que les achats et les frais de personnel montent plus vite. Un cabinet de services peut constater qu’un nouveau client génère beaucoup de travail pour trop peu de revenus. Ces signaux orientent l’enquête vers le bon endroit et remplacent l’intuition par un point de départ chiffré.
Les données doivent être faciles à lire : ce qui entre, ce qui sort, ce qui reste, et l’évolution par rapport aux mois précédents. Si vous devez demander une explication à chaque écran, le logiciel ne vous fera pas gagner de temps.
Les prochains 30, 60 et 90 jours
Comprendre le passé est utile. Voir venir les problèmes l’est encore plus. Votre outil doit vous aider à anticiper les semaines qui arrivent à partir de vos encaissements prévus, de vos charges habituelles et de vos échéances connues.
Cette vision reste une projection : un client peut payer en retard, un chantier peut être décalé, une machine peut tomber en panne. Sa valeur tient à l’anticipation, elle fait apparaître une tension plusieurs semaines avant qu’elle ne devienne urgente.
Si vous voyez qu’un creux se prépare dans six semaines, vous avez encore des options : relancer les factures ouvertes, négocier un délai avec un fournisseur, décaler une dépense non essentielle ou accélérer une proposition commerciale. Quand vous le découvrez la veille des salaires, vous subissez.
Des données qui se mettent à jour sans travail supplémentaire
Un logiciel n’aide que s’il est utilisé. Or, personne n’a envie de ressaisir ses opérations bancaires tous les soirs. La connexion automatique à la banque et à la comptabilité change tout : les chiffres se mettent à jour sans vous ajouter une tâche administrative.
C’est aussi une question de confiance. Si vous savez que les informations sont récentes et qu’elles viennent de vos sources habituelles, vous les consultez plus naturellement. Vous ne cherchez plus un fichier dont vous ignorez la date de dernière mise à jour.
Vérifiez également le niveau de sécurité proposé : protection des accès, connexion bancaire sécurisée et règles claires sur l’usage de vos données. La question dépasse largement le confort d’utilisation. Vous confiez une partie sensible de la vie de votre entreprise.
Comment choisir sans acheter une usine à gaz
Le bon choix dépend de votre activité, de votre rythme d’encaissement et de votre façon de travailler. Une entreprise du bâtiment avec des acomptes, des achats de matériaux et plusieurs chantiers n’a pas exactement les mêmes besoins qu’un commerce ou qu’une agence de conseil.
Commencez par une question très concrète : quelles décisions vous empêchent de dormir tranquille aujourd’hui ? Cela peut être l’embauche d’un salarié, le paiement des charges, la rentabilité d’un chantier ou les retards de règlement. Le logiciel doit vous éclairer sur ce point en priorité.
Ensuite, regardez la simplicité de mise en route. Si la configuration demande des semaines, des exports manuels ou une formation longue, vous risquez de laisser tomber. Pour un dirigeant déjà occupé, pouvoir connecter sa banque et sa comptabilité rapidement est un vrai critère de choix.
Pesez enfin l’accompagnement humain. Même avec un outil simple, certaines variations méritent d’être expliquées. Pouvoir poser une question à un expert qui parle clairement de votre situation évite parfois une mauvaise décision. Le logiciel donne la vue d’ensemble, l’échange humain met les chiffres dans leur contexte.
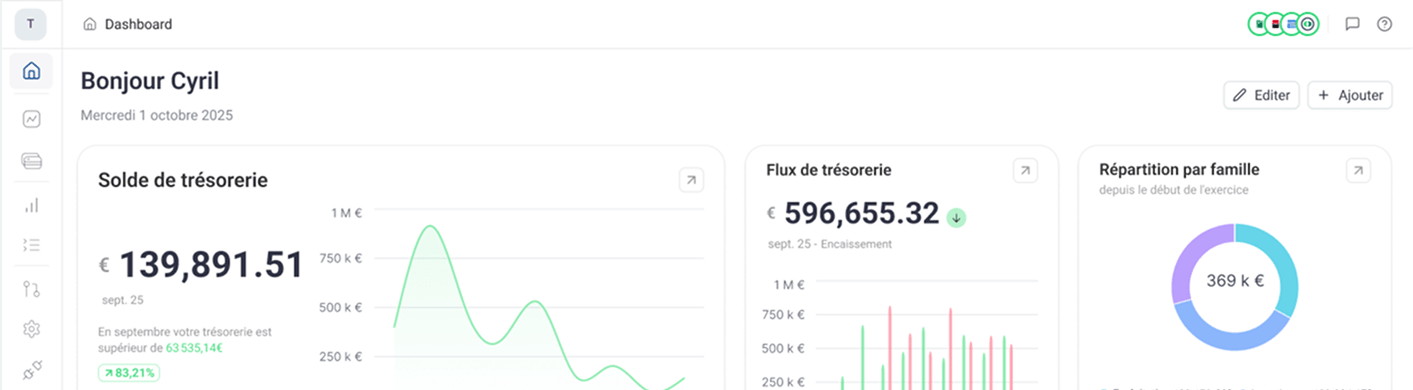
Heelio a été conçu dans cet esprit : donner aux dirigeants une vision claire de leur trésorerie et de leur rentabilité, avec une mise en route rapide et un accompagnement quand une question se pose.
Les erreurs fréquentes avant de s’équiper
La première erreur consiste à chercher l’outil le plus complet plutôt que le plus utile. Une longue liste de fonctions peut impressionner, mais elle ne sert à rien si vous ne consultez jamais l’outil. Votre priorité est de savoir où en est votre boîte et ce qui risque d’arriver bientôt.
La deuxième est d’attendre d’un logiciel qu’il remplace les échanges avec votre comptable. Chacun garde son terrain : votre comptable conserve ses missions propres, le logiciel vous permet de comprendre la situation en cours d’année et d’arriver au rendez-vous avec de meilleures questions.
La troisième erreur est de regarder les chiffres une seule fois, au moment de l’installation. La valeur vient de la régularité. Dix minutes chaque semaine peuvent suffire pour vérifier les encaissements attendus, les dépenses à venir et l’évolution de votre activité. Cette habitude est bien plus utile qu’une grande analyse faite dans l’urgence tous les six mois.
Où se situe un outil comme Heelio
Heelio part de ce que l’entreprise possède déjà : une comptabilité connectée ou un FEC, les flux bancaires, ou simplement les factures. Il retraite ces données pour produire un résultat de gestion : la TVA, le capital remboursé des emprunts et les investissements sortent du résultat, et chaque charge comme chaque produit est rattaché au mois où l’activité a réellement eu lieu.
L’utilisateur ajoute ensuite ses propres ajustements : factures non parvenues, factures à établir, charges et produits constatés d’avance, mois d’affectation. Le résultat et la prévision se recalculent aussitôt, et cette prévision se décline en plusieurs scénarios. La consolidation proposée est une consolidation de gestion.
Les limites méritent d’être dites clairement. Les comptes annuels, les déclarations fiscales et la consolidation statutaire restent du ressort de votre expert-comptable et de votre logiciel comptable. Heelio travaille en amont, sur le mois en cours et les mois à venir. Le détail des offres et des tarifs indique ce que couvre chaque niveau.
Une routine simple pour reprendre le contrôle
Choisissez un moment fixe, par exemple le lundi avant de démarrer la semaine. Regardez d’abord ce qui est disponible et ce qui doit sortir prochainement. Vérifiez ensuite les paiements clients attendus, surtout les montants importants ou en retard.
Prenez ensuite une minute pour comparer l’activité récente avec celle des mois précédents. Si quelque chose bouge fortement, ne cherchez pas immédiatement une explication compliquée. Posez-vous une question directe : est-ce lié à une vente, à une dépense, à un retard de paiement ou à un changement dans ma façon de travailler ?
Cette routine renforce votre jugement de dirigeant plutôt qu’elle ne s’y substitue. Vous continuez à décider, mais vous décidez avec des éléments concrets plutôt qu’avec un solde bancaire et une intuition.
Le meilleur logiciel est donc celui qui vous permet de voir venir, de poser les bonnes questions et de reprendre le contrôle avant que la pression ne monte. Le volume de chiffres affichés compte bien moins que la décision qu’ils déclenchent. Votre entreprise mérite mieux que des surprises de fin de mois.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.
Par Cyril Coulange,
CEO et fondateur de Heelio