Les charges invisibles en restauration qui pèsent

Cyril Coulange
CEO et fondateur de Heelio
 Restauration7 min

Ce qu'il faut retenir
- Les charges invisibles en restauration sont les coûts diffus qui rognent la marge sans grande facture repérable : dérive du coût matière, heures au-delà du planning, commissions, consommables et entretien reporté.
- Le compte bancaire montre les mouvements sans dire si le mois a créé de la marge : la TVA, le capital remboursé d'un emprunt et les investissements demandent un retraitement.
- Mesurez la marge par canal et par famille de produits : un plat à 20 € en salle laisse un montant disponible différent du même plat vendu via une plateforme.
Un service plein, un solde bancaire correct et pourtant, à la fin du mois, il reste moins d'argent que prévu. Les charges invisibles restauration expliquent souvent cet écart. Elles ne font pas toujours l'objet d'une grande facture facile à repérer. Elles s'accumulent dans les achats, les plannings, les commissions, les consommables et les petits incidents du quotidien.
Pour un restaurateur, le sujet n'est pas de traquer chaque centime par plaisir. Il s'agit de savoir où en est sa boîte avant de prendre une décision engageante : recruter, changer une carte, ouvrir un second service, investir dans du matériel ou accepter un mois plus calme. Une marge qui s'effrite sans explication finit par créer du stress de fin de mois. Quand on voit les causes assez tôt, on peut agir sans casser ce qui fonctionne.
Pourquoi les charges invisibles en restauration grignotent la marge
La restauration fonctionne avec beaucoup de flux et peu de temps pour les analyser. Une livraison arrive, une équipe change de planning, une machine tombe en panne, une plateforme prélève sa commission. Chaque événement paraît gérable isolément. Sur quatre semaines, leur effet cumulé peut représenter plusieurs milliers d'euros.
Le problème vient aussi du décalage entre la banque et la rentabilité. Le compte bancaire montre ce qui entre et ce qui sort. Il ne dit pas clairement si l'activité du mois a réellement créé de la marge. Un prélèvement annuel d'assurance, le remboursement du capital d'un emprunt ou l'achat d'un four font baisser la trésorerie, sans raconter la même histoire qu'une hausse durable du coût matière.
La première question utile est donc simple : quelle dépense augmente parce que le restaurant tourne, et quelle dépense révèle un dysfonctionnement ou un engagement à revoir ? Cette distinction permet de décider sur des chiffres à jour, au lieu d'attendre un bilan arrivé trop tard pour corriger le tir.
Les coûts qui se cachent derrière une journée de service
Le coût matière qui dérive sans alerte claire
Le coût matière est visible sur les factures fournisseurs. Sa dérive l'est beaucoup moins. Un changement de prix non répercuté sur la carte, des portions plus généreuses selon les équipes, une recette mal fichée ou une commande faite dans l'urgence suffisent à rogner la marge brute.
La marge brute correspond à ce qu'il reste des ventes après les achats directement liés aux produits vendus. Si elle baisse, le chiffre d'affaires peut rester stable tout en rapportant moins. Suivre un taux global est utile, mais regarder les familles de produits l'est davantage : boissons, viandes, produits frais, desserts, vente à emporter. C'est souvent là que l'écart devient concret.
Les pertes méritent la même attention. Les invendus, les erreurs de préparation, les produits périmés et la casse ne sont pas toujours enregistrés avec précision. Pourtant, une perte de 2 % sur les achats, répétée toute l'année, peut peser plus qu'une négociation de prix obtenue après des semaines d'effort.
La masse salariale au-delà des heures planifiées
En restauration, la masse salariale bouge vite. Les heures supplémentaires, les remplacements de dernière minute, les coupures, les extras et les erreurs de planning s'ajoutent aux salaires affichés sur le contrat. Les charges patronales et les indemnités complètent la facture.
Il ne s'agit pas de sous-staffer une équipe déjà sous pression. Un service dégradé coûte aussi de l'argent : clients qui ne reviennent pas, avis défavorables, équipes qui s'épuisent et turnover plus élevé. L'enjeu est de rapprocher le planning de l'activité réelle. Un mardi midi, un vendredi soir et une période de vacances ne demandent pas la même organisation.
Un bon réflexe consiste à comparer chaque semaine le chiffre d'affaires, les heures réellement travaillées et le coût de personnel. Une hausse peut être saine si elle accompagne une hausse rentable des ventes. Elle devient préoccupante lorsqu'elle progresse alors que le ticket moyen, le nombre de couverts ou la marge se tassent.
Les frais de vente et d'encaissement
Les commissions des plateformes de livraison, les frais de carte bancaire, les remises accordées, les avoirs et les programmes de fidélité sont parfois rangés dans des lignes comptables différentes. Ils ont pourtant un point commun : ils réduisent le revenu réellement conservé par le restaurant.
La livraison peut développer la visibilité et remplir des créneaux creux. Elle peut aussi devenir moins rentable qu'elle n'en a l'air lorsque la commission, l'emballage, les promotions et le temps de préparation sont réunis. Il faut donc mesurer la marge par canal, pas seulement le chiffre d'affaires généré. Un plat vendu 20 € en salle et le même plat vendu 20 € via une plateforme ne laissent pas le même montant disponible.
L'énergie, les consommables et l'entretien
L'électricité, le gaz, l'eau, les produits de nettoyage, les emballages, le linge et les petits équipements forment une série de dépenses rarement spectaculaires. Elles sont pourtant récurrentes. Une hausse de consommation, une fuite, une chambre froide mal réglée ou une multiplication des emballages peuvent faire dériver le total sans attirer l'attention immédiatement.
L'entretien fonctionne de la même façon. Reporter une intervention sur un lave-verres ou une hotte peut sembler raisonnable dans un mois tendu. Une panne en plein service coûte ensuite plus cher : dépannage urgent, perte de marchandises, baisse de capacité et parfois fermeture temporaire. Prévoir un budget d'entretien protège la trésorerie et l'exploitation.
Les abonnements, contrats et achats éparpillés
Téléphonie, musique, logiciel de caisse, sécurité, terminal de paiement, dératisation, alarme, maintenance, location de machine, assurances : chaque contrat répond souvent à un besoin légitime. Avec le temps, certains doublonnent, d'autres augmentent discrètement, et quelques prélèvements continuent alors que l'usage a changé.
Le sujet mérite une revue trimestrielle. Pour chaque contrat, posez trois questions : est-il utilisé, son prix correspond-il encore au service rendu, et quelle date d'engagement faut-il anticiper ? Cette routine évite de découvrir un prélèvement annuel au pire moment.
Construire un suivi qui aide vraiment à décider
Une feuille de calcul peut suffire au départ, à condition qu'elle soit tenue chaque semaine. Dans un restaurant où le rythme s'accélère, le risque est connu : la mise à jour est reportée, puis abandonnée quand les chiffres ne correspondent plus au réel.
Le suivi utile relie trois vues. La première montre la trésorerie disponible et les encaissements ou décaissements attendus à 30, 60 et 90 jours. La deuxième suit le compte de résultat du mois, pour voir si l'activité gagne réellement de l'argent. La troisième compare les coûts clés avec une période de référence : coût matière, personnel, commissions, énergie et frais fixes.
Il faut aussi retraiter les mouvements qui brouillent la lecture. La TVA collectée appartient à l'État. Le capital remboursé d'un emprunt réduit la banque, mais ne constitue pas une charge d'exploitation. Un investissement, comme une nouvelle machine ou des travaux, demande du cash sans devoir être confondu avec les dépenses courantes. Sans ces ajustements, on peut croire qu'un mois est mauvais alors que le restaurant a surtout financé un projet, ou l'inverse.
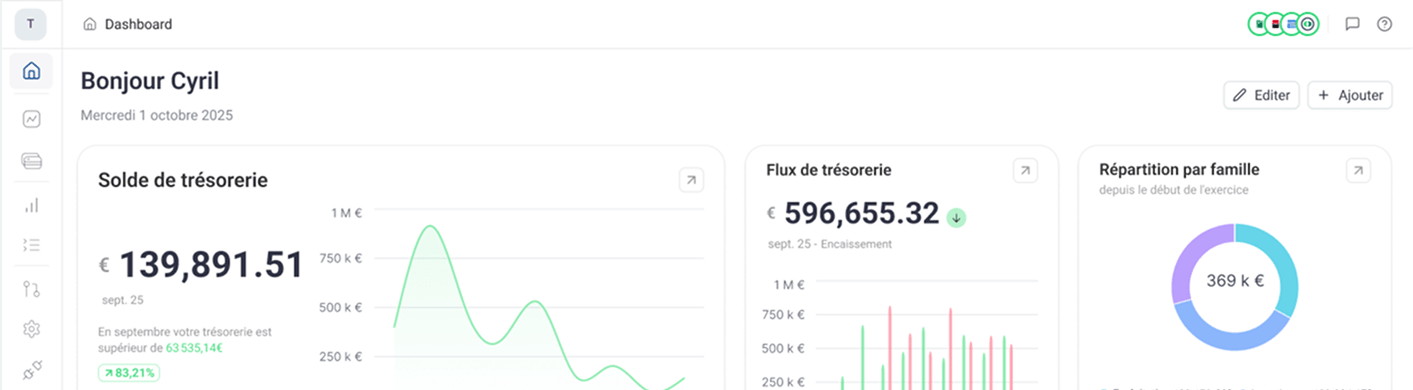
Avec un outil de pilotage financier comme Heelio, les données comptables, bancaires ou les factures peuvent alimenter cette lecture au fil de l'eau. Le dirigeant voit les écarts plus vite et peut tester un scénario simple : que se passe-t-il si le coût matière augmente de 3 %, si un équipement doit être remplacé, ou si le chiffre d'affaires baisse pendant deux semaines ? L'objectif reste très concret : voir venir les problèmes et dormir tranquille.
Agir sans dégrader l'expérience client
Réduire les charges invisibles ne consiste pas à couper partout. Une réduction de personnel pendant les meilleurs services, des portions incohérentes ou des ingrédients moins qualitatifs peuvent détériorer l'expérience et faire baisser les ventes. Chaque action doit être évaluée avec sa conséquence sur la marge, le service et l'équipe.
Commencez par les écarts répétés plutôt que par les dépenses isolées. Si les emballages augmentent depuis trois mois, cherchez la cause. Si le coût matière d'une famille de plats dérive, vérifiez les recettes, les prix d'achat, les portions et le volume des pertes. Si les heures travaillées montent, observez les créneaux concernés avant de modifier le planning.
Donnez ensuite un responsable et une échéance à chaque correction. Une renégociation fournisseur, un contrôle des réceptions, une maintenance préventive ou une nouvelle règle de commande produisent des résultats seulement si quelqu'un suit l'effet le mois suivant.
Le restaurant n'a pas besoin d'un tableau de bord rempli de chiffres pour reprendre le contrôle. Il a besoin de quelques indicateurs fiables, lus au bon moment, qui permettent de comprendre pourquoi l'argent part et ce qu'il faut changer. Quand les coûts deviennent visibles avant la clôture, les décisions cessent d'être prises au feeling et le prochain service se prépare avec beaucoup plus de sérénité.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.