DAF externalisé : suivre dix clients sans dix fichiers Excel

Par L'équipe Heelio
Publié le
 Pilotage financier9 min

Ce qu'il faut retenir
- Un DAF externalisé tient dix dossiers en uniformisant sa propre grille de lecture, son calendrier de clôture et ses indicateurs, plutôt qu'en uniformisant les logiciels comptables de ses clients.
- Quatre retraitements rendent un mois comparable au suivant : sortir la TVA, le capital remboursé des emprunts et les investissements du résultat, puis rattacher charges et produits au mois d'activité.
- Dans l'exemple chiffré, un résultat de gestion de 54 917 euros coexiste avec une trésorerie en baisse de 59 500 euros, et quatre lignes expliquent l'intégralité de cet écart de 114 417 euros.
Un DAF externalisé qui suit dix dossiers travaille avec dix plans de comptes, parfois quatre logiciels comptables différents, et dix dirigeants qui posent leurs questions dans leur propre vocabulaire. La sortie de cette situation tient en une phrase : on uniformise sa propre grille de lecture avant de chercher à uniformiser les outils de ses clients. Le plan de comptes de gestion, le calendrier de clôture et la liste des indicateurs sont les vôtres ; la comptabilité reste celle de chaque client.
Cet article décrit la routine qui permet de tenir un portefeuille de dix dossiers avec une charge mensuelle stable : une grille de lecture commune, une séquence de clôture identique pour tous, six indicateurs comparables d'un client à l'autre, et des retraitements documentés une fois pour toutes. Un exemple chiffré déroule ensuite un mois de septembre sur un dossier, puis l'effet sur le portefeuille entier.
Pourquoi dix fichiers Excel coûtent plus cher qu'ils ne rapportent
Le fichier Excel d'un dossier commence simple : un onglet balance, un onglet trésorerie, un onglet synthèse. Au bout de six mois, il porte les demandes particulières du dirigeant, trois onglets de calcul intermédiaire et une formule que vous seul savez relire. Multipliez par dix et vous obtenez dix objets différents, qui évoluent chacun de leur côté.
Le premier coût est la mise en forme. Chaque mois, il faut exporter la balance, la coller, vérifier que les comptes nouvellement créés par le comptable du client sont bien rattachés quelque part, refaire les totaux, mettre à jour les graphiques. Ce travail produit un fichier lisible, et rien de plus : l'analyse commence après.
Le deuxième coût apparaît quand un dirigeant demande une comparaison : son mois de septembre face au même mois l'an dernier, ou face au budget. Si les retraitements de l'an dernier ont été faits à la main dans un onglet depuis écrasé, la comparaison demande une reconstitution.
Le troisième coût est le plus désagréable : l'erreur silencieuse. Un lien cassé entre deux fichiers, une plage de somme qui n'intègre pas la dernière ligne ajoutée, et le chiffre présenté au dirigeant est faux sans que rien ne le signale. Dix dossiers multiplient par dix la surface d'exposition à ce type d'erreur, et la charge de contrôle qui va avec.
La grille de lecture commune : un plan de comptes de gestion pour tout le portefeuille
Le point de départ est un plan de comptes de gestion qui vous appartient : vingt à trente lignes au maximum, les mêmes pour tous vos clients, organisées comme vous lisez un compte de résultat. Chiffre d'affaires par nature d'activité, achats directs, masse salariale, charges externes regroupées par famille, puis les lignes de bas de compte de résultat. Cette grille relève de la comptabilité de gestion, avec ses propres conventions, distincte de la présentation réglementaire des comptes annuels.
Pour chaque client, le travail consiste à rattacher ses comptes à vos lignes. Le compte 606110 de l'un et le 606300 de l'autre tombent tous les deux dans votre ligne Énergie. Ce rattachement se fait une fois, puis se maintient : chaque mois, il suffit de traiter les comptes nouvellement créés. La logique est celle d'un groupe de filiales, et construire un plan de comptes de gestion commun suit exactement cette démarche.
Deux règles rendent cette grille durable. D'abord, elle doit rester plus courte que le plan comptable de vos clients : son intérêt est de regrouper. Ensuite, elle doit prévoir une ligne d'accueil explicite, nommée À affecter, pour les comptes non encore rattachés. Un compte oublié qui atterrit silencieusement dans Autres charges se découvre six mois plus tard ; le même compte dans une ligne À affecter se voit dès le mois suivant.
Le calendrier de clôture : la même séquence pour les dix dossiers
Une routine de portefeuille tient par son calendrier. L'objectif réaliste pour un DAF externalisé est une vue de gestion disponible entre J+5 et J+8 après la fin du mois, sachant que la comptabilité du client sera souvent arrêtée plus tard.
La séquence qui fonctionne sur dix dossiers ressemble à ceci. J+1 et J+2 : récupération des flux bancaires et de la balance en l'état, même incomplète. J+3 : contrôle des comptes nouvellement créés et des lignes À affecter. J+4 : ajustements de gestion, ceux que la comptabilité n'a pas encore enregistrés. J+5 : lecture des indicateurs et rédaction du commentaire. J+6 : envoi, puis appel de quinze minutes avec le dirigeant sur les dossiers qui le justifient.
Le point qui fait la différence est le J+4. Les ajustements de gestion sont ce qui permet de travailler avant la comptabilité définitive : vous savez que la sous-traitance de septembre arrivera en facture en octobre, vous l'inscrivez en septembre ; vous savez que l'assurance annuelle payée en septembre couvre douze mois, vous l'étalez. Ces écritures de gestion vivent dans votre vue, et la clôture annuelle les confirmera.
Ce calendrier a un corollaire : il faut l'annoncer aux clients. Un dirigeant qui sait qu'il recevra sa vue de gestion le 6 de chaque mois cesse d'appeler le 2. Cette régularité est, dans la pratique, ce qui fait la valeur perçue d'une mission de pilotage mensuel, et ce qui la rend renouvelable.
Les quatre retraitements qui rendent un mois comparable au suivant
Un compte de résultat comptable brut se lit mal mois par mois, pour quatre raisons bien identifiées. Le retraitement comptable consiste à les traiter une par une, et une fois les règles posées, elles s'appliquent à tout le portefeuille.
La TVA d'abord. Elle traverse le compte bancaire en étant collectée pour le compte de l'État, sans constituer une charge ni un produit. Une vue de gestion qui mélange la TVA décaissée aux charges du mois rend le résultat illisible et la variation de trésorerie incompréhensible.
Le capital remboursé des emprunts ensuite. Seuls les intérêts constituent une charge, la part de capital étant un remboursement de dette. Une échéance mensuelle de 6 500 euros dont 500 euros d'intérêts pèse 500 euros sur le résultat et 6 500 euros sur la trésorerie.
Les investissements ensuite. Un véhicule payé 24 000 euros en septembre sort 24 000 euros de la trésorerie et pèse, sur le résultat, la seule dotation aux amortissements du mois, soit 500 euros pour un amortissement linéaire sur quatre ans.
Le rattachement au mois d'activité enfin. C'est le retraitement le plus lourd et le plus utile : les factures non parvenues et les factures à établir, les charges et produits constatés d'avance, et le simple choix du mois d'affectation d'une facture. Une prestation livrée en août et facturée en septembre appartient à août.
Les six indicateurs qui permettent de comparer dix clients
Un portefeuille se pilote avec peu d'indicateurs, les mêmes pour tous, calculés de la même façon. Six suffisent, et leur intérêt vient de la comparaison dans le temps autant que d'un dossier à l'autre.
Le taux de marge brute, en pourcentage du chiffre d'affaires de gestion. C'est le premier signal d'une dérive de prix ou de coût d'achat, et il devient comparable d'un mois sur l'autre dès que le rattachement au mois d'activité est propre.
Le résultat de gestion mensuel, après retraitements : la mesure de ce que le mois a réellement produit, indépendamment du calendrier de facturation et des flux de trésorerie.
La trésorerie nette de fin de mois, soldes bancaires diminués des concours à court terme. Un seul chiffre, suivi en série sur douze mois, qui donne la pente avant de donner le niveau.
Le délai moyen de paiement client, parce qu'une dégradation de dix jours sur ce seul indicateur déplace souvent plus de trésorerie que l'essentiel des actions menées sur les charges.
L'encours client à risque, lu sur la balance âgée : le montant échu depuis plus de soixante jours. Sur un portefeuille, c'est l'indicateur qui déclenche le plus d'appels utiles au dirigeant.
La position de trésorerie prévisionnelle à treize semaines. C'est le seul indicateur tourné vers l'avant, et celui qui fait passer une mission de reporting au rang de mission de pilotage. Un prévisionnel de trésorerie sur douze mois donne le cadre annuel, la vue à treize semaines donne la décision du trimestre.
Ces six indicateurs ont une propriété utile : rangés côte à côte pour dix clients, ils tiennent sur un écran. Ce tableau unique vous dit où passer votre temps ce mois-ci.
Exemple chiffré : un mois de septembre sur un dossier du portefeuille
Les chiffres qui suivent sont illustratifs. Ils décrivent un client de services, dix-huit salariés, environ 3,6 millions d'euros de chiffre d'affaires annuel.
Côté produits. Le chiffre d'affaires facturé en septembre atteint 310 000 euros. Sur ce total, 40 000 euros correspondent à des prestations livrées en août et facturées avec retard : ils repartent sur août. À l'inverse, 55 000 euros de prestations livrées en septembre restent à facturer et s'inscrivent en factures à établir. Le chiffre d'affaires de gestion de septembre s'établit donc à 310 000 - 40 000 + 55 000 = 325 000 euros.
Côté charges. Les factures fournisseurs comptabilisées en septembre pèsent 180 000 euros, dont une prime d'assurance annuelle de 25 000 euros payée en septembre pour douze mois de couverture. On en garde un douzième, soit 2 083 euros, et on reporte 22 917 euros en charge constatée d'avance. On ajoute 18 000 euros de sous-traitance de septembre dont la facture arrivera en octobre. Les charges externes de gestion ressortent à 180 000 - 22 917 + 18 000 = 175 083 euros.
La masse salariale chargée du mois s'élève à 95 000 euros. Le résultat de gestion de septembre est donc de 325 000 - 175 083 - 95 000 = 54 917 euros.
Côté banque, le même mois raconte autre chose. Les encaissements clients atteignent 268 000 euros. Les décaissements se décomposent en 171 000 euros de fournisseurs, 95 000 euros de salaires et charges sociales, 31 000 euros de TVA nette, 6 500 euros d'échéance d'emprunt et 24 000 euros d'acquisition de véhicule, soit 327 500 euros au total. La trésorerie du mois recule donc de 59 500 euros.
Un résultat de gestion de 54 917 euros et une trésorerie en baisse de 59 500 euros : l'écart de 114 417 euros s'explique entièrement, et c'est précisément ce que le dirigeant doit entendre. La TVA nette décaissée compte pour 31 000 euros, l'échéance d'emprunt pour 6 500 euros de capital, l'acquisition du véhicule pour 24 000 euros, et l'augmentation du besoin en fonds de roulement pour 52 917 euros. La somme de ces quatre lignes fait bien 114 417 euros.
Cette dernière ligne est la plus parlante. Le dossier a produit 325 000 euros de prestations et encaissé 268 000 euros : la croissance a immobilisé de la trésorerie dans les créances clients. Un dirigeant qui comprend ce mécanisme aborde beaucoup plus facilement une discussion sur les délais de règlement. Confronter chaque mois le réalisé à la prévision, comme le décrit l'analyse des écarts entre réel et prévisionnel, donne du poids à cette conversation.
À l'échelle du portefeuille, l'enjeu est le temps. Prenons une hypothèse de travail, à recalculer sur votre propre activité : trois heures de mise en forme par dossier et par mois, soit trente heures mensuelles sur dix clients. Rattacher une fois les comptes de chaque client à une grille commune demande environ quatre heures par dossier, soit quarante heures de paramétrage. Si la production mensuelle retombe ensuite à une heure par dossier, l'investissement est remboursé en deux mois et dégage vingt heures par mois pour l'analyse et les appels clients.
Les pièges d'une routine de portefeuille
Le client qui change de logiciel comptable en cours d'exercice. Les numéros de comptes bougent, parfois le plan entier. Si votre grille de lecture repose uniquement sur des numéros de comptes, la série historique se casse. La parade consiste à documenter le rattachement par libellé autant que par numéro, et à conserver l'historique de gestion indépendamment du logiciel source.
Le client dont la comptabilité est arrêtée à J+25. Obtenir une vue de gestion à J+5 sur ce dossier suppose de partir des flux bancaires et des factures, avec des ajustements de gestion plus nombreux. C'est faisable, à condition de l'annoncer : la vue du 6 est une estimation, celle du 28 est confirmée.
La normalisation excessive. Un client qui exploite trois agences et un client mono-site appellent une finesse analytique différente. Une grille commune de vingt-cinq lignes, complétée par deux ou trois lignes propres à certains dossiers, tient mieux dans le temps qu'une grille unique imposée à tous ; consolider plusieurs établissements sans ERP décrit ce cas de figure.
Le rapport que personne ne lit. Un document de quinze pages envoyé par courriel le 6 et jamais ouvert vaut moins que les deux heures passées à le produire. Un tableau d'une page suivi d'un appel de quinze minutes produit plus d'effet, et se défend mieux au moment de renouveler la mission.
Le dossier qui absorbe tout. Sur dix clients, un ou deux traversent toujours une difficulté qui mobilise un temps disproportionné. Le tableau de portefeuille sert aussi à cela : constater que six dossiers vont bien et que le temps ainsi dégagé a une destination évidente.
Où se situe un outil comme Heelio
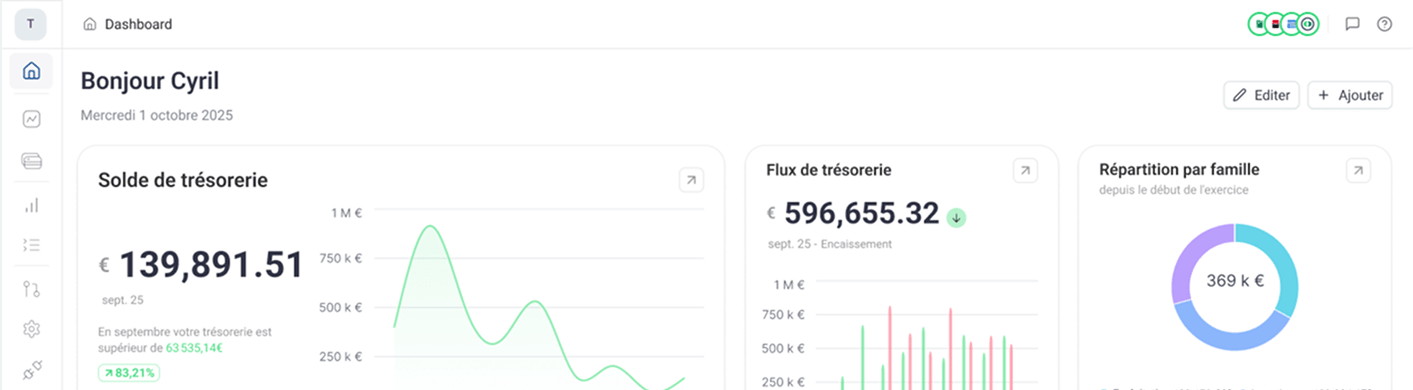
Heelio est un logiciel de pilotage financier. Il part de ce que le client possède déjà : sa comptabilité connectée ou son fichier des écritures comptables, ses flux bancaires, ou simplement ses factures. À partir de ces sources, il retraite.
Concrètement, il sort la TVA, le capital remboursé des emprunts et les investissements du résultat, et rattache charges et produits au mois où l'activité a eu lieu. Les ajustements décrits plus haut au J+4, factures non parvenues, factures à établir, charges et produits constatés d'avance, choix du mois d'affectation, sont saisis par l'utilisateur et recalculent aussitôt le résultat et la prévision, qui se décline en plusieurs scénarios.
Pour un portefeuille, la grille de lecture et les règles de rattachement se réutilisent d'un dossier à l'autre, ce qui correspond exactement au travail de paramétrage décrit plus haut. La page Heelio pour les DAF externalisés détaille ce fonctionnement dossier par dossier.
Le coût par dossier compte autant que la méthode dans une mission facturée au forfait : la grille tarifaire permet de le chiffrer avant de s'engager sur un prix avec ses clients.
Les limites méritent d'être dites clairement. Heelio ne remplace ni l'expert-comptable, ni le logiciel comptable : il ne modifie pas les sources, il les relit. La consolidation qu'il produit est une consolidation de gestion, et la consolidation de gestion se distingue de la consolidation statutaire, qui reste du ressort d'un professionnel et d'un référentiel normatif. Il n'apporte aucun conseil juridique ou fiscal, et il laisse entier le jugement du DAF : l'outil produit une lecture, l'arbitrage reste humain.
Tenir dix dossiers avec une charge stable repose moins sur l'outil que sur trois décisions prises une fois : une grille de lecture qui vous appartient, un calendrier annoncé aux clients, et une liste courte d'indicateurs calculés partout de la même façon. L'outil vient ensuite, pour éviter de refaire chaque mois le travail de mise en forme. Le jour où un dirigeant vous demande pourquoi son résultat est positif alors que sa trésorerie baisse, vous avez la réponse avant la fin de l'appel.
Par L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.