Seuil de rentabilité restaurant : le piloter

Cyril Coulange
CEO et fondateur de Heelio

Ce qu'il faut retenir
- Le seuil de rentabilité d’un restaurant est le niveau de chiffre d’affaires à partir duquel la marge dégagée couvre l’intégralité des charges de l’établissement.
- Un bistrot qui porte 32 000 € de charges mensuelles avec 68 % de marge sur coûts variables doit réaliser environ 47 000 € par mois, soit 61 couverts par jour à 30 € de ticket moyen.
- Trois leviers font bouger ce seuil : la marge par famille de produits, la structure des charges fixes et le mix entre sur place, vente à emporter, livraison et privatisations.
Un restaurant peut faire salle pleine le samedi et finir le mois avec une trésorerie sous pression. Les salaires tombent, les fournisseurs aussi, tandis que la marge part dans une carte mal calibrée ou des créneaux de service trop peu fréquentés. Le seuil de rentabilité restaurant sert à mettre un chiffre sur cette réalité : à partir de quel niveau d’activité votre établissement commence-t-il vraiment à gagner de l’argent ?
La réponse ne doit pas rester dans un tableur ouvert une fois par an. Elle doit guider des décisions très concrètes : ouvrir ou fermer un service, revoir le prix d’un plat, négocier un achat, recruter un extra ou lancer une terrasse. Le sujet n’est pas de devenir comptable. Le sujet est de savoir où en est sa boîte avant que le solde bancaire ne devienne le seul signal d’alerte.
Le bon réflexe : partir de vos semaines, pas du bilan
Le seuil de rentabilité donne un repère. Mais dans un restaurant, ce repère bouge vite. Une hausse du coût des denrées, deux départs salariés, un hiver pluvieux, des travaux dans la rue ou une saison touristique décalée peuvent modifier l’équation en quelques semaines.
Le chiffre annuel est utile pour prendre de la hauteur. Il arrive toutefois trop tard pour corriger le tir. Piloter votre seuil consiste donc à le rapprocher de votre quotidien : chiffre d’affaires par jour d’ouverture, nombre de couverts, ticket moyen, marge par famille de produits et masse salariale réellement engagée.
Prenons un bistrot qui doit couvrir 32 000 € de charges mensuelles. Après le coût des matières, chaque euro de chiffre d’affaires supplémentaire ne reste pas entièrement dans l’entreprise. Si sa marge sur coûts variables est de 68 %, il doit générer environ 47 000 € de chiffre d’affaires mensuel pour absorber ses charges. Ce niveau correspond à son point d’équilibre du moment.
Ramené à 26 jours d’ouverture, cela représente environ 1 808 € de ventes par jour. Avec un ticket moyen de 30 €, l’objectif devient 61 couverts par jour. Voilà un chiffre que le dirigeant, le chef et le responsable de salle peuvent regarder ensemble. Il ne raconte pas toute l’histoire, mais il permet de voir venir les problèmes.
Ce qui fait varier le seuil de rentabilité d’un restaurant
Le premier levier est la marge sur les ventes. Elle correspond à ce qu’il reste après avoir payé ce qui varie avec l’activité : matières premières, boissons, emballages de vente à emporter, commissions de plateformes ou consommables directement liés au service. Une carte avec beaucoup de succès commerciaux mais une marge faible peut faire monter le seuil sans que cela saute aux yeux.
Un plat vendu 18 € ne contribue pas de la même façon au paiement du loyer qu’un plat vendu au même prix avec 2 € de matières en plus. Le bon suivi se fait donc par catégorie et, quand l’enjeu le justifie, par plat. Il faut aussi regarder les remises, les offerts et les pertes. Une démarque mal suivie finit par peser autant qu’une petite baisse de prix permanente.
Le deuxième levier est la structure de charges. Loyer, énergie, assurance, abonnements, honoraires, amortissements, salaires fixes : ces dépenses existent même les jours calmes. Certaines évoluent peu à court terme. D’autres peuvent être ajustées, avec prudence. Réduire les heures d’ouverture peut abaisser certains coûts, mais cela peut aussi faire perdre les clients les plus rentables et fatiguer l’équipe sur des services plus concentrés.
La masse salariale demande une lecture fine. Elle ne se pilote pas en coupant des heures au hasard. Regardez les ventes et le nombre de couverts par créneau, puis comparez-les à l’équipe nécessaire pour maintenir la qualité de service. Un déjeuner du mardi qui ne couvre pas ses coûts depuis six mois mérite une décision. Un vendredi midi faible en apparence peut rester stratégique s’il génère des réservations de groupe ou fidélise une clientèle de quartier.
Le troisième levier est le mix de chiffre d’affaires. Sur place, à emporter, livraison, privatisations, boissons, menus du midi : chaque source ne porte ni les mêmes coûts ni les mêmes contraintes. La livraison peut remplir des heures creuses, mais les commissions et les emballages réduisent souvent la marge. Une privatisation peut produire un chiffre d’affaires élevé avec une bonne prévisibilité, à condition de chiffrer le personnel supplémentaire et les achats dédiés.
Transformer le seuil en décisions de terrain
Un seuil utile se travaille avec plusieurs scénarios. Gardez votre scénario de référence, puis construisez un scénario prudent et un scénario ambitieux. Le premier peut prévoir une baisse de 10 % des couverts, une hausse de 5 % des achats ou un mois avec moins de jours d’ouverture. Le second peut intégrer une nouvelle offre déjeuner, une saison haute ou une hausse raisonnable du ticket moyen.
L’objectif n’est pas de prédire l’avenir au centime près. Vous voulez savoir ce qui se passe si l’activité dévie, et à quel moment vous devez agir. Cela change la discussion : au lieu d’attendre la fin du mois pour constater l’écart, vous voyez dès la deuxième semaine que le chiffre d’affaires quotidien reste sous le niveau attendu.
Trois questions suffisent souvent à orienter une réunion hebdomadaire : sommes-nous au-dessus ou sous notre rythme de chiffre d’affaires nécessaire ? Notre marge matières tient-elle par rapport au mois précédent ? Quel encaissement ou quelle dépense va peser sur la trésorerie dans les 30 prochains jours ?
Ces questions évitent un piège fréquent : confondre rentabilité et trésorerie. Un restaurant peut être rentable sur le papier et connaître une tension de cash, par exemple après le paiement d’un fournisseur important, des charges sociales ou le remboursement d’un emprunt. Le remboursement du capital d’un emprunt sort bien du compte bancaire, même s’il ne réduit pas le résultat de la même manière qu’une charge. Pour dormir tranquille, il faut suivre les deux vues.
Les erreurs qui donnent un faux sentiment de sécurité
La première consiste à calculer le seuil avec des données anciennes. Le prix des achats et les coûts de personnel peuvent avoir changé depuis le dernier exercice. Un calcul fondé sur des prix d’il y a neuf mois produit un objectif rassurant, mais inutilisable.
La deuxième est d’oublier la TVA. Le chiffre d’affaires qui sert à mesurer la performance s’observe hors TVA, car cette taxe ne vous appartient pas. Sur le compte bancaire, l’encaissement peut sembler plus élevé. Cette différence explique beaucoup de mauvaises surprises au moment des déclarations.
La troisième est de regarder uniquement le chiffre d’affaires. Un record de ventes obtenu avec des promotions trop agressives, des commissions élevées ou une hausse des coûts matières peut détériorer le résultat. La bonne question reste : quelle marge votre activité génère-t-elle réellement pour payer vos charges ?
Enfin, il faut éviter de traiter le seuil comme une frontière fixe. Il peut être pertinent de rester temporairement sous le point d’équilibre pendant un lancement, une basse saison prévue ou des travaux, si la trésorerie disponible et le plan de financement le permettent. La difficulté commence quand ce choix n’est ni chiffré ni suivi.
Un tableau de bord qui aide à agir avant le stress de fin de mois
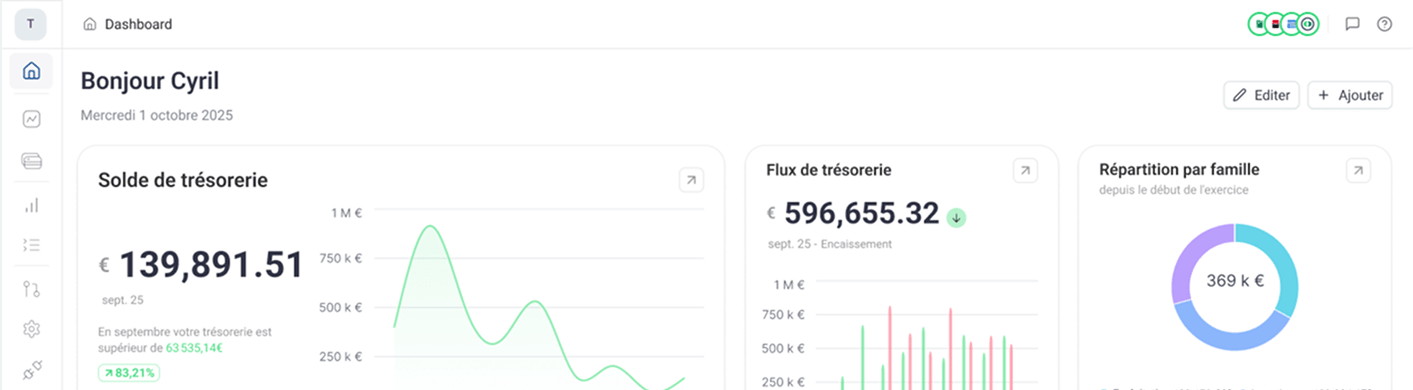
Pour piloter, vous n’avez pas besoin d’un reporting de 40 pages. Vous avez besoin de chiffres fiables, actualisés et lisibles. Chaque mois, rapprochez le réalisé du chiffre d’affaires nécessaire, suivez la marge, identifiez les charges qui dérivent et projetez votre trésorerie à 30, 60 et 90 jours.
Heelio permet de réunir cette lecture à partir de la comptabilité, des flux bancaires ou des factures, puis de retraiter ce qui brouille l’analyse, comme la TVA, les investissements et le capital remboursé des emprunts. Vous voyez le résultat de l’activité et ce que votre compte bancaire devra absorber, sans attendre le bilan.
Le seuil de rentabilité devient alors un outil de pilotage, pas un chiffre rangé dans un dossier. Quand vous savez le traduire en couverts, en ticket moyen, en marge et en trésorerie à venir, vous pouvez décider plus tôt, corriger sans paniquer et reprendre le contrôle de votre restaurant.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.
Par Cyril Coulange,
CEO et fondateur de Heelio