Rentabilité commerce : les chiffres qui comptent

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- La rentabilité d’un commerce se lit sur trois chiffres liés : la marge réelle par famille de produits, le poids des charges fixes et la trésorerie disponible sur les 90 prochains jours.
- Un article acheté 60 € et vendu 100 € dégage 40 € de marge. Ramené à 80 € par une remise, il n’en laisse que 20 €, soit deux fois plus de volume à vendre.
- Le remboursement du capital d’un emprunt vide le compte bancaire sans réduire le résultat, ce qui explique qu’un commerce rentable sur le papier manque parfois de cash pour ses échéances.
Un samedi qui remplit le magasin, une caisse qui tourne et un compte bancaire correct peuvent donner le sentiment que tout va bien. Pourtant, la rentabilité commerce se dégrade souvent en silence : une remise trop fréquente, un coût d’achat qui grimpe, des heures supplémentaires, des stocks qui dorment. Le problème apparaît parfois des mois plus tard, quand le bilan arrive. Trop tard pour corriger facilement.
Pour savoir où en est votre boîte, vous avez besoin de regarder autre chose que le solde bancaire. Le solde dit ce qu’il reste aujourd’hui. Il ne dit pas ce que chaque vente vous rapporte, ni ce qui vous attend à la fin du mois. Un commerce rentable garde une marge suffisante, absorbe ses charges et préserve sa trésorerie. Ces trois sujets se suivent ensemble.
La rentabilité commerce commence par la marge réelle
Le chiffre d’affaires est flatteur. Il peut aussi masquer une mauvaise décision. Vendre davantage avec une marge trop faible augmente le travail, les besoins de stock et parfois le découvert, sans améliorer vraiment le résultat.
Prenez un exemple simple. Vous achetez un article 60 € hors taxes et vous le vendez 100 € hors taxes. Votre marge brute est de 40 €. Si une promotion ramène le prix à 80 €, votre marge tombe à 20 €. Il faut alors vendre deux fois plus d’articles pour générer la même marge brute qu’avant la remise. Si cette hausse de volume impose plus de personnel, de transport ou de surface de stockage, l’opération peut vous coûter de l’argent.
La marge brute correspond à ce qui reste après le coût direct des produits vendus. Elle doit ensuite financer le loyer, les salaires, l’énergie, les assurances, les frais bancaires, la communication et votre rémunération. C’est pourquoi un bon niveau de ventes ne suffit jamais à juger la santé d’un point de vente.
Suivre la marge par famille de produits
Votre marge globale donne une direction. Elle ne vous indique pas toujours où agir. Dans un commerce, les écarts se cachent souvent entre les catégories : une famille attire les clients mais rapporte peu, une autre finance une partie importante des charges, une troisième immobilise du stock pour peu de rotation.
Regardez chaque mois les ventes, le coût d’achat et la marge des principales familles de produits. L’objectif n’est pas de produire un tableau de plus. Il s’agit de répondre à des questions concrètes : quelle gamme mérite d’être mise en avant ? Quelle remise faut-il arrêter ? Quel fournisseur faut-il renégocier ? Quel produit commande beaucoup de place pour une marge limitée ?
Cette lecture devient encore plus utile quand le coût fournisseur évolue. Si le prix de vente reste fixe alors que le prix d’achat augmente de 5 %, votre marge se réduit immédiatement. Attendre la fin de l’exercice pour le constater vous laisse peu de marge de manœuvre.
Les charges transforment une bonne vente en vrai résultat
Un commerce peut avoir une marge saine et rester peu rentable si ses charges fixes prennent trop de place. Le loyer, les salaires, les abonnements, les commissions de paiement ou les frais de livraison ne varient pas tous au même rythme que les ventes. Ils doivent être couverts chaque mois, y compris pendant une période creuse.
Le bon réflexe consiste à comparer vos charges au niveau d’activité réel, sans attendre le bilan annuel. Une hausse des frais de personnel est parfois justifiée si elle réduit les ruptures de stock, améliore le conseil ou fait progresser le panier moyen. Elle devient problématique si le chiffre d’affaires et la marge ne suivent pas.
Surveillez particulièrement les charges qui semblent petites isolément. Trois abonnements à 99 €, des frais bancaires en hausse, une livraison express devenue habituelle, quelques heures supplémentaires répétées : additionnés sur douze mois, ces montants pèsent sur le résultat.
Il ne faut pas couper partout. Réduire les dépenses de communication qui amènent des clients rentables, ou diminuer les heures au point de dégrader l’accueil, peut empirer le problème. La bonne question est simple : cette charge protège-t-elle ou améliore-t-elle la marge, les ventes ou la qualité de service ? Si la réponse est floue, creusez.
Distinguer une dépense d’un investissement
Une rénovation, du mobilier, un nouveau système de caisse ou un véhicule ne doivent pas être lus comme une charge ordinaire du mois. Ces dépenses créent une sortie de trésorerie immédiate, mais leur effet comptable se répartit généralement sur plusieurs années. À l’inverse, le remboursement du capital d’un emprunt vide bien le compte bancaire sans diminuer directement le résultat.
Cette différence explique beaucoup de situations déroutantes. Vous pouvez être rentable sur le papier et manquer de cash pour payer vos échéances. Vous pouvez aussi enregistrer une dépense comptable sans voir sortir la même somme ce mois-ci. Pour décider sereinement, il faut voir les deux lectures : le résultat et la trésorerie.
Le stock est souvent le point aveugle du commerce
Un stock trop faible fait perdre des ventes. Un stock trop élevé bloque de l’argent sur des produits qui ne se vendent pas assez vite. Entre les deux, il y a un équilibre à trouver selon votre saisonnalité, vos délais fournisseurs et le risque de rupture.
Regardez les références qui restent longtemps en rayon ou en réserve. Elles ne sont pas seulement encombrantes. Elles ont déjà été payées et elles ne financeront ni le prochain réassort, ni les salaires, ni le loyer tant qu’elles ne seront pas vendues. Une démarque ciblée peut parfois être plus rentable que conserver un stock immobilisé pendant un an.
À l’inverse, une référence à forte marge qui part vite mérite peut-être une commande plus fréquente ou une meilleure visibilité en magasin. Le sujet n’est pas de multiplier les tableaux de stocks. Il est de relier les quantités, les achats et la marge à la trésorerie disponible.
Piloter au mois, puis regarder les 90 prochains jours
Le résultat annuel répond à une obligation comptable. Il répond mal aux décisions urgentes. Pour piloter votre commerce, regardez chaque mois ce qui a été vendu, ce que cela a réellement dégagé comme marge et les charges engagées. Vous repérez plus tôt une baisse de rentabilité et vous pouvez agir avant qu’elle ne devienne structurelle.
Ajoutez ensuite une prévision de trésorerie à 30, 60 et 90 jours. Listez les encaissements attendus, les fournisseurs à payer, les salaires, les loyers, les échéances d’emprunt, les charges sociales et fiscales, ainsi que les investissements prévus. Cette vision permet de voir venir les problèmes au lieu de les découvrir au moment du prélèvement.
Une prévision utile n’a pas besoin d’être parfaite. Elle doit être mise à jour régulièrement et reposer sur des données fiables. Prévoyez au moins trois hypothèses quand une décision compte : activité conforme au plan, mois plus calme, mois meilleur que prévu. Vous saurez alors si vous pouvez lancer des travaux, renforcer l’équipe ou commander davantage sans mettre la trésorerie sous pression.
Les décisions qui améliorent vraiment la rentabilité
La rentabilité se joue rarement sur une mesure spectaculaire. Elle progresse grâce à des décisions répétées, prises assez tôt. Revoir les prix après une hausse fournisseur, encadrer les remises, renégocier une condition d’achat, ajuster une commande ou déplacer une dépense non urgente peuvent avoir un effet rapide.
Avant de décider, posez-vous trois questions. Quel sera l’impact sur la marge ? Quel sera l’impact sur la trésorerie dans les prochains mois ? Que se passe-t-il si les ventes sont inférieures à ce que je prévois ? Cette dernière question évite de bâtir un projet sur le meilleur scénario uniquement.
Pour un réseau de magasins, faites cette lecture établissement par établissement. Un point de vente très rentable peut compenser un autre qui consomme sa trésorerie. Sans chiffres comparables, il devient difficile de savoir s’il faut accompagner le second, revoir son organisation ou remettre en cause son modèle.
Avoir les bons chiffres sans devenir comptable
Vous n’avez pas besoin de devenir expert en comptabilité pour piloter un commerce. Vous devez pouvoir lire des chiffres à jour, comprendre ce qui les fait bouger et relier chaque décision à son effet sur le résultat et le cash.
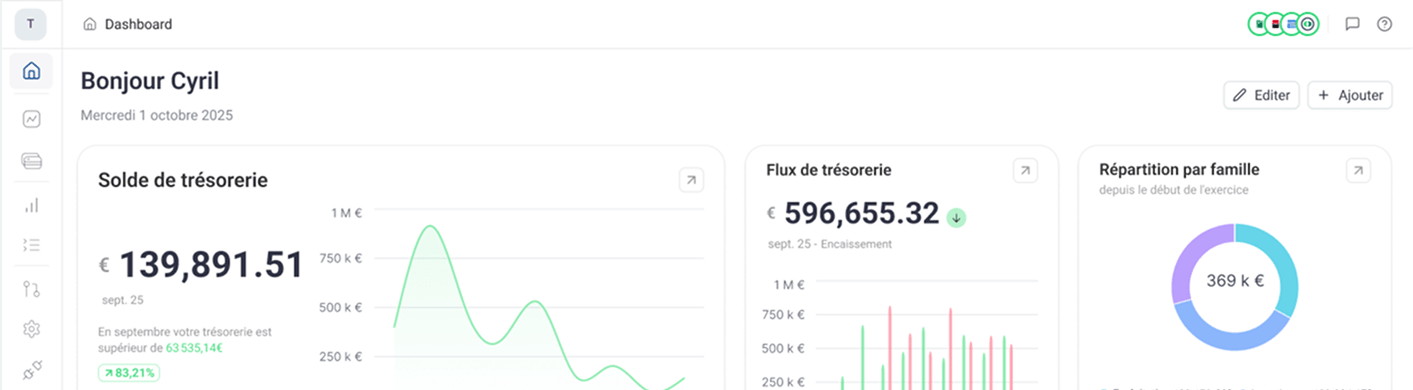
C’est précisément le rôle d’un outil de pilotage financier comme Heelio : remettre les opérations à leur place, retraiter ce qui fausse la lecture et vous donner une vision actualisée de la trésorerie, du compte de résultat et des mois à venir. La comptabilité, les flux bancaires ou les factures deviennent alors des informations utiles pour décider, plutôt que des documents à subir.
Votre commerce ne se pilote pas une fois par an. Le bon moment pour protéger sa rentabilité, c’est quand vous avez encore plusieurs options devant vous. Des chiffres à jour vous donnent ce temps-là, et la possibilité de dormir tranquille.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.