Gestion financière : décider avant le stress

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- La gestion financière consiste à rapprocher la trésorerie, le résultat et les échéances à venir pour décider avant que les tensions de cash n’arrivent, là où le bilan annuel arrive trop tard.
- Trois vues doivent être disponibles avant toute embauche ou tout investissement : la trésorerie prévisionnelle à 30, 60 et 90 jours, le compte de résultat du mois et les échéances qui approchent.
- Le solde bancaire mélange la TVA à reverser, le capital des emprunts et les investissements : les retraiter et tenir une revue hebdomadaire de la trésorerie donne une lecture fidèle de l’activité.
Votre solde bancaire affiche 42 000 €. Sur le papier, la situation paraît confortable. Pourtant, la TVA du trimestre part la semaine prochaine, les salaires arrivent vendredi et deux gros clients règlent habituellement à 60 jours. Vous pouvez avoir de l'argent sur le compte et manquer de marge de manœuvre.
C'est là que la gestion financière change le quotidien d'un dirigeant. Elle permet de savoir où en est sa boîte maintenant, de voir venir les problèmes et de prendre une décision avec autre chose qu'un solde bancaire ou une intuition. L'objectif ne consiste pas à vous transformer en comptable. Il consiste à vous donner des chiffres utiles au moment où vous devez agir.
La gestion financière commence là où le bilan s'arrête
Le bilan annuel est indispensable. Il raconte ce qui s'est passé, après clôture des comptes et retraitements. Pour piloter une entreprise, il arrive souvent trop tard. Lorsqu'il est disponible, vous avez déjà recruté, signé un bail, accepté un chantier ou absorbé une hausse de charges.
La gestion financière répond à des questions plus immédiates. Quel est le résultat du mois ? Combien restera-t-il réellement sur le compte dans 30, 60 et 90 jours ? Quel client doit être relancé ? Peut-on commander du stock, investir dans une machine ou ouvrir un établissement sans mettre la trésorerie sous pression ?
Cette distinction compte particulièrement dans les activités où les encaissements et les décaissements ne suivent pas le même rythme. Dans le bâtiment, les achats et les salaires peuvent précéder un règlement de chantier de plusieurs semaines. En e-commerce, une bonne période de ventes peut cacher des remboursements, des frais logistiques ou un réassort à financer. En restauration, une semaine calme suffit parfois à tendre une échéance fournisseur.
Le chiffre d'affaires donne une direction. La trésorerie donne la capacité à tenir les engagements. Le résultat montre si l'activité crée vraiment de la valeur. Il faut regarder les trois ensemble.
Pourquoi le compte bancaire donne une vision incomplète
Le solde bancaire est concret, accessible et mis à jour chaque matin. Il reste donc le premier réflexe de beaucoup de dirigeants. Le problème est qu'il mélange des montants qui ne vous appartiennent pas entièrement avec des dépenses qui ne racontent pas la même chose.
La TVA en est l'exemple le plus courant. Elle gonfle temporairement le compte, avant d'être reversée. Un emprunt peut aussi créer l'illusion d'une rentrée disponible, alors qu'une partie des remboursements futurs correspond au capital emprunté. À l'inverse, l'achat d'un véhicule, d'un four ou d'un logiciel peut faire chuter le solde bancaire sans refléter le coût réel de l'activité du mois.
Une lecture financière utile remet chaque opération à sa place. Elle distingue les flux de trésorerie, le résultat et les éléments exceptionnels. Vous évitez ainsi de confondre une entreprise rentable avec une entreprise simplement bien approvisionnée en cash pour quelques semaines.
Cela ne demande pas de manipuler tous les jours un tableau complexe. Cela demande surtout des données propres, une logique de classement cohérente et un rythme de revue adapté à votre activité.
Les trois chiffres à consulter avant une décision
Avant de valider une embauche, un investissement ou une nouvelle offre commerciale, trois vues doivent être disponibles.
La trésorerie prévisionnelle
Elle répond à une question simple : combien d'euros seront réellement disponibles à une date donnée ? Elle intègre les encaissements attendus, les fournisseurs, les salaires, les charges sociales, les impôts, les échéances d'emprunt et les dépenses prévues.
Une prévision n'est jamais une promesse. Un client peut payer en retard, une commande peut être décalée, un chantier peut prendre du retard. Son intérêt est précisément de rendre ces hypothèses visibles. Vous pouvez construire un scénario prudent, un scénario central et un scénario favorable, puis mesurer ce qui change pour votre trésorerie.
Le compte de résultat à jour
Le compte de résultat répond à une autre question : l'activité du mois gagne-t-elle de l'argent ? Il rapproche les revenus générés et les charges liées à cette période. Vous pouvez détecter une baisse de marge, des frais qui dérivent ou une activité qui progresse sans améliorer sa rentabilité.
Regarder uniquement les paiements bancaires fausse parfois ce diagnostic. Une facture fournisseur réglée ce mois-ci peut concerner du stock vendu sur plusieurs mois. Un investissement doit aussi être isolé de la lecture opérationnelle. Ces retraitements évitent de tirer une mauvaise conclusion sur la performance réelle.
Les échéances qui approchent
Une trésorerie saine peut se dégrader très vite lorsqu'une sortie importante a été oubliée. La gestion financière doit donc faire ressortir les dates qui comptent : TVA, paie, fournisseurs, loyers, prélèvements d'emprunt, assurances, acomptes clients attendus et factures en retard.
Cette vue est souvent plus utile qu'un tableau rempli de lignes. Vous savez ce qui demande une action cette semaine et ce qui peut attendre. Relancer un client avant l'échéance, négocier un règlement fournisseur ou décaler un achat devient une décision choisie, plutôt qu'une réaction dans l'urgence.
Mettre en place une gestion financière qui tient dans le temps
Le bon système est celui que vous consultez. Un fichier très complet, abandonné après deux semaines, ne vous aidera pas à dormir tranquille. Commencez par une question concrète : de quelles informations avez-vous besoin pour décider dans les 90 prochains jours ?
Rassemblez ensuite les sources déjà disponibles. Si votre comptabilité est à jour, elle donne une base solide pour comprendre le résultat. Si elle accuse un retard, les flux bancaires et les factures permettent déjà de reconstruire une vision utile. L'essentiel est d'éviter les doublons et de vérifier que chaque opération a le bon traitement.
Installez une routine courte. Une revue hebdomadaire de la trésorerie permet de suivre les mouvements proches. Une revue mensuelle du résultat permet de comprendre ce qui se passe dans l'activité. Pour une entreprise avec beaucoup de volume, plusieurs établissements ou des tensions récurrentes, une fréquence plus élevée peut être nécessaire. Pour une SCI avec peu de mouvements, un rythme mensuel peut suffire.
La fiabilité vient aussi de quelques règles simples : les factures clients doivent être suivies jusqu'à leur encaissement, les dépenses exceptionnelles doivent être identifiées, et les prévisions doivent être mises à jour quand une hypothèse change. Un prévisionnel figé devient vite décoratif.
Les décisions que vous pouvez enfin prendre plus tôt
Avec des chiffres à jour, les discussions changent de nature. Vous ne demandez plus seulement si l'entreprise peut payer une dépense aujourd'hui. Vous évaluez son effet sur les prochains mois.
Prenons une embauche. Le salaire chargé représente une sortie récurrente, alors que le chiffre d'affaires attendu peut arriver plus tard. La question devient : à partir de quel mois cette embauche est-elle soutenable dans le scénario prudent ? Si le creux de trésorerie est temporaire et anticipé, vous pouvez préparer un financement ou ajuster le calendrier. Si le creux dure, vous avez le temps de revoir le projet.
Même logique pour un investissement. Acheter du matériel peut être rentable sur plusieurs années tout en créant une tension immédiate. La bonne décision dépend du montant disponible, des échéances à venir, de l'impact sur la marge et des alternatives possibles : achat, location ou report. Il n'existe pas de réponse universelle. Il existe un choix cohérent avec vos chiffres.
Vous pouvez également repérer les clients qui pèsent trop lourd dans votre besoin de financement. Le BFR, ou besoin en fonds de roulement, correspond simplement à l'argent immobilisé entre vos dépenses et les paiements de vos clients. Lorsqu'il augmente, votre activité peut croître tout en consommant davantage de trésorerie. Voir ce mouvement tôt permet de revoir les acomptes, les délais de paiement ou les conditions de relance.
Un outil doit vous faire gagner des décisions, pas des colonnes
Le logiciel n'est utile que s'il enlève du travail et clarifie les arbitrages. Une solution de pilotage financier doit pouvoir partir de votre réalité : comptabilité, flux bancaires ou factures. Elle doit traiter ce qui brouille la lecture, notamment la TVA, les investissements et le capital remboursé des emprunts, puis mettre à jour une vision cohérente.
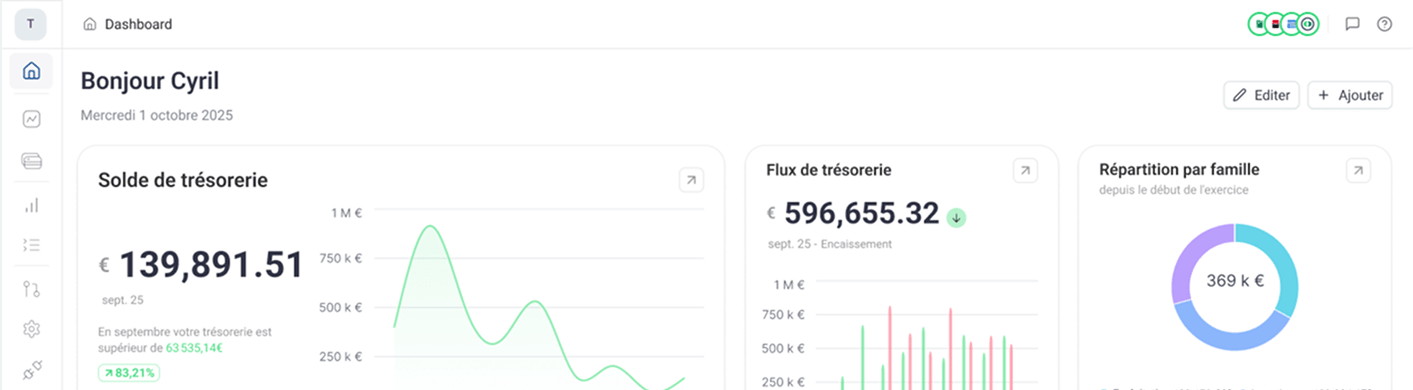
C'est l'approche de Heelio : donner au dirigeant une trésorerie, un compte de résultat et une prévision à 12 mois construits pour décider, avec la possibilité d'être accompagné quand il faut valider une lecture ou un scénario. Vous gardez la main sur votre entreprise sans passer vos soirées à consolider des exports.
Le premier bénéfice d'une gestion financière bien tenue n'est pas un joli reporting. C'est ce moment très concret où vous savez pourquoi le compte baisse, ce qui va se passer ensuite et quelle action prendre. Vous arrêtez de découvrir les tensions trop tard. Vous reprenez le contrôle, décision après décision.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.