Scénarios financiers en continu pour mieux décider

L'équipe Heelio
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
 PME7 min

Ce qu'il faut retenir
- Un scénario financier mesure l’effet d’une décision précise, une embauche ou un investissement, sur la trésorerie et le résultat des prochains mois, à partir des données déjà connues de l’entreprise.
- Une hypothèse par scénario garde la lecture exploitable : si le chiffre d’affaires, les délais de paiement et les salaires changent ensemble, l’origine du résultat devient impossible à isoler.
- La trésorerie et le résultat se lisent ensemble : une entreprise rentable sur le papier peut manquer de cash, et un mois de cash confortable peut masquer une marge qui se dégrade.
Votre solde bancaire affiche 45 000 €. Vous envisagez d’embaucher, de remplacer un véhicule ou d’ouvrir un point de vente. Mais que restera-t-il vraiment dans deux mois, après les salaires, la TVA, les échéances d’emprunt et les fournisseurs ? Les scénarios financiers en continu répondent à cette question avant que la décision ne soit prise.
Le sujet n’est pas de produire un budget de plus à ranger dans un dossier. Il s’agit de savoir où en est sa boîte aujourd’hui, puis de voir ce que chaque décision va changer dans les semaines et les mois qui viennent. C’est ce qui permet de reprendre le contrôle quand l’activité accélère, ralentit ou dévie du plan prévu.
Pourquoi le budget annuel ne suffit plus
Un budget préparé en début d’année reste utile. Il donne une direction, fixe des objectifs et permet de discuter des grands choix. Le problème commence lorsque ce budget devient la seule référence, alors que la réalité a déjà changé.
Un chantier prend trois semaines de retard. Un client e-commerce commande moins que prévu. Un fournisseur augmente ses prix. Un restaurant doit remplacer une chambre froide. Une formation est vendue, mais son règlement arrive à 60 jours. Chaque événement modifie la trajectoire financière de l’entreprise.
Attendre le bilan, ou même la situation comptable trimestrielle, revient souvent à regarder dans le rétroviseur. L’information est exacte, mais elle arrive trop tard pour agir facilement. Entre-temps, le dirigeant utilise le compte bancaire comme baromètre. Or un solde bancaire ne dit ni ce qui est déjà engagé, ni ce qui doit tomber, ni ce que l’entreprise gagne réellement.
Les scénarios en continu changent ce rythme. On part des données disponibles, on met à jour les hypothèses dès qu’un fait important survient, puis on observe l’effet sur la trésorerie et la rentabilité à 30, 60, 90 jours et au-delà.
Des scénarios financiers en continu, concrètement
Un scénario est une projection fondée sur une hypothèse précise. Il ne cherche pas à prédire l’avenir au centime près. Il sert à mesurer les conséquences d’un choix ou d’un aléa, assez tôt pour garder des options.
Prenons une entreprise du bâtiment qui envisage de recruter un chef de chantier. Le dirigeant ne veut pas seulement connaître le coût mensuel brut du poste. Il doit voir l’effet sur les charges, les encaissements attendus sur les chantiers signés, les avances fournisseurs et les échéances bancaires. Si deux règlements clients glissent de quinze jours, la décision reste-t-elle confortable ?
Le scénario de référence peut reprendre les contrats, factures et charges déjà connus. Un deuxième scénario intègre l’embauche au 1er avril. Un troisième ajoute un décalage d’encaissement sur les deux plus gros clients. La comparaison montre immédiatement le mois où la trésorerie devient tendue, ou au contraire la marge disponible pour agir sereinement.
Cette logique fonctionne aussi dans une pharmacie qui prépare un investissement, dans un commerce multi-établissements qui teste une nouvelle ouverture, ou dans une société de transport confrontée à la hausse du carburant. Les hypothèses diffèrent. La question reste la même : « Si je fais ce choix, est-ce que ma boîte tient le cap ? »
Un bon scénario repose sur des données déjà réelles
Le scénario le plus utile commence rarement par un grand tableur rempli d’estimations. Il commence par ce que l’entreprise sait déjà : les factures émises et à payer, les abonnements, les salaires, les emprunts, les échéances fiscales et les flux bancaires.
La qualité de lecture compte autant que le volume de données. La TVA, par exemple, transite sur le compte bancaire mais ne constitue pas un produit de l’entreprise. Le remboursement du capital d’un emprunt réduit la trésorerie, sans être une charge dans le compte de résultat. Un investissement pèse sur le cash au moment du paiement, alors que son coût comptable s’étale dans le temps.
Ces écarts expliquent beaucoup de mauvaises surprises. Quand ils sont retraités correctement, le dirigeant peut enfin distinguer trois choses : ce que l’entreprise encaisse et décaisse, ce qu’elle gagne vraiment, et ce qu’elle pourra financer dans les prochains mois.
Les décisions qui méritent un scénario
Il n’est pas nécessaire de créer dix simulations chaque semaine. Les scénarios financiers deviennent utiles quand une décision est difficile à annuler, engage de la trésorerie ou dépend d’hypothèses incertaines.
Une embauche est un bon exemple. Le sujet dépasse le salaire. Il faut regarder le délai avant que la personne produise du chiffre d’affaires, les charges associées, les éventuels coûts d’équipement et la période pendant laquelle l’entreprise finance tout avant d’en voir le retour.
Un investissement suit la même logique. Une machine, un véhicule, des travaux ou un logiciel peuvent améliorer l’activité. Mais le mode de financement change la lecture. Un achat comptant sollicite immédiatement la trésorerie. Un emprunt ou un crédit-bail lisse le décaissement, tout en ajoutant une échéance régulière. Le bon choix dépend de la capacité de l’entreprise à absorber ces sorties, y compris dans un scénario moins favorable.
Les décisions commerciales méritent également un test. Accorder 30 jours de paiement supplémentaires à un gros client peut aider à signer. Cela peut aussi créer un creux de trésorerie avant l’encaissement. Baisser un prix pour remplir le carnet de commandes peut augmenter le chiffre d’affaires tout en dégradant la marge. Le scénario ne décide pas à votre place. Il rend le coût et le bénéfice visibles.
La méthode pour garder les scénarios utiles
Le principal risque est de transformer l’exercice en usine à gaz. Un scénario trop détaillé finit abandonné, souvent au moment où il serait le plus nécessaire. Mieux vaut une méthode simple, tenue dans la durée.
Partir d’une prévision vivante
La base doit refléter la situation actuelle : trésorerie disponible, factures attendues, factures à payer, salaires, impôts, emprunts et charges récurrentes. Une prévision à 12 mois est utile pour voir les saisons, les échéances annuelles et les investissements envisagés. Les trois premiers mois demandent toutefois le plus de précision, car c’est là que se jouent les tensions immédiates.
Cette base doit être mise à jour quand un événement fiable survient : une commande confirmée, une facture décalée, un devis perdu, un recrutement décidé. Inutile de modifier la projection à chaque intuition. L’objectif est de décider sur des chiffres à jour, pas de passer ses journées à alimenter un tableau.
Limiter chaque scénario à une vraie question
Formulez une question claire : pouvons-nous recruter en juin ? Que se passe-t-il si notre plus gros client paie avec 30 jours de retard ? Quel niveau de ventes faut-il tenir pour financer ce matériel ?
Ensuite, modifiez seulement les postes concernés. Si vous changez à la fois le chiffre d’affaires, les délais de paiement, les achats et les salaires, vous ne saurez plus ce qui explique le résultat. Une hypothèse par scénario rend la discussion plus utile avec un associé, un responsable financier ou l’expert-comptable.
Regarder le cash et le résultat ensemble
Une entreprise peut être rentable sur le papier et pourtant manquer de trésorerie. Elle peut aussi connaître un mois de cash confortable grâce à l’encaissement d’une grosse facture, alors que sa marge se dégrade. Les deux vues doivent rester liées.
Suivez donc le point bas de trésorerie, le mois où il intervient et les causes principales. Regardez en parallèle l’évolution du chiffre d’affaires, des charges et de la marge. Une baisse de cash due à un investissement rentable n’appelle pas la même réponse qu’une baisse causée par des ventes insuffisantes ou des clients qui règlent trop tard.
Quand un scénario doit déclencher une action
Le scénario prend toute sa valeur lorsqu’il transforme un stress vague en décision concrète. Si la trésorerie descend sous un seuil que vous avez fixé, vous pouvez accélérer les relances clients, décaler une dépense, revoir un échéancier fournisseur ou discuter du financement avant d’être dans l’urgence.
Si le scénario reste positif même avec un retard d’encaissement raisonnable, vous pouvez avancer sur une embauche ou un investissement avec davantage de sérénité. Le but n’est pas d’éliminer tout risque. Une entreprise qui attend une certitude totale finit souvent par laisser passer les bonnes occasions.
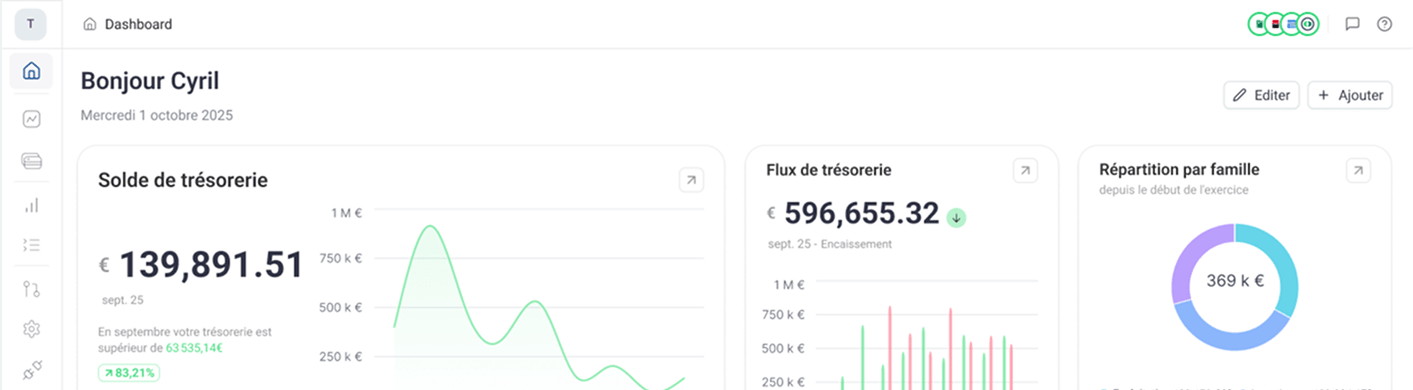
Heelio permet de construire cette lecture à partir de la comptabilité lorsqu’elle est à jour, des flux bancaires ou des factures, puis de projeter l’effet des décisions sur la trésorerie et le compte de résultat. L’essentiel reste le quotidien du dirigeant : comprendre ce qui arrive, choisir plus vite et dormir tranquille.
Un bon scénario financier ne vous promet pas que tout se passera comme prévu. Il vous donne mieux : le temps de voir venir les problèmes et la clarté nécessaire pour agir pendant que vous avez encore le choix.
Par L'équipe Heelio,
L'équipe Heelio écrit des guides et des définitions de finance d'entreprise : trésorerie, prévisionnel, compte de résultat de gestion et consolidation. Cyril Coulange, fondateur de Heelio, relit les contenus : la date de sa relecture figure sur chaque page relue.
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.