Gérer la TVA sur encaissements sans stress

Cyril Coulange
CEO et fondateur de Heelio
 PME8 min

Ce qu'il faut retenir
- Sous le régime de la TVA sur les encaissements, la TVA collectée devient exigible le jour où le client paie, à hauteur du montant effectivement reçu.
- Un acompte de 3 600 € TTC à 20 % contient 3 000 € de chiffre d'affaires et 600 € de TVA à reverser, une distinction que le solde bancaire n'affiche jamais.
- Rapprocher chaque semaine les encaissements bancaires des factures émises permet de rattacher le bon taux à la bonne période et d'anticiper la TVA dans la prévision de trésorerie.
Un client vous règle 12 000 € aujourd'hui. Votre compte bancaire monte, vous respirez. Pourtant, une partie de cette somme ne vous appartient déjà plus. Pour gérer la TVA sur encaissements sans mauvaise surprise, il faut arrêter de lire le solde bancaire comme le résultat de votre activité. Le solde inclut une dette fiscale qui peut tomber plusieurs semaines plus tard.
C'est un sujet très concret pour les entreprises de services, du bâtiment, de la formation, du conseil ou de la santé. Vous encaissez parfois des acomptes, des situations de travaux ou des factures avec des délais de règlement variables. La TVA devient exigible au moment où vous recevez le paiement. Si elle n'est pas suivie au fil de l'eau, elle crée une tension de trésorerie au pire moment : quand la déclaration arrive et que l'argent a déjà été utilisé pour payer des salaires, un fournisseur ou un emprunt.
Ce que change la TVA sur les encaissements
Le régime de TVA sur les encaissements concerne principalement les prestations de services. La TVA collectée est due à l'État lorsque votre client paie, en totalité ou en partie. Une facture émise en mars mais réglée en juin n'alimente donc votre TVA collectée qu'en juin, à hauteur du montant encaissé.
Cela peut sembler favorable à la trésorerie. Vous ne financez pas la TVA avant d'avoir reçu l'argent du client. C'est vrai. Mais cette règle demande une discipline : chaque encaissement doit être rattaché à la bonne facture, au bon taux de TVA et à la bonne période de déclaration.
Prenons un exemple simple. Vous facturez 10 000 € HT, soit 12 000 € TTC avec 20 % de TVA. Votre client verse un acompte de 3 600 € TTC. Dans cet acompte, 3 000 € correspondent à votre chiffre d'affaires et 600 € à la TVA collectée. Vous n'avez pas 3 600 € disponibles pour faire tourner l'entreprise. Vous avez 3 000 €, avant de tenir compte de vos propres dépenses et de votre marge réelle.
Le point de vigilance est là : l'argent est encaissé, mais sa destination n'est pas la même. Une part sert l'activité. Une autre devra repartir à l'administration fiscale.
Gérer la TVA sur encaissements sans fausser vos décisions
Le problème ne vient pas de la TVA elle-même. Il vient du mélange. Sur un relevé bancaire, un encaissement client arrive en TTC. Un remboursement d'emprunt mélange capital et intérêts. L'achat d'un véhicule ou d'une machine peut faire sortir beaucoup d'argent sans être une charge courante. Si vous prenez tout ce qui entre et sort du compte comme indicateur de performance, vous décidez avec une vision déformée.
Pour savoir où en est sa boîte, il faut séparer au minimum trois lectures : ce que l'activité a réellement produit, ce qui est disponible en trésorerie et ce qui doit être reversé ou payé prochainement. La TVA se situe exactement à la frontière entre ces lectures.
Un dirigeant peut avoir un mois très actif, avec beaucoup d'encaissements, et manquer de cash quinze jours plus tard. Ce n'est pas forcément un problème de rentabilité. Il peut s'agir d'une TVA à décaisser, cumulée à des charges sociales, des fournisseurs et une échéance d'emprunt. Voir venir ces sorties change la décision : décaler un achat, relancer deux clients, négocier un acompte ou attendre avant de recruter.
Commencez par confirmer votre régime réel
Ne supposez pas que toutes vos opérations suivent la même logique. La vente de biens relève généralement de la TVA sur les débits, avec une TVA exigible à la livraison ou à la facturation selon les cas. Les prestations de services relèvent souvent des encaissements. Certaines activités mêlent les deux, et des options existent.
Regardez vos factures, votre dernière déclaration et les paramètres retenus avec votre expert-comptable. Cette vérification est utile avant de construire un suivi interne. Sinon, vous risquez de mettre de côté trop d'argent ou, plus gênant, pas assez.
La TVA déductible mérite la même attention. Selon la nature de l'achat et le régime applicable, elle peut être récupérable à la réception de la facture ou au paiement du fournisseur. Les cas particuliers existent : acomptes, avoirs, sous-traitance, opérations intracommunautaires ou taux multiples. Votre outil de pilotage doit donner une vision fiable, et votre expert-comptable reste le bon interlocuteur pour valider un traitement fiscal spécifique.
Rattachez chaque règlement à une facture
Un règlement non identifié est une zone aveugle. Vous savez que 4 800 € sont arrivés sur le compte, mais vous ignorez s'il s'agit d'un client, d'un acompte, d'un règlement partiel ou d'un paiement regroupant plusieurs factures. Impossible, dans ces conditions, de calculer une TVA collectée juste.
Le bon réflexe consiste à rapprocher régulièrement les encaissements bancaires des factures émises. Pas une fois par an, quand les écarts sont devenus difficiles à comprendre. Une routine hebdomadaire suffit souvent pour les petites structures. Pour une activité avec beaucoup de flux, un contrôle plus fréquent évite de courir après l'information en fin de mois.
Ce rapprochement vous aide aussi à repérer les retards clients. Une facture non encaissée ne génère peut-être pas encore de TVA à reverser sous ce régime, mais elle pèse tout de même sur votre prévision de trésorerie. Votre chiffre d'affaires facturé ne paie ni les salaires ni les fournisseurs. Seul l'encaissement le fait.
Isolez le montant de TVA à décaisser
Vous n'avez pas besoin d'ouvrir un tableur complexe pour reprendre le contrôle. Vous avez besoin de savoir, à tout moment, combien de TVA collectée résulte des paiements reçus, combien de TVA est déductible et quel décaissement probable se prépare.
Dans une entreprise simple, un compte bancaire séparé peut aider à mettre de côté la TVA au fil des règlements. Cette méthode réduit le risque de la dépenser par inadvertance. Elle a toutefois une limite : le virement vers ce compte ne remplace pas un calcul fiable. La TVA à payer dépend aussi de la TVA récupérable, des périodes de déclaration et des éventuelles régularisations.
L'enjeu n'est donc pas de bloquer mécaniquement 20 % de chaque entrée. Il est de projeter le montant dû avec les bonnes données. Si vous facturez à plusieurs taux, si vous avez des achats avec TVA récupérable ou si vos clients versent des acomptes, un taux unique appliqué au solde bancaire donnera une mauvaise réponse.
Faites entrer la TVA dans votre prévision de trésorerie
Une trésorerie prévisionnelle utile regarde devant. Elle intègre les encaissements attendus, les salaires, les fournisseurs, les remboursements d'emprunt, les investissements et la TVA. Sans cette ligne, vous obtenez un scénario rassurant sur le papier qui peut se retourner le jour du prélèvement fiscal.
Projetez les douze prochaines semaines au minimum. Inscrivez les dates probables d'encaissement, avec une estimation réaliste plutôt que la date théorique de facture. Ajoutez ensuite les échéances de TVA correspondant à votre rythme de déclaration. Vous verrez rapidement les semaines où le compte bancaire se tend.
Cette visibilité permet de décider avant l'urgence. Un chantier est rentable mais les règlements sont espacés ? Demandez un acompte plus adapté. Une grosse TVA arrive le même mois qu'un investissement ? Étalez l'investissement ou sécurisez le financement. Deux clients règlent régulièrement en retard ? Votre prévision doit refléter leur comportement réel, pas vos conditions générales.
C'est aussi la raison pour laquelle le compte de résultat et le cash doivent être lus ensemble. Le compte de résultat répond à la question : l'activité gagne-t-elle de l'argent ? La trésorerie répond : peut-on payer ce qui arrive ? La TVA influence fortement la seconde question, sans constituer du chiffre d'affaires ni une charge d'exploitation au même titre qu'un salaire ou qu'un loyer.
Les erreurs qui coûtent le plus cher
La première consiste à considérer le TTC comme du revenu. Elle gonfle la sensation de richesse et pousse à dépenser trop tôt. La deuxième est d'attendre la déclaration pour découvrir le montant à payer. À ce stade, il ne reste souvent qu'à subir.
La troisième erreur est de suivre la TVA uniquement dans le logiciel comptable, sans l'intégrer à la décision du dirigeant. La comptabilité produit une déclaration juste, ce qui est indispensable. Mais elle ne vous dit pas toujours clairement si votre compte sera assez alimenté le 15 du mois prochain après les salaires, les fournisseurs et la TVA.
Enfin, attention aux données en retard. Une prévision construite sur des factures incomplètes, des banques non rapprochées ou une comptabilité qui date de plusieurs mois donne une fausse impression de contrôle. Mieux vaut une vision actualisée à partir des flux bancaires et des factures qu'un bilan exact mais arrivé trop tard pour agir.
Un suivi simple, mais tenu dans la durée
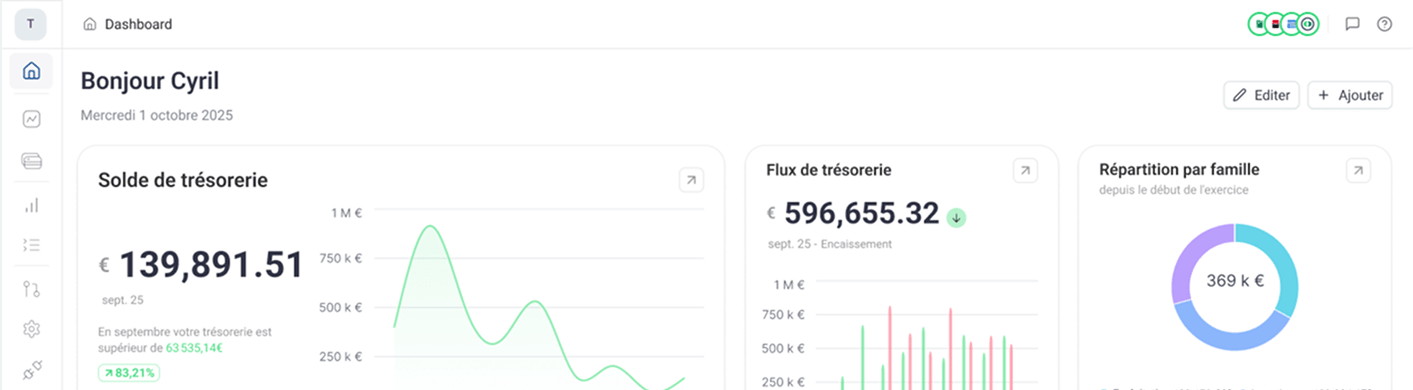
Le suivi devient vraiment utile lorsqu'il enlève une charge mentale. Vous ouvrez votre tableau de bord et vous savez ce qui est encaissé, ce qui reste à recevoir, la TVA qui se profile et le cash réellement mobilisable. Vous pouvez enfin distinguer un mois rentable d'un mois confortable en trésorerie.
C'est la logique d'un outil de pilotage comme Heelio : remettre chaque opération à sa place pour ne pas prendre la TVA, le capital remboursé des emprunts ou les investissements pour des revenus ou des charges d'exploitation. Les chiffres restent compréhensibles pour le dirigeant, sans lui demander de devenir comptable.
Gérer la TVA sur encaissements demande surtout un réflexe : à chaque paiement reçu, demandez-vous quelle part finance votre activité et quelle part est déjà attendue ailleurs. Cette question simple vous aide à garder la main, à voir venir les problèmes et à dormir plus tranquille quand arrive la prochaine déclaration.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.