Réduire les retards clients sans bloquer sa trésorerie

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Un retard client crée un décalage concret entre le chiffre d’affaires déjà facturé et l’argent réellement disponible pour payer les salaires, les fournisseurs et les échéances du mois.
- La plupart des impayés évitables se jouent avant l’échéance : devis flou, validation de chantier non formalisée, facture envoyée au mauvais interlocuteur ou émise dix jours trop tard.
- Classer les factures par effet sur la trésorerie, distinguer le retard administratif du désaccord commercial et projeter les encaissements sur douze mois permet d’arbitrer avant que le creux arrive.
Un chantier terminé, une prestation livrée, une facture envoyée. Pourtant, le compte bancaire ne bouge pas. Les retards clients créent ce décalage très concret entre le chiffre d’affaires que vous avez gagné et l’argent dont vous disposez réellement pour payer les salaires, les fournisseurs et les échéances.
Le problème se voit rarement dans le bilan annuel. Il se vit un mardi matin, quand deux prélèvements importants arrivent avant le règlement attendu d’un gros client. Vous pouvez être rentable sur le papier et manquer de trésorerie pendant plusieurs semaines. Pour reprendre le contrôle, il faut traiter le retard de paiement comme un sujet de pilotage, pas comme une tâche administrative à repousser.
Pourquoi les retards clients pèsent autant sur votre boîte
Chaque facture impayée finance l’activité de votre client avec votre argent. Pendant ce temps, vos propres charges continuent : matières premières dans le bâtiment, stocks en e-commerce, masse salariale dans un organisme de formation, achats de marchandises dans un commerce.
Le solde bancaire donne une alerte tardive. Il vous dit ce qui reste aujourd’hui, sans expliquer quels encaissements sont attendus, lesquels risquent de glisser et quelles sorties vont tomber ensuite. Décider avec ce seul chiffre pousse souvent à retarder un investissement utile, à négocier dans l’urgence avec un fournisseur ou à utiliser une facilité de caisse qui aurait pu être évitée.
Le décalage est aussi trompeur dans le compte de résultat. Une facture émise augmente votre chiffre d’affaires, même si elle n’est pas encore encaissée. Votre activité peut donc sembler bien orientée alors que la trésorerie se tend. Voir cette différence permet de savoir où en est sa boîte, au lieu de découvrir le problème quand les paiements deviennent urgents.
Un retard isolé n’a pas toujours de conséquence grave. Une série de retards sur les trois clients qui représentent la moitié de vos ventes change complètement la situation. Le risque dépend de la concentration de votre portefeuille, de vos délais de paiement habituels et du niveau de charges fixes à couvrir chaque mois.
Les retards clients commencent souvent bien avant l’échéance
Il est tentant d’attendre le jour de retard pour agir. À ce stade, vous dépendez déjà de la réactivité du client. Une grande partie des impayés évitables se joue plus tôt : devis flou, bon de commande absent, adresse de facturation erronée, facture envoyée au mauvais interlocuteur ou pièce justificative oubliée.
Dans les travaux, par exemple, une facture d’avancement peut être contestée parce que la validation du chantier n’a pas été formalisée. Dans la formation, le règlement peut dépendre d’un financeur et suivre un circuit plus long que prévu. En restauration événementielle, un acompte oublié transforme une prestation déjà engagée en pari sur l’encaissement final. Le bon réflexe consiste à adapter vos règles à la réalité de votre métier, plutôt qu’à appliquer un délai identique à tous les clients.
Avant de démarrer une mission importante, posez clairement quatre éléments : le montant et le calendrier des acomptes, la personne qui valide la facture, le canal d’envoi attendu et la date de règlement. Ces informations semblent simples. Elles évitent pourtant des semaines de relances où chacun affirme attendre une pièce ou une validation.
La facture doit partir dès que la prestation ou l’étape prévue est réalisée. Une facture envoyée dix jours trop tard ajoute dix jours à votre délai d’encaissement. Quand l’équipe est prise par l’exploitation, ce retard interne passe facilement inaperçu. Il mérite un suivi aussi sérieux qu’un devis en attente de signature.
Classer les factures pour savoir lesquelles relancer
Relancer toutes les factures de la même manière fait perdre du temps et peut abîmer une relation commerciale utile. Votre priorité n’est pas forcément la facture la plus ancienne. C’est celle dont le retard peut créer une tension de trésorerie, celle dont le montant est significatif ou celle qui révèle un changement de comportement.
Regardez vos échéances à 30, 60 et 90 jours. Vous verrez vite les factures qui doivent entrer pour financer une sortie précise. Vous repérerez aussi les clients qui paient régulièrement avec dix ou quinze jours de décalage. Dans ce cas, votre prévision doit intégrer leur comportement réel, même si le délai écrit sur la facture est plus court.
Distinguez aussi le retard administratif du désaccord commercial. Un client peut avoir besoin d’un duplicata ou d’un bon de livraison. Un autre conteste le montant, le périmètre de la mission ou la qualité de la livraison. La première situation se règle vite si elle est confiée à la bonne personne. La seconde demande un échange direct et une décision : corriger, négocier ou maintenir votre demande avec les éléments nécessaires.
Cette distinction évite un écueil fréquent : multiplier les relances automatiques alors que personne n’a identifié la cause du blocage. Vous obtenez peu de réponses et vous perdez du temps sur des factures qui ne pourront pas être réglées sans action de votre part.
Une relance utile est précise et régulière
Le premier message peut rester simple et courtois. Il rappelle le numéro de facture, le montant, la date d’échéance et les coordonnées de paiement. L’objectif est d’obtenir une date d’encaissement, pas seulement un vague « c’est en cours ».
Si cette date passe sans règlement, prenez le téléphone pour les montants importants. Un appel permet de comprendre si la facture est réellement programmée, bloquée par une validation ou repoussée faute de trésorerie chez le client. La réponse change votre décision. Vous pouvez résoudre un document manquant, demander un échéancier ou accélérer vos propres mesures de prudence.
Gardez une trace de chaque échange. Le dirigeant doit pouvoir voir, en quelques minutes, qui a promis quoi et pour quand. Cette visibilité protège aussi votre équipe : personne ne relance deux fois le même interlocuteur avec des informations contradictoires.
Quand le retard s’installe, formalisez davantage vos échanges et appliquez les conditions prévues dans vos documents commerciaux. Le cadre doit être clair dès le départ. Pour les dossiers sensibles, notamment lorsqu’un client annonce ses propres difficultés, demandez conseil à votre expert-comptable ou à votre conseil juridique avant de laisser la situation s’allonger.
Prévoir l’impact sur la trésorerie, pas seulement le montant dû
Une liste de factures en retard est utile. Elle ne répond pas encore à la vraie question : pouvez-vous payer ce qui arrive dans les prochaines semaines ? Pour y répondre, rapprochez les encaissements probables des sorties prévues.
Prenons une entreprise de second œuvre. Elle attend 28 000 € d’un donneur d’ordre, avec une échéance dans huit jours. Dans le même temps, 18 000 € de salaires et de cotisations doivent sortir, puis une commande fournisseur de 12 000 €. Si le règlement client glisse de trois semaines, le problème ne se limite pas à 28 000 € non encaissés. Il crée un creux à une date précise, avec des décisions à prendre immédiatement.
Vous pouvez alors choisir avec calme : relancer le client prioritaire, décaler une dépense non urgente, discuter d’un échéancier fournisseur ou mobiliser une solution de financement en connaissance de cause. Sans prévision, ces choix arrivent trop tard et coûtent plus cher.
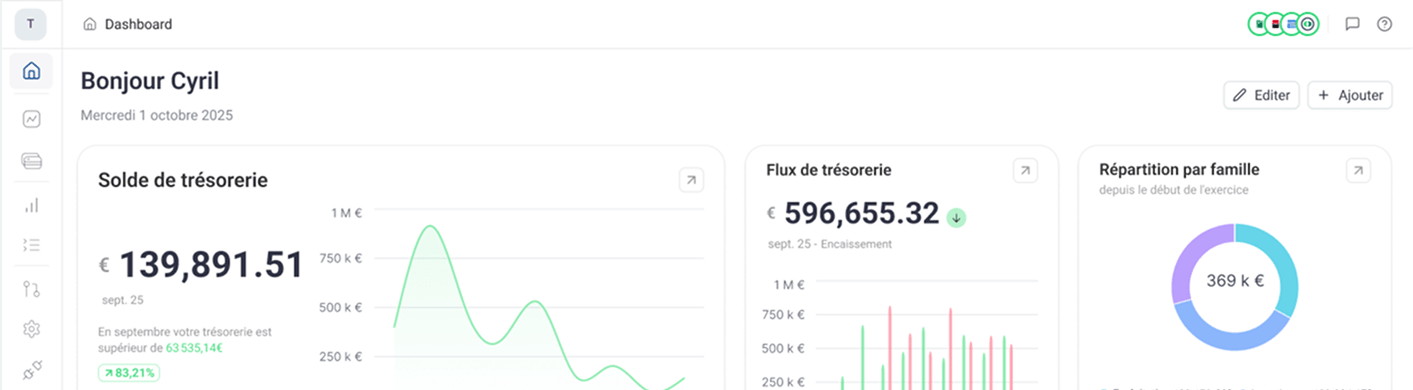
C’est aussi là qu’un outil de pilotage financier prend sa place. Heelio permet de suivre les factures et les flux déjà connus, puis de projeter la trésorerie sur douze mois selon plusieurs scénarios. Vous pouvez, par exemple, comparer une prévision où un client règle à l’échéance avec une autre où son paiement est décalé de trente jours. Vous ne regardez plus un solde bancaire figé. Vous voyez venir les problèmes et leurs conséquences.
Installer une routine qui tient dans la durée
La meilleure méthode reste celle que votre équipe peut suivre chaque semaine. Prévoyez un point court, à date fixe, sur les factures à émettre, les échéances des quinze prochains jours et les retards qui nécessitent un appel. Vingt minutes bien préparées valent mieux qu’une journée entière de rattrapage en fin de mois.
Le dirigeant n’a pas besoin de devenir comptable. Il doit recevoir une information actionnable : les encaissements attendus, les risques identifiés et l’effet sur la trésorerie à venir. Une personne peut gérer les relances au quotidien, tandis que vous arbitrez les dossiers importants et les conditions commerciales.
Mesurez aussi l’évolution. Si les retards augmentent, cherchez l’origine avant d’accuser les clients : la facturation part-elle assez vite ? Les conditions sont-elles comprises ? Un commercial a-t-il accepté des modalités qui fragilisent la trésorerie ? Une habitude de paiement s’est-elle installée chez un client stratégique ?
Reprendre le contrôle des retards de paiement ne signifie pas durcir toutes vos relations. Cela signifie connaître vos dates, vos marges de manœuvre et les engagements qui mettent votre trésorerie sous pression. Avec des chiffres à jour, vous pouvez relancer au bon moment, négocier sans subir et dormir plus tranquille.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.