Données bancaires automatisées pour décider à temps

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Les données bancaires automatisées remontent les mouvements des comptes de l’entreprise dans un outil de pilotage qui les classe et les rattache à leur contexte, pour suivre la trésorerie sans export manuel.
- La valeur tient au classement des opérations et au retraitement : la TVA collectée, le capital remboursé des emprunts et les achats d’équipement suivent une logique de trésorerie distincte de celle du résultat.
- Croiser flux bancaires, comptabilité et factures permet de bâtir une prévision à 12 mois et de tester des scénarios, comme un client qui règle avec 30 jours de retard.
Le solde bancaire vous rassure le lundi matin. Puis un prélèvement fournisseur, une paie ou une échéance de TVA tombe, et la lecture change. Les données bancaires automatisées servent à sortir de ce pilotage au solde : elles montrent les mouvements qui entrent et sortent, les remettent dans leur contexte et aident à voir venir les problèmes avant qu'ils n'arrivent.
Pour un dirigeant, le sujet n'est pas de regarder plus souvent ses relevés. Le sujet est de savoir où en est sa boîte. Combien elle génère réellement ce mois-ci ? Quelles factures clients restent à encaisser ? Que reste-t-il à payer dans les 30, 60 ou 90 prochains jours ? Peut-on signer un devis de travaux, recruter ou investir sans mettre la trésorerie sous tension ?
Pourquoi le solde bancaire ne suffit pas
Le solde affiché par votre banque répond à une seule question : combien d'euros sont disponibles à cet instant. C'est utile, mais trop court pour prendre des décisions. Il mélange les encaissements liés aux ventes, la TVA collectée pour le compte de l'État, les remboursements d'emprunt, les achats d'équipement et parfois des mouvements exceptionnels.
Prenons une entreprise de bâtiment. Elle encaisse 45 000 € après un gros chantier. Le compte paraît confortable. Pourtant, une partie correspond à de la TVA, les sous-traitants seront réglés la semaine suivante et une mensualité d'emprunt arrive en fin de mois. Décider d'embaucher sur la seule base du solde peut créer une tension évitable quelques semaines plus tard.
C'est aussi vrai dans un restaurant, un e-commerce ou une société de formation. Le rythme d'encaissement et de décaissement change d'un métier à l'autre. Les données bancaires apportent la réalité des flux. Encore faut-il pouvoir les lire sans y passer ses soirées.
Ce que changent les données bancaires automatisées
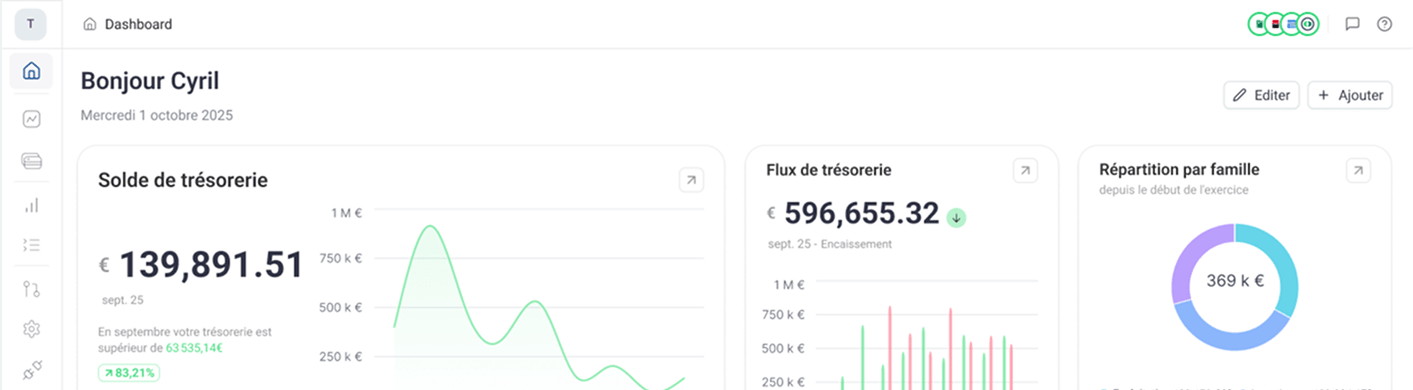
L'automatisation commence par une connexion sécurisée aux comptes bancaires. Les nouveaux mouvements remontent régulièrement dans l'outil de pilotage. Vous évitez l'export manuel du relevé, le copier-coller dans un tableur et les chiffres déjà périmés au moment où le fichier est terminé.
Mais récupérer les lignes bancaires ne résout qu'une partie du problème. Une ligne intitulée « PRLV SEPA », « CB » ou « VIRT » ne dit pas, à elle seule, s'il s'agit d'un loyer, d'un fournisseur, d'une échéance de prêt ou d'un remboursement client. Toute la valeur est dans le classement des opérations et dans le rapprochement avec ce que vous savez déjà de votre activité.
Quand les flux sont catégorisés, les résultats deviennent concrets. Vous voyez les charges qui reviennent chaque mois, les fournisseurs qui pèsent le plus, les périodes où les encaissements ralentissent et les échéances qui approchent. Vous pouvez surtout construire une prévision de trésorerie crédible au lieu d'espérer que le compte tiendra jusqu'à la fin du mois.
Pour un dirigeant, cela veut dire moins de surprises. Pour un responsable financier, cela veut dire moins de temps passé à consolider des exports et plus de temps pour expliquer les écarts et préparer les décisions.
Des chiffres utiles, pas seulement des mouvements
Une bonne lecture bancaire distingue ce qui touche vraiment la performance de ce qui affecte seulement la trésorerie. Un remboursement de capital d'emprunt fait baisser le compte, sans être une charge d'exploitation. Un achat de machine mobilise du cash, sans correspondre intégralement à une dépense du mois. La TVA fausse également la lecture si elle reste intégrée au chiffre d'affaires et aux achats.
Ce retraitement compte beaucoup. Sans lui, votre compte de résultat et votre trésorerie racontent une histoire confuse. Avec lui, vous pouvez répondre à deux questions différentes, toutes deux essentielles : votre activité est-elle rentable, et votre entreprise aura-t-elle assez de cash pour honorer ses échéances ?
Les décisions que vous pouvez prendre plus tôt
Les données bancaires automatisées n'ont d'intérêt que si elles raccourcissent le temps entre un signal et une décision. Voici ce que cela change dans la vie d'une entreprise.
Vous pouvez relancer les impayés avant de subir un découvert. Un encaissement attendu qui tarde à arriver apparaît dans la prévision. La discussion avec le client commence assez tôt pour préserver votre marge de manœuvre.
Vous pouvez aussi ajuster un achat ou un recrutement au bon moment. L'enjeu n'est pas de geler tous les projets. Il est de choisir le mois où l'entreprise peut les absorber. Un recrutement rentable sur le papier peut être trop lourd si trois gros règlements fournisseurs tombent avant les premières factures générées.
Dans une activité multi-établissements, les écarts deviennent également plus visibles. Un point de vente peut encaisser correctement tout en consommant trop de trésorerie à cause d'achats, de charges ou de frais inhabituels. Attendre le bilan annuel pour le constater laisse peu de place à la correction.
Enfin, vous gagnez en qualité de discussion avec votre expert-comptable, votre banque ou vos associés. Vous arrivez avec des chiffres à jour, une vision des prochains mois et des questions précises. La conversation porte sur des décisions, pas sur la reconstitution laborieuse du passé.
Automatiser sans perdre le contrôle
Certains dirigeants hésitent à connecter leurs comptes. La crainte est légitime : les données bancaires sont sensibles. Il faut donc regarder les conditions de sécurité, les autorisations demandées, la fréquence de mise à jour et la manière dont les accès sont gérés. Une solution sérieuse s'appuie sur des connexions bancaires sécurisées et limite les droits selon les personnes concernées.
L'automatisation demande aussi une phase de réglage. Les premières semaines servent à valider les catégories, à reconnaître les fournisseurs récurrents et à corriger les cas particuliers. Ce travail initial n'est pas du temps perdu. Il construit une lecture qui devient de plus en plus fiable au fil des mouvements.
La bonne règle consiste à garder un contrôle humain sur les opérations importantes ou inhabituelles. Une dépense exceptionnelle, un virement entre sociétés, un apport en compte courant ou un investissement méritent une vérification. L'outil accélère le traitement quotidien. Le dirigeant garde la main sur l'interprétation et les choix.
Banque, comptabilité et factures : choisir le bon point de départ
Tout le monde ne part pas de la même situation. Certaines entreprises ont une comptabilité mise à jour chaque mois. Elles peuvent s'appuyer dessus pour obtenir une vision détaillée de leur compte de résultat, puis compléter avec les données bancaires pour suivre la trésorerie au plus près.
D'autres découvrent leurs chiffres avec plusieurs mois de décalage. Dans ce cas, les flux bancaires permettent de reprendre le contrôle rapidement. Ils donnent une base concrète pour suivre les entrées et sorties, même avant la clôture comptable.
Les factures apportent un troisième niveau de précision. Elles indiquent ce qui doit être encaissé ou payé, alors que le compte bancaire montre ce qui s'est déjà produit. Croiser ces informations permet d'établir une prévision à 12 mois, puis de tester des scénarios : que se passe-t-il si un client règle avec 30 jours de retard ? Si le chiffre d'affaires baisse de 10 % pendant deux mois ? Si vous financez un véhicule ou un équipement ?
Cette approche évite de chercher une donnée parfaite avant d'agir. Vous partez de ce qui existe dans l'entreprise et améliorez progressivement la qualité du pilotage.
Les pièges à éviter avec les données bancaires automatisées
Le premier piège consiste à confondre automatisation et vérité immédiate. Une opération correctement remontée peut être mal classée, ou manquer de contexte. Un contrôle régulier des catégories et des éléments exceptionnels reste nécessaire.
Le deuxième est de regarder uniquement le passé. Un tableau de flux du mois écoulé est utile, mais il ne suffit pas à dormir tranquille. La vraie valeur apparaît quand ces données alimentent une prévision : les factures prévues, les charges récurrentes, les emprunts, la TVA et les projets à venir.
Le troisième est d'attendre un problème pour s'équiper. Lorsque la trésorerie est déjà tendue, chaque information manquante coûte plus cher en stress et en décisions reportées. Commencer sur une période calme vous laisse le temps de fiabiliser les règles et de prendre vos repères.
Avec Heelio, les données bancaires peuvent servir de point de départ lorsque la comptabilité n'est pas encore à jour. Les opérations sont remises à leur place pour suivre la trésorerie, comprendre le résultat et projeter les prochains mois. Le dirigeant ne reçoit pas un relevé bancaire mieux présenté. Il obtient des repères pour décider.
Le bon indicateur n'est pas le nombre de lignes traitées automatiquement. C'est le moment où vous cessez de vous demander, avant chaque décision, si le compte tiendra. Vous savez ce qui arrive, ce que votre activité produit réellement et quelles marges de manœuvre vous avez. C'est ainsi que l'on reprend le contrôle, un mois après l'autre.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.