Exemple de suivi des encaissements petite entreprise

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Un suivi des encaissements liste chaque facture émise avec son échéance et son encaissement réel, ce qui montre l’argent réellement attendu semaine après semaine là où le solde bancaire reste muet.
- Cinq chiffres résument la situation en tête de tableau : encaissé depuis le début du mois, attendu sous 30 jours, total échu, retard moyen par client et concentration des montants sur quelques clients.
- Le tableau alimente une prévision à 30, 60 et 90 jours, déclinée en scénario prudent et scénario favorable, ce qui laisse le temps de relancer ou de décaler une dépense avant la tension.
Un client vous assure que le virement est parti. Votre compte bancaire ne montre rien. Pendant ce temps, les salaires, les fournisseurs et la TVA arrivent à échéance. C’est précisément le moment où un exemple suivi encaissements petite entreprise devient utile : il donne une vision factuelle de l’argent attendu, de l’argent reçu et de ce qui commence à poser problème.
Le solde bancaire répond à une seule question : combien reste-t-il aujourd’hui ? Il ne dit pas ce qui doit tomber demain, ni si ce solde inclut une avance client, une TVA à reverser ou un remboursement d’emprunt. Pour savoir où en est sa boîte, il faut suivre les encaissements à partir des factures émises et des dates de règlement prévues.
Exemple de suivi des encaissements en petite entreprise
Prenons le cas d’une entreprise de plomberie avec 350 000 € de chiffre d’affaires annuel. Elle facture les particuliers à la fin des chantiers et quelques syndics à 30 jours. Le dirigeant regarde son compte tous les matins, mais il découvre souvent les retards trop tard, lorsque plusieurs sorties sont déjà prévues.
Son tableau de suivi peut tenir dans un format simple : une ligne par facture, mise à jour chaque semaine.
| Client | N° facture | Montant TTC | Date facture | Échéance prévue | Encaissement réel | Statut | Action suivante | | --- | --- | ---: | --- | --- | --- | --- | --- | | Martin | F-241 | 2 400 € | 3 juin | 3 juin | 3 juin | Encaissé | Aucune | | Syndic Les Tilleuls | F-242 | 6 800 € | 5 juin | 5 juillet | | À venir | Vérifier avant échéance | | Dupont | F-243 | 1 250 € | 7 juin | 7 juin | | En retard | Relance téléphonique | | SCI du Parc | F-244 | 4 500 € | 10 juin | 10 juillet | | À venir | Envoyer rappel 5 jours avant | | Bernard | F-245 | 980 € | 12 juin | 12 juin | 14 juin | Encaissé avec retard | Noter le décalage |
Ce tableau ne sert pas à faire de la comptabilité. Il sert à décider. Le dirigeant voit tout de suite qu’il attend 11 300 € dans les prochaines semaines, mais que 1 250 € auraient déjà dû être encaissés. Il peut relancer avant de décaler un achat ou de puiser dans sa réserve.
La colonne la plus utile est souvent la dernière : l’action suivante. Une facture en retard sans responsable ni date de relance finit facilement oubliée. À l’inverse, une action claire transforme un impayé potentiel en sujet traité.
Les 5 chiffres à regarder chaque semaine
Un suivi détaillé est nécessaire, mais le dirigeant n’a pas besoin de relire cinquante lignes pour comprendre la situation. En tête de tableau, faites remonter cinq chiffres.
Le premier est le montant encaissé depuis le début du mois. Comparez-le aux factures qui devaient être réglées sur la même période. L’écart montre si le mois se déroule comme prévu ou si les retards s’accumulent.
Le deuxième est le montant à encaisser dans les 30 jours. C’est la base pour vérifier si vous pourrez régler les sorties proches : fournisseurs, salaires, loyers, charges et échéances d’emprunt.
Le troisième est le total en retard. Isolez-le du reste. Une facture attendue le mois prochain est une prévision. Une facture échue est une action à mener. Les mélanger donne une vision trop rassurante de la trésorerie.
Le quatrième chiffre est le retard moyen constaté chez vos clients réguliers. Si un syndic paie généralement dix jours après l’échéance, prévoyez ce décalage dans votre trésorerie. Il vaut mieux une prévision prudente qu’un encaissement théorique qui n’arrive jamais à temps.
Enfin, regardez la concentration client. Si trois clients représentent 60 % des montants attendus, votre trésorerie dépend de leurs habitudes de paiement. Ce n’est pas forcément un problème, mais il faut le voir venir. Vous pourrez demander un acompte, fractionner les factures ou relancer plus tôt selon le contexte commercial.
Construire un suivi qui aide vraiment à décider
Le piège consiste à faire un tableau très complet, puis à ne plus l’ouvrir. Un bon suivi doit être assez simple pour être tenu, assez précis pour être utile.
Commencez par rassembler toutes les factures émises, y compris les acomptes. Pour chacune, indiquez le montant TTC, la date d’émission et la date d’échéance contractuelle. Le TTC compte ici car c’est le montant qui entre réellement sur le compte. En revanche, ne le confondez pas avec ce que l’entreprise gagne vraiment : la part de TVA devra être reversée.
Ajoutez ensuite une date d’encaissement prévisionnelle réaliste. Elle peut être différente de l’échéance. Pour un client qui règle toujours à 45 jours malgré des conditions à 30 jours, inscrivez la date que vous estimez probable. Vous ne validez pas son retard, vous évitez de piloter avec une hypothèse fausse.
Chaque semaine, rapprochez le tableau des mouvements bancaires. Une facture réglée passe en « encaissé » avec la date et le montant réellement reçus. Si le paiement est partiel, conservez le solde restant sur une ligne distincte ou dans une colonne dédiée. Sinon, une facture à moitié payée disparaît trop vite de votre radar.
Enfin, classez les factures ouvertes selon trois statuts simples : à venir, à surveiller, en retard. À surveiller peut désigner une facture dont l’échéance approche ou un client connu pour payer tardivement. Cette distinction évite la relance inutile tout en empêchant l’attentisme.
Faut-il suivre les montants HT ou TTC ?
Pour la trésorerie, suivez les encaissements TTC : c’est le flux qui arrive sur le compte bancaire. Pour votre rentabilité, regardez le chiffre d’affaires hors taxes et la marge générée par le chantier, la vente ou la prestation.
Les deux lectures sont complémentaires. Un mois peut être confortable en trésorerie grâce à de gros règlements clients tout en étant moins rentable que prévu. À l’inverse, une activité rentable peut traverser une période tendue si les clients paient trop tard. C’est pour cela qu’un seul solde bancaire ne suffit pas.
Relancer sans abîmer la relation client
La relance commence avant le retard. Cinq jours avant une échéance importante, un message court permet de vérifier que la facture a été reçue et qu’aucune pièce ne manque. Beaucoup de retards viennent d’un bon de commande absent, d’une adresse de facturation erronée ou d’une validation interne qui bloque.
À l’échéance dépassée, privilégiez d’abord un appel pour les clients avec qui vous travaillez régulièrement. Vous obtenez souvent une date précise et une explication. Confirmez ensuite par écrit : montant attendu, numéro de facture et date annoncée. Votre suivi devient alors concret, car il repose sur un engagement récent plutôt que sur une simple échéance passée.
Si les retards se répètent, adaptez vos conditions. Un acompte à la commande peut être pertinent dans le bâtiment ou pour une prestation longue. Une facturation par jalons peut mieux sécuriser un projet que l’attente d’un règlement final. Le bon choix dépend du rapport de force commercial, de vos habitudes de secteur et de la marge disponible. L’objectif reste le même : éviter de financer le travail déjà réalisé avec votre propre trésorerie.
Passer du tableau à une prévision de trésorerie
Le suivi des encaissements devient vraiment puissant lorsqu’il alimente une prévision à 30, 60 ou 90 jours. Vous partez du solde disponible, ajoutez les règlements probables et retirez les décaissements attendus.
Attention aux raccourcis. Un encaissement prévu à 8 000 € ne signifie pas que 8 000 € sont disponibles pour investir. Il faut tenir compte de la TVA, des achats nécessaires pour réaliser les prochaines ventes, des salaires et des échéances déjà connues. Une prévision utile remet chaque opération à sa place.
C’est aussi le bon moment pour créer deux scénarios. Dans le scénario prudent, décalez de deux semaines les règlements des clients habituellement lents. Dans le scénario favorable, retenez les dates prévues. Si les deux scénarios montrent une tension fin juillet, vous pouvez agir maintenant : accélérer les relances, négocier une échéance fournisseur ou reporter une dépense non urgente. Vous reprenez le contrôle avant l’urgence.
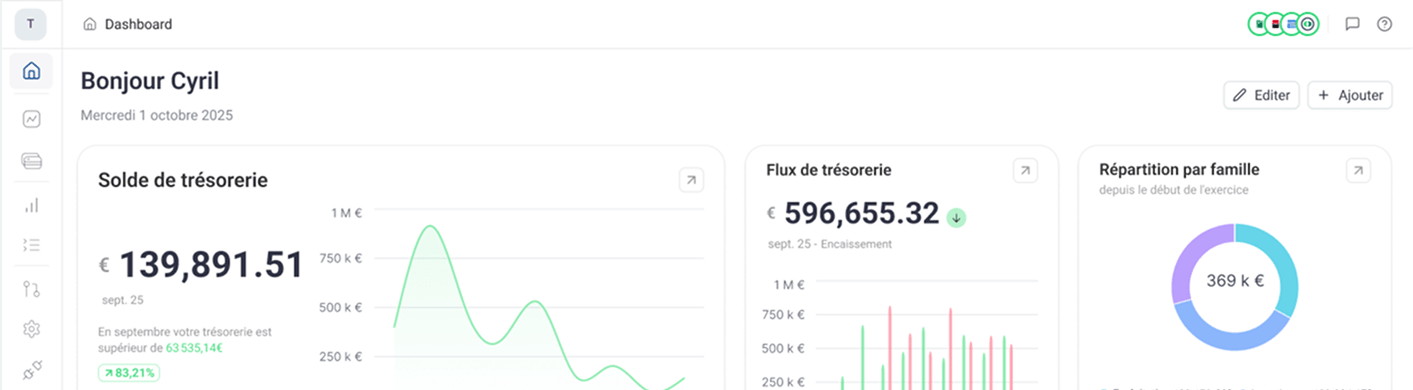
Un outil comme Heelio permet d’automatiser cette lecture à partir des flux bancaires, de la comptabilité ou des factures, puis de relier les encaissements à une prévision à 12 mois. Mais le principe ne change pas : des données à jour, des hypothèses visibles et des décisions prises avant que le compte ne se vide.
Votre suivi n’a pas besoin d’être parfait dès la première semaine. Il doit vous permettre de repérer les retards, de savoir ce qui va réellement entrer et de dormir plus tranquille quand une décision engage les prochains mois.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.