Test logiciel encaissement : les bons cas d’usage

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Un test de logiciel d’encaissement se juge sur vos propres données : une trentaine de factures récentes, des impayés, un avoir et des paiements partiels valent mieux qu’un environnement de démonstration.
- Le rapprochement entre facture et règlement est le point critique : testez un client qui paie 980 € au lieu de 1 000 €, deux factures réglées par un seul virement, un libellé bancaire incomplet.
- Poussez le test jusqu’à la prévision de trésorerie : décalez un encaissement important de deux semaines, puis comparez un paiement à l’heure avec un règlement à 45 jours. L’écart affiché révèle la valeur de l’outil.
Un test logiciel encaissement peut vite donner une fausse impression de contrôle. Une facture est créée, un paiement apparaît, le tableau semble propre. Puis le mois se termine et le compte bancaire raconte une autre histoire : les virements attendus ne sont pas arrivés, la TVA gonfle le solde disponible, une échéance d’emprunt tombe lundi.
Pour un dirigeant, l’enjeu ne se limite donc pas à vérifier qu’un outil enregistre un règlement. Il faut savoir si cet outil aide à voir venir les problèmes, à relancer au bon moment et à décider sur des chiffres à jour. Le bon test reproduit votre quotidien, avec vos retards de paiement, vos acomptes, vos ventes récurrentes et vos charges qui, elles, n’attendent jamais.
Avant le test : savoir ce que vous cherchez à améliorer
Le terme « logiciel d’encaissement » recouvre plusieurs besoins. Un commerce peut chercher à centraliser les règlements par carte, espèces ou virement. Une entreprise de services veut surtout suivre les factures émises, les échéances et les retards. Dans le bâtiment, les situations de travaux, les retenues de garantie et les acomptes changent complètement la lecture. Une société e-commerce surveillera les versements des plateformes et les remboursements clients.
Commencez par écrire le problème tel qu’il se présente chez vous. Par exemple : « Je découvre trop tard qu’un gros client a décalé son paiement » ou « Je ne sais pas quelle part de mon solde bancaire est réellement disponible. » Cette phrase guidera le test bien mieux qu’une longue liste de fonctionnalités.
Fixez aussi un résultat concret. Vous voulez réduire le temps passé à vérifier les règlements ? Identifier chaque lundi les factures à relancer ? Savoir si les encaissements prévus couvrent les salaires et fournisseurs des six prochaines semaines ? Un outil peut être excellent pour suivre les paiements et rester insuffisant pour piloter la trésorerie à trois mois. Cela dépend de votre besoin réel.
Test logiciel encaissement : partez de données qui vous ressemblent
Un environnement de démonstration rempli de clients fictifs ne permet pas de juger grand-chose. Pour tester utilement, utilisez un échantillon récent de votre activité : une trentaine de factures, quelques règlements, des impayés, un avoir et, si vous en avez, des paiements partiels.
Prenez aussi deux ou trois cas qui vous font perdre du temps aujourd’hui. Une facture de 12 000 € réglée en trois fois. Un client qui paie avec quinze jours de retard. Un règlement reçu sans référence claire. Un acompte encaissé avant la facture finale. C’est là que vous verrez si l’outil simplifie vraiment le travail ou s’il vous oblige à reconstruire votre suivi dans un tableur.
La qualité de départ compte. Si vos factures sont dispersées entre un logiciel de gestion, une boîte mail et plusieurs comptes bancaires, le test doit mesurer la capacité de l’outil à réunir cette information. Sinon, vous aurez peut-être une belle vue des factures émises, mais aucune certitude sur ce qui est effectivement arrivé sur le compte.
Vérifiez le rapprochement, sans faire semblant
Le rapprochement consiste à relier une facture au règlement correspondant. C’est un point très concret : sans lui, une facture peut sembler impayée alors que l’argent est bien arrivé, ou l’inverse.
Testez la détection des écarts. Que se passe-t-il quand le client règle 980 € au lieu de 1 000 € ? Quand deux factures sont payées par un seul virement ? Quand le libellé bancaire est incomplet ? Un bon outil doit rendre ces situations visibles et faciles à traiter. Il ne doit pas transformer chaque exception en enquête de vingt minutes.
Demandez-vous aussi qui fera ce travail. Si la réponse est toujours « moi, le soir », votre organisation reste fragile. L’information doit être assez claire pour être partagée avec l’assistante administrative, le responsable financier ou votre expert-comptable, selon votre organisation.
Mesurez ce que le logiciel change dans votre semaine
Pendant le test, évitez de juger uniquement l’interface. Mesurez le temps et les décisions. Après quelques jours d’utilisation, vous devez pouvoir répondre rapidement à des questions simples : quel montant est en retard, quels clients concentrent le risque, quels encaissements sont attendus avant la fin du mois et quelle action lancer aujourd’hui ?
Regardez si les relances peuvent être préparées avec le bon niveau de contexte. Un client fidèle qui a oublié une échéance ne se traite pas comme un dossier qui accumule trois mois de retard. Votre suivi doit donner une priorité, un historique et une date, pas seulement une colonne rouge.
Vérifiez également la mise à jour des données. Si les règlements remontent avec plusieurs jours de décalage ou demandent des exports manuels fréquents, vous risquez de continuer à décider avec un chiffre périmé. Le problème est particulièrement sensible lorsque votre marge de manœuvre est courte : une paie, une commande fournisseur ou une mensualité d’emprunt ne se décident pas sur une information approximative.
Reliez les encaissements à la vraie trésorerie
Le solde bancaire rassure parfois à tort. Il peut inclure la TVA que vous devrez reverser, un acompte destiné à financer une prestation à venir, ou des fonds nécessaires au remboursement du capital d’un emprunt. À l’inverse, des factures établies mais non encaissées peuvent donner une impression de chiffre d’affaires qui ne finance rien à court terme.
C’est pourquoi le test doit aller jusqu’à la trésorerie prévisionnelle. Une prévision de trésorerie répond à une question directe : avec les encaissements probables et les décaissements connus, combien restera-t-il sur le compte dans 30, 60 ou 90 jours ?
Chargez ou simulez les sorties qui structurent votre mois : salaires, loyers, cotisations, fournisseurs, impôts, emprunts et investissements. Ensuite, décalez un encaissement important de deux semaines. Voyez immédiatement si l’outil fait apparaître la tension et si vous comprenez son origine. Cette mise en situation vaut plus qu’un tableau rempli de chiffres parfaitement alignés.
Pour aller plus loin, testez deux scénarios. Dans le premier, votre client principal paie à l’heure. Dans le second, il règle à 45 jours. Si vous ne voyez aucune différence dans la prévision, l’outil ne vous aide pas encore à prendre une décision. Si l’écart est clair, vous pouvez choisir : relancer, négocier un acompte, décaler une dépense ou financer le besoin à temps.
Regardez le résultat, pas uniquement le cash
La trésorerie et la rentabilité avancent ensemble sans raconter exactement la même chose. Vous pouvez avoir de l’argent sur le compte grâce à un emprunt, tout en perdant de l’argent sur votre activité. Vous pouvez aussi être rentable et subir une tension parce que vos clients paient trop tard.
Un outil de pilotage utile met les deux lectures côte à côte. Il vous aide à distinguer ce que votre activité gagne vraiment de ce qui entre ou sort temporairement du compte. La TVA, les investissements et le remboursement du capital emprunté doivent être retraités pour éviter les mauvaises interprétations.
C’est le type de lecture que recherche un dirigeant qui veut savoir où en est sa boîte sans attendre le bilan, souvent disponible bien après les décisions qui comptaient.
Les critères qui comptent après l’essai
À la fin du test, gardez une grille courte. L’outil vous fait-il gagner du temps sur le suivi des règlements ? Les écarts sont-ils compréhensibles sans compétences comptables avancées ? Les données bancaires, les factures et la comptabilité peuvent-elles alimenter la même vision ? Enfin, pouvez-vous projeter l’effet d’un retard de paiement ou d’un nouveau recrutement sur votre trésorerie ?
La sécurité mérite aussi une vérification concrète. Regardez la gestion des accès, l’historique des modifications et la possibilité de limiter les droits selon les personnes. Dans une PME, partager les chiffres ne veut pas dire ouvrir tous les comptes à tout le monde.
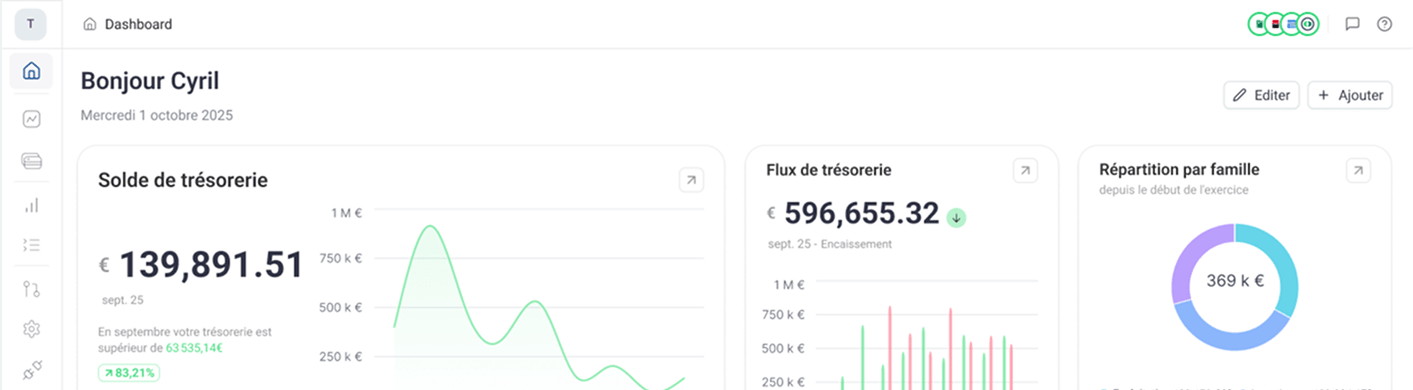
Heelio s’inscrit dans cette logique de pilotage : partir des données déjà disponibles, remettre les opérations à leur place et transformer les encaissements en vision de trésorerie et de résultat. L’objectif reste simple : prendre une décision avant que le problème ne se voie sur le relevé bancaire.
Votre essai est réussi quand vous pouvez ouvrir l’outil un lundi matin, comprendre ce qui doit rentrer cette semaine et agir avant de subir. C’est à ce moment-là que vous commencez à reprendre le contrôle et à dormir plus tranquille.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.