Anticiper les échéances fiscales sans stress

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Anticiper les échéances fiscales, c'est rendre visibles à l'avance les dates et les montants de TVA, d'impôt sur les sociétés et de taxes, pour savoir ce que l'entreprise peut réellement dépenser.
- La méthode tient en deux temps : lister les impôts qui concernent l'entreprise avec leur fréquence, puis projeter encaissements et décaissements à 90 jours, et à 12 mois pour les périodes chargées.
- Trois scénarios, un seuil de trésorerie de sécurité et un point mensuel suffisent à repérer le moment où une décision devient risquée, assez tôt pour relancer un client ou décaler un achat.
Le 15 du mois arrive, la TVA doit partir, et le compte bancaire ne raconte plus la même histoire que la veille. Une paie, deux fournisseurs en retard de règlement, un client important qui décale son virement : la tension est immédiate. Anticiper les échéances fiscales permet de sortir de ce réflexe de dernière minute et de savoir ce que votre entreprise peut réellement dépenser.
Le sujet dépasse la conformité. Une échéance fiscale mal préparée peut repousser un recrutement, obliger à négocier dans l’urgence avec votre banque ou vous faire renoncer à un investissement utile. À l’inverse, quand les montants et les dates sont visibles à l’avance, vous gardez la main sur vos décisions.
Pourquoi les échéances fiscales créent autant de tension
Le solde bancaire est souvent le premier chiffre regardé le matin. C’est normal : il est concret. Pourtant, il mélange plusieurs réalités. Une partie de l’argent encaissé correspond à la TVA collectée pour le compte de l’État. Une autre peut être déjà attendue par un fournisseur, un salarié ou l’administration fiscale. Le solde ne dit donc pas ce qu’il reste vraiment à votre entreprise.
Le problème apparaît surtout dans les périodes chargées. Une entreprise de bâtiment peut avoir encaissé un acompte conséquent, tout en attendant le règlement de plusieurs situations de travaux. Un e-commerçant peut voir ses ventes progresser avant de payer la TVA, les achats de stock et les commissions. Un restaurateur peut avoir une bonne semaine d’activité, puis une échéance absorber une part importante de la trésorerie disponible.
L’incertitude vient rarement d’une seule taxe. Elle vient de l’accumulation : TVA, impôt sur les sociétés ou acomptes, cotisation foncière des entreprises, taxe sur les véhicules de société lorsque vous êtes concerné, régularisations, taxes sectorielles. Les dates varient selon votre régime fiscal, votre forme juridique et votre activité. Le montant évolue lui aussi avec vos encaissements, vos charges déductibles et vos résultats.
Attendre l’appel de l’expert-comptable ou l’avis d’imposition pour réagir laisse peu de marge. Vous subissez le calendrier au lieu de le préparer.
Anticiper les échéances fiscales commence par les rendre visibles
Vous n’avez pas besoin de devenir fiscaliste pour reprendre le contrôle. Vous avez besoin d’un calendrier fiable, relié à la réalité de votre activité et de votre trésorerie.
La première étape consiste à lister les impôts et taxes qui concernent vraiment votre entreprise. Pour chacun, notez la fréquence, la prochaine date connue, le mode de paiement et la personne responsable du suivi. Votre expert-comptable reste votre interlocuteur pour confirmer les règles applicables et les montants déclarés. Votre rôle de dirigeant consiste à prévoir l’effet de ces sorties sur les prochains mois.
La TVA mérite une attention particulière. Elle est souvent la première source de décalage entre l’impression donnée par le compte bancaire et la trésorerie réellement disponible. Dès qu’une vente génère de la TVA collectée, cette somme doit être isolée dans votre lecture financière. Le moment précis de son exigibilité dépend notamment de votre activité et de votre régime. Dans les services, les règles peuvent différer de celles applicables à la vente de biens. Un échange rapide avec votre expert-comptable permet de partir sur la bonne base.
Pour l’impôt sur les sociétés, le sujet est différent. Son niveau dépend du résultat imposable, qui ne se résume ni aux encaissements ni au solde en banque. Une entreprise rentable peut manquer de cash au moment d’un acompte si ses clients règlent tardivement ou si elle finance du stock. À l’inverse, une trésorerie confortable peut masquer une rentabilité insuffisante. Il faut donc regarder à la fois le compte de résultat, qui mesure ce que vous gagnez, et le prévisionnel de trésorerie, qui montre quand l’argent entre et sort.
Construisez un prévisionnel à 90 jours, puis à 12 mois
Un calendrier seul ne suffit pas. Il indique une date, pas votre capacité à payer. Pour voir venir les problèmes, projetez vos encaissements et vos décaissements sur au moins 90 jours. Vous saurez immédiatement si une échéance tombe avant ou après le règlement attendu d’un client.
Dans ce prévisionnel, séparez les opérations qui n’ont pas le même impact. La TVA doit être retraitée pour éviter de la prendre pour du chiffre d’affaires disponible. Le remboursement du capital d’un emprunt réduit votre trésorerie, sans être une charge courante dans votre compte de résultat. Un investissement pèse sur le cash immédiatement, même s’il est réparti comptablement sur plusieurs années. Ces écarts expliquent beaucoup de mauvaises surprises.
Une vue à 12 mois complète utilement l’exercice. Elle fait ressortir les périodes où plusieurs sorties se croisent : impôts, renouvellement d’assurance, remboursement annuel, achats de stock, vacances scolaires ou baisse saisonnière d’activité. Pour une entreprise multi-établissements, elle permet aussi de comparer les besoins de chaque site avant de laisser une difficulté locale contaminer l’ensemble.
Travaillez avec trois scénarios simples : votre scénario attendu, un scénario prudent avec des encaissements plus tardifs, et un scénario favorable. L’objectif n’est pas de prédire l’avenir à l’euro près. L’objectif est de savoir à quel moment une décision devient risquée.
Par exemple, vous envisagez d’embaucher en septembre. Le scénario attendu indique que la trésorerie reste positive. Le scénario prudent montre qu’un retard de paiement de 30 jours, combiné à une échéance de TVA, vous place sous votre niveau de sécurité en octobre. Vous pouvez alors décaler l’embauche, négocier un acompte client, fractionner un achat ou sécuriser un financement avant d’être sous pression.
La routine qui évite les surprises de dernière minute
Une prévision devient utile lorsqu’elle suit le rythme de votre entreprise. Une mise à jour mensuelle est un minimum. Dans les activités où les flux bougent vite, un point hebdomadaire de 20 minutes est souvent plus efficace qu’une longue revue trimestrielle.
Pendant ce point, commencez par les faits : le solde bancaire réel, les encaissements reçus, les dépenses passées et les factures clients qui ont pris du retard. Mettez ensuite à jour les trois prochains mois. Une facture client attendue le 5 mais réglée habituellement le 20 doit apparaître au 20. Une dépense exceptionnelle décidée hier doit intégrer la prévision aujourd’hui.
Gardez un regard particulier sur quatre éléments qui modifient directement votre capacité à faire face aux échéances : les retards clients, les achats inhabituels, les remboursements d’emprunts et les taxes à venir. Cette discipline est moins lourde qu’elle en a l’air lorsque les données sont alimentées au fil de l’eau. Elle évite surtout de reconstruire toute la situation au moment où la décision devient urgente.
Définissez aussi un seuil de trésorerie de sécurité. Il ne sera pas identique pour une pharmacie, une SCI, une société de transport ou un organisme de formation. Il dépend de la régularité des encaissements, de vos charges fixes, de votre saisonnalité et de l’accès éventuel à un financement court terme. L’essentiel est de choisir un seuil qui vous permet de payer les dépenses incontournables sans jouer chaque mois à quitte ou double.
Que faire lorsqu’une échéance approche et que le cash manque
Le pire moment pour chercher une solution est celui où le prélèvement approche déjà. Dès qu’un trou de trésorerie apparaît dans la prévision, agissez sur les leviers disponibles.
Commencez par vérifier les encaissements. Une relance structurée sur les factures échues peut suffire à combler un décalage. Regardez ensuite les dépenses reportables, sans toucher à ce qui mettrait l’activité en danger. Un investissement ou une commande de stock peut parfois être décalé de quelques semaines. Si le besoin reste réel, échangez tôt avec votre banque et votre expert-comptable pour examiner les options adaptées à votre situation, y compris les possibilités de délai lorsque les conditions le permettent.
Ce travail demande de la lucidité. Repousser systématiquement les sorties sans corriger le problème d’encaissement ou de marge ne règle rien. En revanche, absorber un décalage ponctuel avec une décision préparée peut protéger la continuité de l’activité.
Décider avec des chiffres à jour, pas avec un bilan ancien
Le bilan annuel est indispensable, mais il arrive souvent trop tard pour piloter le mois en cours. Entre deux clôtures, votre entreprise vit : elle vend, encaisse, recrute, investit, emprunte et paie ses taxes. Vous avez besoin de voir ces mouvements au moment où ils influencent vos choix.
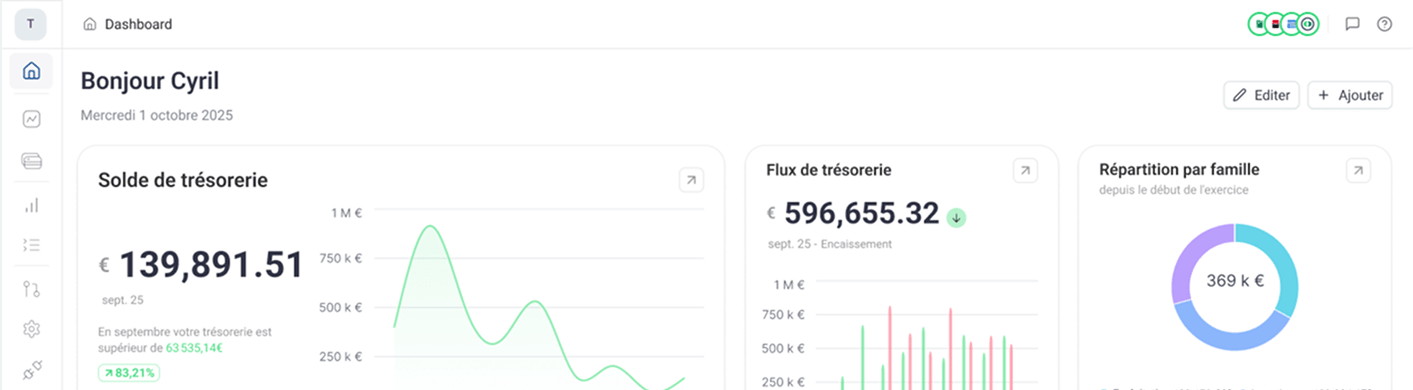
C’est précisément l’intérêt d’un outil de pilotage financier comme Heelio : partir de votre comptabilité lorsqu’elle est à jour, de vos flux bancaires ou de vos factures, puis remettre chaque opération à sa place. Vous visualisez votre trésorerie, votre résultat et les échéances à venir sans confondre TVA, emprunts, investissements et argent réellement disponible.
Anticiper les échéances fiscales ne consiste pas à vivre les yeux sur un calendrier. Cela consiste à savoir où en est sa boîte avant de signer, recruter, commander ou investir. Quand les prochains mois sont visibles, les impôts restent une sortie à prévoir. Ils cessent d’être une surprise qui décide à votre place.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.