Consolider plusieurs établissements sans ERP : sortir de l'Excel de conso

Par Cyril Coulange, fondateur et CEO de Heelio
Publié le · Mis à jour le
 Réseaux d'établissements7 min

Ce qu'il faut retenir
- Un réseau sous les seuils de consolidation statutaire n'a pas d'obligation légale, mais un vrai besoin de gestion : une vue groupe à jour.
- L'Excel de conso casse pour trois raisons : le délai, les erreurs de recopie et l'absence de drill-down quand un chiffre surprend.
- Une conso de gestion repose sur un plan analytique commun, un rythme d'agrégation court et la traçabilité jusqu'à l'écriture.
Consolider plusieurs établissements sans ERP consiste à ramener les exports comptables de chaque site dans un plan de postes commun, à les agréger sur un axe établissement, puis à neutraliser les flux internes pour éviter le double compte. Un réseau de huit sites obtient ainsi une vue groupe exploitable quelques jours après la clôture de ses sites, quand la conso Excel en demande deux de travail manuel. Les trois briques détaillées plus bas suffisent : un référentiel de postes partagé, une agrégation répétable, et la traçabilité jusqu'à l'écriture.
Le mois où votre conso Excel vous lâche
Vous gérez cinq, huit, quinze établissements. Chacun a sa comptabilité, parfois son propre logiciel, parfois son cabinet. Chaque mois, quelqu'un ouvre un classeur Excel, récupère les balances, colle les chiffres, additionne, retraite les comptes courants, et sort un tableau de bord groupe. Ce quelqu'un, c'est souvent vous, ou un DAF à mi-temps qui y passe deux jours.
Trois défauts se cumulent dans ce mode de travail. La conso arrive tard, elle repose sur des recopies manuelles impossibles à auditer, et au moindre chiffre surprenant il faut rouvrir dix fichiers pour savoir d'où il vient. Excel calcule juste ; il perd la chaîne qui relie le chiffre groupe à l'écriture qui l'a produit.
Vous êtes dans une zone que personne n'outille vraiment. Trop gros pour piloter chaque site à l'instinct. Trop petit pour un ERP à six chiffres ou pour une consolidation statutaire. Cette zone a pourtant un besoin précis, et il se traite.
Consolidation statutaire ou consolidation de gestion : ne pas confondre
Un point de vocabulaire qui évite bien des malentendus avec votre expert-comptable.
La consolidation statutaire est une obligation légale. Elle s'applique quand un groupe dépasse deux des trois seuils fixés par le Code de commerce (bilan, chiffre d'affaires, effectif). Elle suit des règles strictes, produit des comptes consolidés officiels, et se fait généralement avec un cabinet spécialisé.
La consolidation de gestion reste un document interne, sans portée légale, et c'est ce qui fait sa souplesse. Elle sert à savoir ce que gagne votre réseau, quel site tire les résultats et où part la trésorerie. Elle relève de la logique de la comptabilité de gestion, dont vous fixez vous-même la maille, le rythme et le périmètre.
La plupart des réseaux multi-sites sous les seuils se contentent très bien de la seconde. Le piège consiste à croire qu'il faut la rigueur et le coût de la première pour l'obtenir, alors qu'une conso de gestion propre repose sur trois briques simples.
Brique 1 : un plan analytique commun à tous les sites
C'est la fondation, et c'est là que l'Excel échoue le plus souvent. Si le site A appelle une charge « Fournitures », le site B « Petit équipement » et le site C « Consommables », votre total groupe additionne des torchons et des serviettes.
Avant tout outil, posez un référentiel commun :
- Une nomenclature de postes partagée. Les mêmes intitulés de produits et de charges d'un établissement à l'autre, quelle que soit la façon dont chaque comptabilité les nomme.
- Un axe « établissement » systématique. Chaque écriture doit pouvoir être rattachée à un site. C'est ce qui vous permettra ensuite de passer de la vue groupe à la vue site sans retraitement.
- Une règle claire pour l'exploitation et le hors-exploitation. Les travaux, le CAPEX et les mouvements de comptes courants ne se traitent pas comme le chiffre d'affaires courant. Décidez une fois pour toutes où ils tombent.
Ce référentiel, vous le construisez une fois. Ensuite, tout le reste s'appuie dessus.
Brique 2 : une agrégation courte et répétable
Une conso qui arrive le 25 du mois suivant sert à constater, quand une conso disponible le 10 sert encore à décider. Visez donc la fiabilité à quelques milliers d'euros près et la rapidité, plutôt que l'exactitude au centime : un écart de 3 000 euros sur un groupe à 2,8 millions de chiffre d'affaires ne change aucune décision, un retard de trois semaines en change beaucoup.
Concrètement, la source la plus fiable et la plus universelle reste le FEC (fichier des écritures comptables) ou l'export de balance de chaque établissement. Tous les logiciels comptables savent le produire, quel que soit l'éditeur. Vous n'avez donc pas besoin que vos sites partagent le même outil.
Le travail répétable ressemble à ceci :
- Récupérer l'export de chaque site (FEC ou balance).
- Le rattacher au référentiel commun via un mapping de comptes.
- Additionner pour la vue groupe, ventiler par axe pour la vue site.
- Neutraliser les flux internes (refacturations, comptes courants entre entités) pour ne pas gonfler le chiffre.
Fait à la main, ce cycle prend des heures et se refait intégralement chaque mois. Automatisé, le mapping se rejoue tout seul une fois établi.
Brique 3 : la traçabilité jusqu'à l'écriture
C'est la brique que l'Excel ne vous donnera jamais, et c'est celle qui fait la différence en réunion.
Un chiffre de conso n'a de valeur que si vous pouvez répondre à la question « il vient d'où, celui-là ? ». Quand l'EBITDA du site C décroche de 30 % sur un mois, vous devez pouvoir cliquer et descendre jusqu'à l'écriture qui explique l'écart, sans rouvrir la compta du site.
Sans cette traçabilité, chaque anomalie déclenche une enquête manuelle. Avec elle, le doute se lève en trente secondes, et votre tableau de bord devient crédible auprès de vos associés comme de votre banque.
Un exemple chiffré : la conso d'un réseau de trois sites
L'exemple qui suit est illustratif, construit pour montrer le mécanisme. Un réseau exploite trois établissements et une société de tête qui porte la direction, la paie et l'informatique. Sur l'exercice, les quatre entités déclarent : site A 1 200 000 euros de chiffre d'affaires, site B 900 000 euros, site C 740 000 euros, et la société de tête 260 000 euros de prestations refacturées aux trois sites.
L'addition brute donne 3 100 000 euros. Les 260 000 euros de la société de tête sont des refacturations internes : ils figurent en produit chez elle et en charge chez les sites. La formule à appliquer tient en une ligne : chiffre d'affaires consolidé de gestion = somme des chiffres d'affaires des entités moins les refacturations internes. Soit 3 100 000 moins 260 000, donc 2 840 000 euros.
L'écart porte sur 8,4 % du chiffre d'affaires annoncé. Un réseau qui oublie cette élimination se croit à 3,1 millions alors qu'il réalise 2,84 millions auprès de clients externes, et il fausse au passage tous ses ratios exprimés par euro de chiffre d'affaires.
Le même raisonnement vaut en rentabilité, et il déplace la lecture de la marge. Avec 96 000 euros d'EBITDA sur le site A, 54 000 euros sur le site B et 12 000 euros de perte sur le site C, l'EBITDA consolidé ressort à 138 000 euros, soit une marge de 4,9 % du chiffre d'affaires consolidé. Rapportée à l'addition brute de 3 100 000 euros, la même performance tombe à 4,5 %, un écart de 0,4 point qui vient uniquement du double compte.
Deux pièges guettent à ce stade. D'abord l'hétérogénéité des calculs : chaque site doit retrancher les mêmes natures de charges, ce qui suppose de s'appuyer sur une définition écrite de l'EBITDA et de ses retraitements, puis de l'imposer au référentiel commun.
Ensuite le masquage par l'agrégation. Les 12 000 euros de perte du site C disparaissent dans un total groupe positif de 138 000 euros. C'est précisément pour cela que l'axe établissement compte autant que la vue groupe : le total rassure, le détail par site dit où agir.
Un dernier point de méthode, souvent découvert trop tard. Avant d'éliminer un flux interne, rapprochez les deux écritures qui le portent. Si la société de tête a facturé 260 000 euros et que les sites ont enregistré 254 000 euros de frais de siège, l'élimination laisse 6 000 euros d'écart à expliquer. Les décalages de comptabilisation entre entités, une facture passée en décembre d'un côté et en janvier de l'autre, restent la première source d'erreur d'une conso de gestion. Traitez l'écart avant de l'additionner.
Ce que ça change dans la pratique
Un réseau qui passe d'une conso Excel mensuelle à une conso de gestion outillée gagne trois choses concrètes :
- Du temps. Les deux jours de recopie deviennent une relecture.
- De la fraîcheur. La vue groupe suit le rythme des clôtures de site, pas celui de la disponibilité de la personne qui tient le classeur.
- De la confiance dans le chiffre. Ce qui est auditable se défend. Ce qui repose sur des copier-coller se conteste.
Où se situe un outil comme Heelio
Heelio est un logiciel de pilotage financier pensé pour cette zone : les réseaux multi-établissements trop petits pour un ERP ou une consolidation statutaire, et déjà trop grands pour se piloter sur un coin de table.
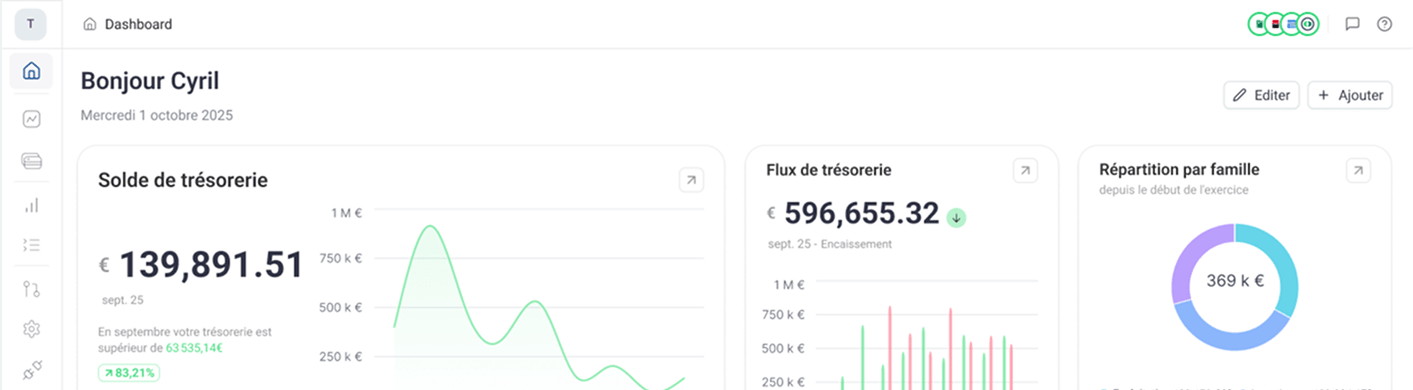
À partir des exports comptables de chaque site (FEC ou Excel, quel que soit le logiciel d'origine), Heelio reconstitue automatiquement un suivi consolidé : vue groupe agrégée, performance par établissement, catégorisation automatique des flux, et drill-down jusqu'à la transaction quand un chiffre vous surprend. Le mapping des comptes se rejoue à chaque import, sans repartir de zéro.
Un point d'honnêteté : Heelio ne remplace ni votre expert-comptable ni votre logiciel comptable, et ne produit pas de comptes consolidés statutaires. C'est un outil de pilotage de gestion. Il vous donne la vue à jour et la traçabilité que l'Excel de conso ne vous donnera pas, pendant que la production comptable reste chez ceux dont c'est le métier.
Par où commencer
Vous n'avez pas besoin de tout refondre pour progresser. Commencez par le référentiel commun de postes et l'axe établissement : c'est 80 % de la fiabilité de votre future conso. Ensuite seulement, automatisez l'agrégation. Un réseau qui pose ces bases arrête de subir sa clôture et recommence à s'en servir pour décider.
Par Cyril Coulange, fondateur et CEO de Heelio
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.