Financer les stocks saisonniers sans tendre sa trésorerie

Cyril Coulange
CEO et fondateur de Heelio
 PME7 min

Ce qu'il faut retenir
- Financer un stock saisonnier consiste à couvrir le creux de trésorerie qui sépare le paiement des fournisseurs de l’encaissement des ventes, un décalage qui dure souvent six à douze semaines.
- Le montant à financer correspond au point bas de trésorerie de la période, calculé semaine par semaine charges comprises, plutôt qu’au total des achats de marchandises.
- Quatre leviers se combinent : négocier les délais fournisseurs, ouvrir une ligne court terme, financer une commande identifiée et réduire le besoin en fractionnant les livraisons. Testez des ventes inférieures de 15 % avant de commander.
Le problème arrive souvent avant la saison. Le fournisseur demande un acompte ou un règlement à 30 jours. Vous devez commander plus que d'habitude pour éviter les ruptures. Pourtant, les ventes ne rentreront que plusieurs semaines plus tard. Financer les stocks saisonniers consiste précisément à combler ce décalage sans mettre le compte bancaire dans le rouge au pire moment.
Pour un commerce avant Noël, un e-commerçant avant les soldes, un restaurateur avant l'été ou une entreprise du bâtiment avant une période de forte activité, le stock peut devenir le principal poste de trésorerie. Une bonne saison peut alors créer un vrai stress de fin de mois. Vous avez vendu, parfois même avec une bonne marge, mais l'argent est immobilisé dans l'entrepôt ou déjà reparti chez les fournisseurs.
La question n'est donc pas seulement : « Quel financement obtenir ? » Elle est aussi : combien commander, à quelle date, et combien de trésorerie garder disponible pour payer le reste ?
Commencez par chiffrer le vrai besoin de stock
Commander sur la base de l'intuition ou du chiffre d'affaires de l'an dernier est risqué. Une hausse de prix, un changement de mix produit, des délais fournisseurs plus longs ou une météo défavorable suffisent à fausser le calcul. Le dirigeant a besoin d'une prévision simple, reliée à la réalité de sa boîte.
Partez de trois éléments : les ventes prévues par semaine ou par mois, le coût d'achat correspondant et la date à laquelle les fournisseurs seront payés. Ajoutez ensuite les charges qui continuent pendant la saison : salaires, loyers, cotisations, échéances d'emprunt, TVA et achats courants.
Prenons un exemple. Vous prévoyez 180 000 € de ventes entre septembre et décembre. Pour les réaliser, vous devez acheter 75 000 € de marchandises dès juillet et août. Votre marge peut être confortable, mais elle ne finance pas les salaires d'août si les encaissements clients arrivent surtout en octobre. Le besoin à financer correspond au creux de trésorerie maximal, pas au montant total des achats.
Cette distinction évite deux erreurs coûteuses. La première consiste à emprunter trop, et donc à payer des intérêts ou des frais sur une somme inutile. La seconde consiste à financer seulement la commande, sans voir les autres sorties d'argent qui tomberont avant les ventes.
Regardez le calendrier, pas seulement le montant
Deux commandes de 40 000 € peuvent avoir des conséquences très différentes. Si l'une est payable à 60 jours et l'autre à la livraison, votre besoin immédiat n'est pas le même. De la même façon, une vente encaissée par carte bancaire dans deux jours ne pèse pas comme une facture client réglée à 45 jours.
Faites apparaître chaque semaine les décaissements et les encaissements attendus. Vous verrez le point bas de trésorerie, celui qu'il faut sécuriser. C'est ce chiffre qui permet de discuter sérieusement avec votre banque, un organisme de financement ou vos fournisseurs.
Les solutions pour financer les stocks saisonniers
Il n'existe pas un financement universel. Le bon choix dépend de la durée de la saison, de la vitesse de rotation du stock, de vos marges et de la visibilité sur les ventes. Une activité qui écoule son stock en six semaines n'a pas le même besoin qu'une collection achetée pour six mois.
Négocier les délais fournisseurs
C'est souvent le premier levier, et il mérite mieux qu'une demande faite dans l'urgence. Un fournisseur qui connaît votre historique peut accepter un acompte à la commande, puis un solde à l'expédition ou à 30, 60 voire 90 jours.
L'objectif est de rapprocher le paiement de la période de vente. En contrepartie, le fournisseur peut demander un engagement de volume, supprimer une remise ou exiger une assurance-crédit. Comparez le coût réel. Perdre 2 % de remise peut être préférable à un découvert coûteux et imprévisible, surtout si cela vous permet de garder un matelas de sécurité.
Utiliser une ligne de trésorerie adaptée à la saison
Une autorisation de découvert ou une ligne de crédit court terme peut couvrir un creux ponctuel. C'est une solution pratique quand le besoin est court, identifiable et remboursé par les ventes de la saison.
Le point de vigilance est simple : cette ligne ne doit pas devenir votre mode de financement permanent. Si vous l'utilisez toute l'année, le sujet dépasse le stock saisonnier. Votre structure de trésorerie ou votre rentabilité mérite alors d'être regardée plus largement.
Avant de signer, regardez le taux, les commissions, les conditions de renouvellement et les garanties demandées. Demandez aussi ce qui se passe si la saison démarre avec un mois de retard. Un financement souple sur le papier peut devenir contraignant si la banque réduit la ligne au moment où vous en avez besoin.
Financer une commande ou un stock identifié
Certaines solutions permettent de financer directement une commande fournisseur ou un lot de marchandises. Elles sont utiles lorsque le stock est clairement identifié, que la rotation est connue et que vous voulez préserver votre capacité bancaire pour d'autres besoins.
Ce type de montage a un coût, parfois supérieur à un crédit classique. Il peut toutefois être pertinent pour saisir une opportunité d'achat, lancer une saison plus forte que prévu ou éviter de concentrer tout votre risque sur un seul fournisseur. Lisez les conditions de propriété du stock, d'assurance et de remboursement. Elles comptent autant que le taux annoncé.
Réduire le besoin avant de chercher de l'argent
Le meilleur euro à financer est souvent celui que vous n'avez pas immobilisé. Cela ne veut pas dire commander trop peu et rater des ventes. Cela veut dire commander plus finement.
Vous pouvez fractionner les livraisons, réserver une partie des volumes, concentrer l'achat sur les produits qui tournent vraiment ou écouler les références lentes avant de reconstituer le stock. Dans l'e-commerce et le commerce, 20 % des références peuvent absorber une part disproportionnée de la trésorerie sans générer la marge attendue.
Une commande légèrement moins ambitieuse peut être la bonne décision si elle vous évite de sacrifier votre trésorerie pour des produits incertains. À l'inverse, refuser une commande rentable faute de visibilité peut vous faire manquer une saison entière. Tout se joue dans la qualité de la prévision.
Protégez votre marge avant de financer
Financer du stock n'a de sens que si la marge couvre réellement le coût du financement et les aléas de la saison. Une remise fournisseur attractive peut pousser à surstocker. Une promotion agressive peut accélérer les ventes tout en détruisant le bénéfice attendu.
Calculez votre marge sur les produits concernés après transport, emballage, commissions de vente, remises et coût du financement. Puis testez deux scénarios : des ventes inférieures de 15 % et des encaissements décalés de 30 jours. Si votre trésorerie tient encore, votre plan est solide. Si elle bascule, ajustez le volume, le prix ou la solution de financement avant de passer commande.
Gardez aussi un œil sur la TVA. Elle crée souvent une confusion : vous pouvez avoir encaissé des ventes et devoir reverser une somme importante avant d'avoir reconstitué votre stock. Le solde bancaire seul ne raconte pas cette histoire. Il mélange l'argent réellement disponible, la TVA à payer et les échéances déjà engagées.
Pilotez la saison chaque semaine
Une prévision faite en juin ne suffit pas à piloter novembre. Dès que la saison commence, comparez les ventes réelles aux ventes prévues et mettez à jour les dates d'encaissement. Si un produit se vend moins vite, vous devez le voir avant la prochaine commande. Si les ventes accélèrent, vous devez savoir si vous pouvez recommander sans créer un nouveau trou de trésorerie.
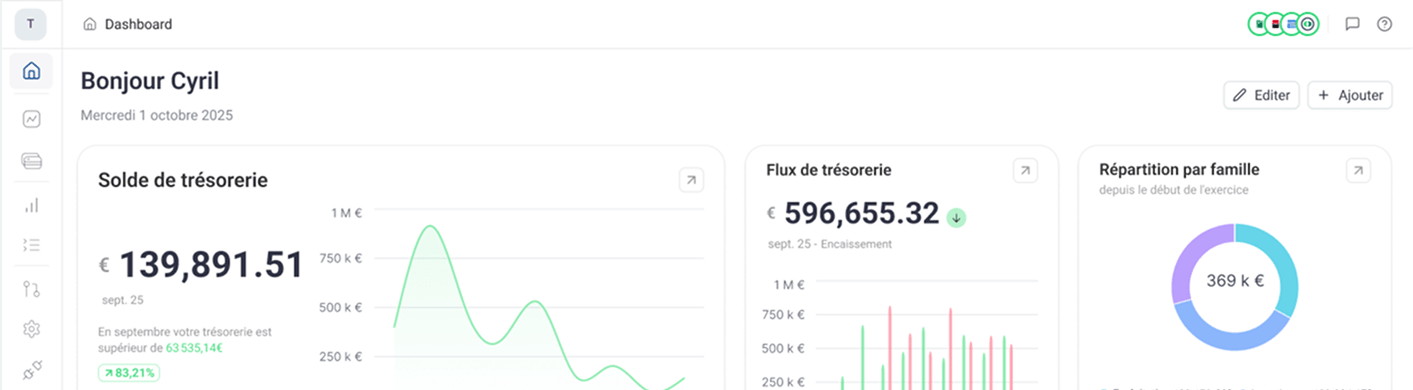
C'est là qu'un suivi à jour change le quotidien. Avec une vision de trésorerie à 30, 60 et 90 jours, vous savez où en est votre boîte avant que le problème n'arrive. Vous pouvez appeler votre banque avec des chiffres précis, négocier avec un fournisseur plus tôt, ou décider de ralentir une commande sans attendre le bilan annuel.
Heelio aide justement à relier les flux bancaires, les factures ou la comptabilité à une prévision de trésorerie sur 12 mois. L'enjeu n'est pas de produire un tableau de plus. C'est de voir venir le point bas, de tester une commande supplémentaire et de décider sur des chiffres à jour.
Financer un stock saisonnier demande de préparer la saison avant qu'elle ne commence, puis de corriger la trajectoire au fil des ventes. Quand vous connaissez votre creux de trésorerie, votre marge réelle et vos échéances, vous négociez mieux et vous dormez plus tranquille.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.