Guide du suivi des paiements fournisseurs

Cyril Coulange
CEO et fondateur de Heelio

Ce qu'il faut retenir
- Le suivi des paiements fournisseurs consiste à savoir à tout moment quelles factures restent à payer, à quelle date elles sortiront du compte et lesquelles gardent une marge de négociation.
- Chaque facture s'enregistre en TTC avec sa date d'échéance, la date de règlement prévue et la date réelle du débit bancaire, ces trois dates différant souvent.
- Une projection des échéances à 30, 60 et 90 jours face aux encaissements attendus laisse le temps d'agir sur un creux repéré six semaines à l'avance.
Un solde bancaire confortable un lundi peut cacher une semaine compliquée. La paie arrive vendredi, deux fournisseurs prélèvent leurs échéances et une grosse facture attend encore validation. Sans visibilité sur ces sorties, le dirigeant découvre le problème quand il faut déjà arbitrer dans l’urgence. Ce guide suivi paiements fournisseurs vous aide à voir venir les problèmes, sans transformer votre entreprise en service comptable.
Le sujet dépasse le règlement d’une facture. Il touche votre capacité à commander, produire, livrer, négocier et dormir tranquille. Un fournisseur payé trop tard peut bloquer une livraison. Un paiement lancé trop tôt peut créer une tension de trésorerie inutile. L’enjeu est de savoir précisément ce qui doit sortir, quand, et avec quel impact sur les prochains mois.
Pourquoi le suivi des fournisseurs change vos décisions
Beaucoup de dirigeants suivent leurs encaissements de près et regardent les décaissements au fil de l’eau. C’est compréhensible : les ventes sont visibles, les factures clients font l’objet de relances et le compte bancaire donne un repère immédiat. Pourtant, les paiements fournisseurs représentent souvent la partie la moins structurée de la prévision.
Le relevé bancaire répond à une question limitée : combien reste-t-il aujourd’hui ? Il ne dit pas ce qui est déjà engagé. Une facture de matières premières reçue, validée mais réglable dans 30 jours n’apparaît pas encore comme un débit. Pourtant, elle pèsera bientôt sur votre cash. Même chose pour un loyer, une sous-traitance, une échéance d’emprunt ou une commande exceptionnelle.
Suivre ces échéances permet de décider sur des chiffres à jour. Vous pouvez repousser un achat non prioritaire, demander un acompte à un client avant de commander, négocier une date de règlement ou confirmer qu’une embauche reste finançable. Vous agissez avant que le compte bancaire ne vous impose son calendrier.
Construire un suivi des paiements fournisseurs utile
Un bon suivi doit répondre en quelques minutes à trois questions : quelles factures restent à payer, à quelle date, et quels paiements peuvent réellement être reportés ou négociés ? S’il faut ouvrir dix fichiers et demander des confirmations à plusieurs personnes, l’information arrive trop tard.
Centralisez les factures dès leur réception
Chaque facture fournisseur doit être enregistrée avec son montant TTC, sa date d’échéance, son statut de validation et sa catégorie. Le montant TTC compte pour la trésorerie : c’est bien la somme qui sortira du compte. La TVA sera récupérable selon votre situation, mais elle est avancée au moment du règlement.
Ajoutez aussi le fournisseur concerné, le site ou l’activité si vous avez plusieurs établissements, et la nature de la dépense. Cette dernière information devient précieuse quand vous cherchez à comprendre pourquoi les décaissements augmentent. Une hausse peut venir des achats, de la sous-traitance, des frais de transport ou d’un investissement. Ces causes appellent des décisions différentes.
Dans une entreprise de bâtiment, par exemple, rattacher une facture à un chantier permet de voir si les décaissements arrivent avant les appels de fonds. En e-commerce, distinguer le stock, le transport et la publicité évite de confondre une hausse ponctuelle de commandes avec une dérive des coûts d’acquisition.
Distinguez l’échéance, la date prévue et la date réelle
La date d’échéance est celle prévue par les conditions de paiement. La date prévue correspond au moment où vous comptez régler. La date réelle est celle où le débit apparaît en banque. Ces trois dates peuvent différer, et les mélanger brouille la prévision.
Un prélèvement SEPA, par exemple, peut être débité quelques jours après la date attendue. À l’inverse, un virement préparé à l’avance peut sortir plus tôt que prévu. Pour les dépenses importantes, conservez la date de valeur réellement observée afin d’améliorer vos prévisions futures.
Classez les sorties selon leur marge de manœuvre
Toutes les factures n’ont pas la même priorité. Le loyer, les salaires, les assurances ou les fournisseurs indispensables à la production demandent une attention particulière. D’autres dépenses peuvent être décalées après échange avec le fournisseur ou remise en question du besoin.
Une classification simple suffit, à condition qu’elle reflète la réalité de votre entreprise : dépenses critiques pour l’activité, dépenses contractuelles, achats liés aux commandes en cours, charges récurrentes et dépenses exceptionnelles. Le but n’est pas de créer une nomenclature parfaite. Il est d’identifier rapidement ce qui mettrait l’activité en difficulté si le paiement était retardé.
Regardez vos échéances sur 30, 60 et 90 jours
La vue du mois en cours est indispensable, mais elle ne suffit pas. Les tensions de trésorerie naissent souvent d’un décalage : les sorties sont certaines, tandis que les entrées dépendent d’un client, d’un jalon de chantier ou d’une saisonnalité.
Projetez vos paiements fournisseurs au moins à 90 jours, face aux encaissements attendus. Vous obtenez une lecture plus fiable de votre trésorerie future. Si un creux apparaît dans six semaines, vous avez encore des options. Vous pouvez accélérer une facture client, fractionner une commande, négocier un échéancier ou décaler une dépense qui ne bloque pas l’activité.
Pour piloter davantage, une prévision sur 12 mois apporte une lecture des périodes habituellement tendues : renouvellement de stock avant une saison forte, faible activité estivale, échéances annuelles, investissements planifiés. Elle reste une prévision, donc elle doit être révisée dès qu’un fait nouveau arrive. Un bon prévisionnel ne cherche pas à prédire l’avenir au centime près. Il sert à préparer des décisions réalistes.
Mettez en place un rituel court, chaque semaine
Le suivi fonctionne quand il devient un réflexe de gestion. Prévoyez un créneau hebdomadaire de 20 à 30 minutes, idéalement avant de lancer les paiements. Réunissez les informations de facturation, les commandes à venir et les mouvements bancaires récents.
Pendant ce point, vérifiez au minimum cinq éléments : les factures échues ou proches de l’échéance, les montants inhabituels, les fournisseurs à relancer pour obtenir une facture ou un avoir, les paiements déjà programmés et les nouvelles dépenses engagées. Actualisez ensuite la prévision de trésorerie.
Ce rituel doit inclure la personne qui connaît les opérations. Dans une petite structure, cela peut être l’assistante administrative, le responsable de travaux, le responsable achats ou le dirigeant lui-même. Le comptable apporte ensuite sa vision sur les règles de gestion et la clôture, mais il ne peut pas toujours connaître une commande urgente passée ce matin ou un chantier décalé de deux semaines.
Évitez les erreurs qui faussent la vision du cash
La première erreur consiste à ne suivre que les factures déjà comptabilisées. Une commande confirmée, un devis accepté ou un contrat signé créent parfois une sortie certaine avant même la réception de la facture. Inscrivez ces engagements dans une catégorie distincte avec une estimation et une date probable. Vous pourrez ajuster le montant dès réception du document final.
La deuxième erreur est de raisonner hors taxes pour la trésorerie. Le hors taxes sert à analyser votre rentabilité. Le TTC pilote le débit bancaire. Les deux lectures sont nécessaires, à condition de ne pas les confondre.
La troisième est de laisser les doublons et les avoirs de côté. Une facture saisie deux fois gonfle artificiellement les sorties prévues. Un avoir non rapproché donne l’impression qu’une dette reste entière. Un contrôle régulier par fournisseur évite ces écarts et renforce la fiabilité des chiffres.
Enfin, évitez de considérer chaque échéance comme figée. Les délais de paiement sont encadrés et les relations fournisseurs se protègent. En revanche, un échange anticipé vaut toujours mieux qu’un silence suivi d’un retard. Si une difficulté se profile, contactez le fournisseur avec une date précise et tenable. Vous conservez davantage de marge de négociation et de confiance.
Passer du tableau au pilotage financier
Un tableur peut suffire au démarrage, surtout avec peu de fournisseurs et des dépenses régulières. Il devient fragile quand plusieurs personnes le modifient, que les volumes augmentent ou que vous devez rapprocher les prévisions avec les flux bancaires et les données comptables. La question n’est pas de multiplier les outils. Elle est de disposer d’une source fiable, mise à jour sans ressaisie permanente.
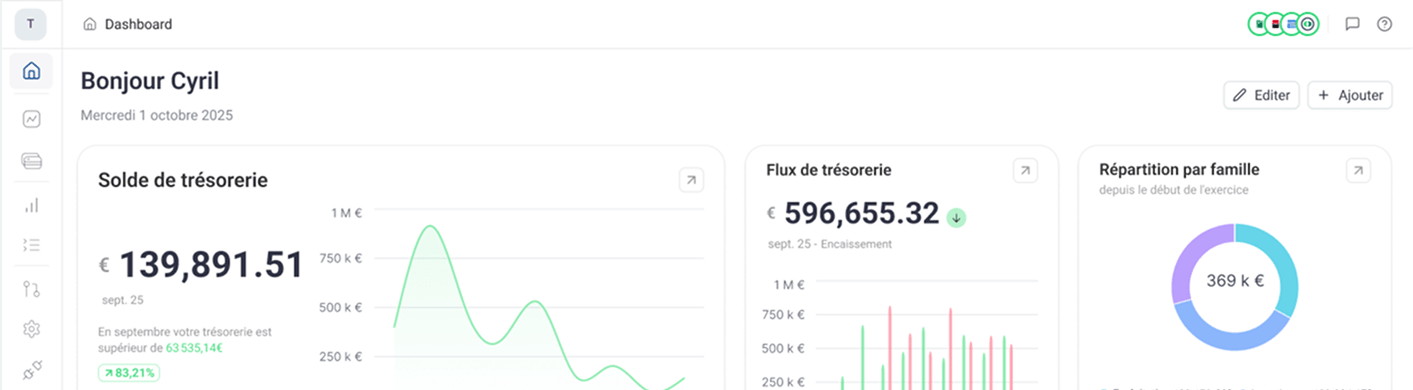
Un outil de pilotage financier comme Heelio peut consolider les factures, les flux bancaires et, lorsque la comptabilité est à jour, les données comptables. Il remet les sorties dans leur contexte : une charge courante, un investissement ou le remboursement du capital d’un emprunt n’ont pas le même effet sur votre résultat, même s’ils pèsent tous sur la trésorerie.
Vous visualisez alors les paiements fournisseurs avec le reste de votre activité : ce qui entre, ce qui sort, ce qui est engagé et les scénarios possibles. C’est particulièrement utile lorsque vous hésitez entre commander davantage, investir dans un équipement ou préserver une réserve de cash.
Le bon suivi ne vise pas à retarder les paiements. Il vous donne les moyens de les honorer au bon moment, sans découvrir les tensions au dernier instant. Quand vous savez ce qui vous attend dans les prochaines semaines, vous reprenez le contrôle de votre trésorerie et vous pouvez décider avec plus de calme.
Par Cyril Coulange,
CEO et fondateur de Heelio
Vos chiffres à jour entre deux clôtures
Trésorerie, résultat et prévision à 12 mois, construits depuis votre comptabilité, vos banques ou vos factures.